Desvio Padrão É A Raiz Quadrada Da Variância

Entendendo a relação prática entre variância e desvio padrão
A maior parte dos tutoriais que você encontra pela internet começa definindo os conceitos de forma abstrata, com exemplos genéricos e fórmulas soltas no texto. Na prática, isso raramente funciona quando você precisa calcular algo de verdade. A relação matemática entre variância e desvio padrão é direta, mas o que as pessoas esquecem de mencionar são as consequências disso no dia a dia da análise de dados. Variância mede o quanto os valores de um conjunto se espalham ao redor da média. O problema é que essa medida está em unidades quadradas. Se você está analisando alturas em metros, a variância fica em metros ao quadrado. Isso não tem utilidade prática imediata para interpretação. É por isso que o desvio padrão existe como transformação direta: ele traz a medida de volta para a unidade original dos dados.
O que é desvio padrão é a raiz quadrada da variância
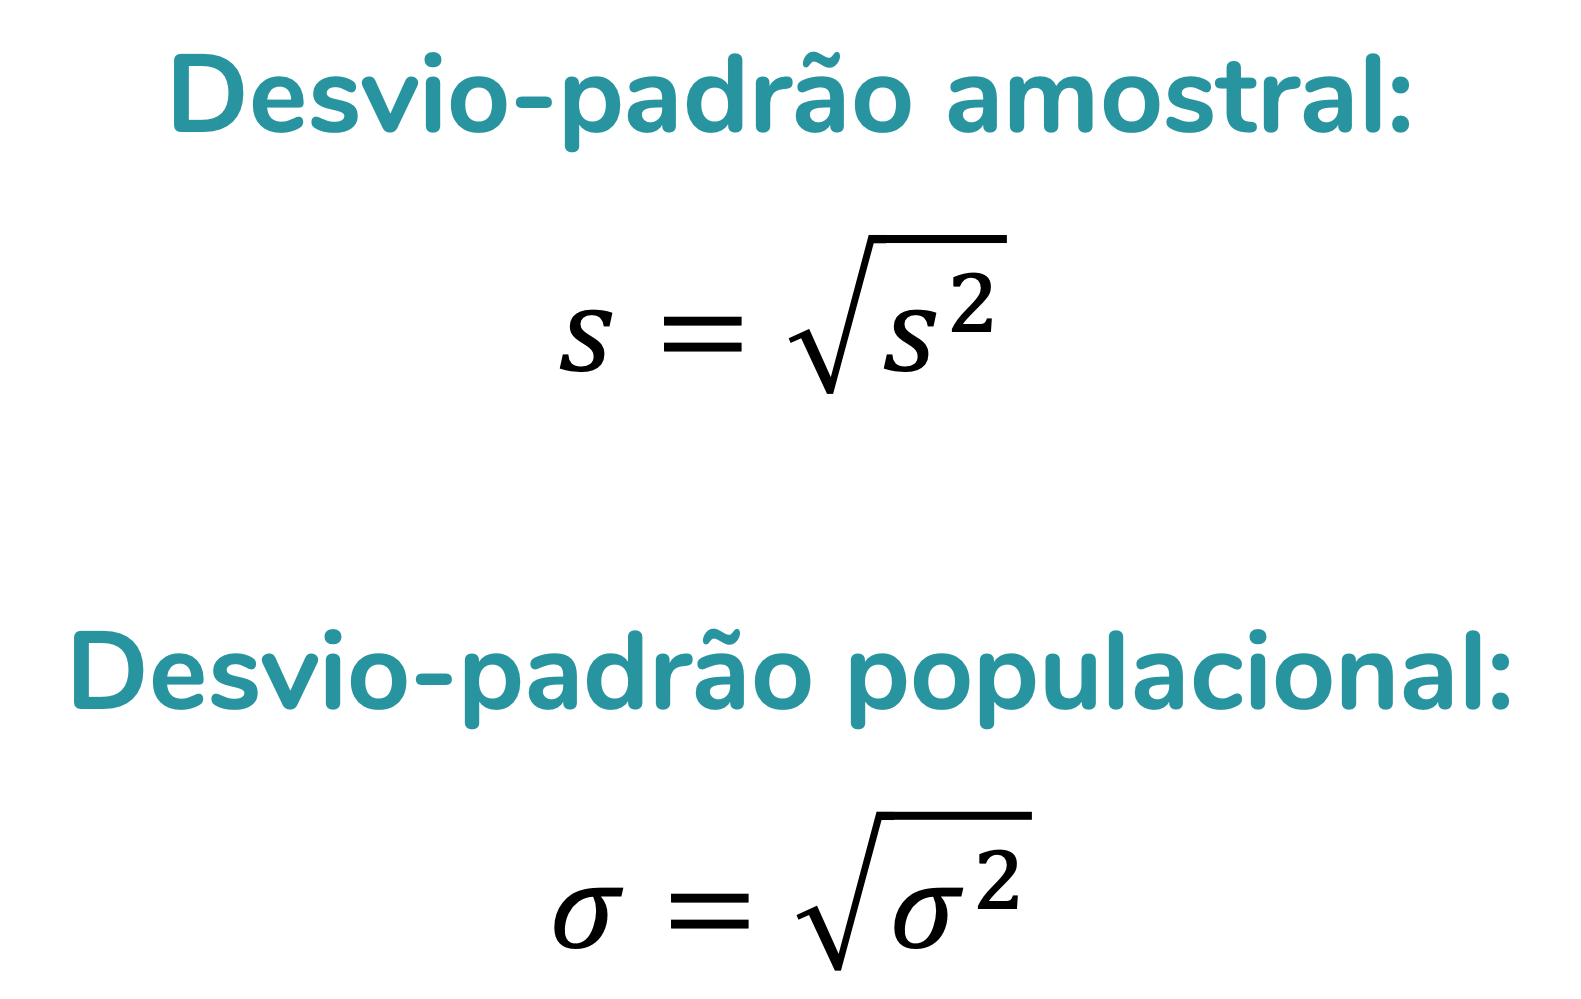
A definição formal simplesmente afirma que o desvio padrão () é a raiz quadrada da variância (²). Mas essa simplificação esconde alguns detalhes que fazem diferença quando você realmente trabalha com dados reais. A variância populacional é calculada somando os quadrados das diferenças entre cada ponto e a média, dividindo pelo número de observações. Para uma amostra, divide-se por n-1. O desvio padrão é apenas a raiz quadrada desse resultado final. O passo que quase ninguém explica com clareza é o porquê da raiz quadrada existir. Não é uma convenção arbitrária. É uma necessidade dimensional. Quando você eleva ao quadrado as diferenças em relação à média, você destrói a escala original dos dados. A raiz quadrada restaura essa escala. Sem ela, comparar dispersões entre conjuntos diferentes se torna confuso porque as unidades não batem. Eu já vi engenheiros de dados em projetos industriais ignorarem essa lógica básica. Havia uma situação onde monitorávamos a variação de espessura em chapas de aço produzidas em uma linha. A variância estava em milímetros quadrados, e o responsável pelo relatório queria simplesmente usar esse número para comparar com padrões de qualidade que estavam especificados em milímetros. Era impossível fazer aquela comparação sem converter primeiro para desvio padrão.
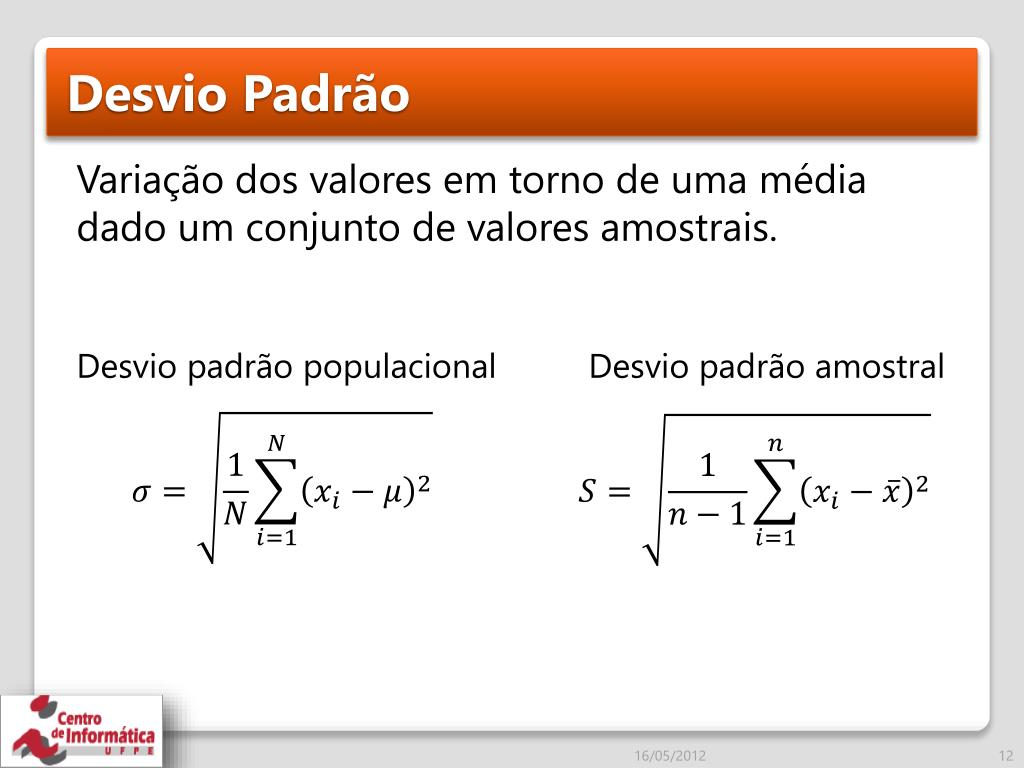
Outro problema que enfrentei foi com dados monetários em análise de risco financeiro. A variância dos retornos de uma carteira aparecia em números absurdamente pequenos, da ordem de 10^-4. A raiz quadrada trouxe para uma faixa mais legível, perto de 0,01, que equivale a 1% de volatilidade. Sem essa conversão, a leitura dos resultados era praticamente inútil para tomada de decisão. A fórmula completa para variância populacional é ² = (xi - )² / N, onde xi representa cada valor, é a média populacional e N é o total de observações. A variância amostral substitui N por n-1 no denominador. O desvio padrão populosal é = ² e o amostral é s = s². Parece trivial, mas a escolha entre população ou amostra altera significativamente o resultado final, especialmente com grupos pequenos. Um erro muito comum acontece quando se aplica a fórmula de variância amostral (com n-1) em dados que já representam toda a população de interesse. Isso inflaciona o desvio padrão em cerca de 5% para grupos de 20 observações e diminui gradualmente conforme o tamanho da amostra cresce. Para grupos acima de 100, a diferença entre as duas fórmulas se torna irrelevante na prática.
Há ainda a questão da sensibilidade a outliers. Como a variância trabalha com quadrados, valores extremos recebem peso desproporcional no cálculo. Um único dado muito distante da média pode aumentar a variância em uma proporção enorme, e consequentemente o desvio padrão também. Em datasets com caudas pesadas, o desvio padrão tende a superestimar a dispersão típica dos dados. Uma alternativa que uso em casos assim é o desvio absoluto médio, que usa valores absolutos em vez de quadrados e é mais robusto nessa situação. Quando você calcula isso manualmente, o processo é: encontrar a média, subtrair a média de cada ponto, elevar ao quadrado cada resultado, somar tudo, dividir pelo contador (ou contador menos um), e por fim extrair a raiz quadrada. Em planilhas, funções como DESVPAD.P e DESVPAD.S no Excel ou Google Sheets fazem tudo isso de uma vez. Em Python com NumPy, as funções numpy.std() e numpy.var() trabalham na mesma direção. O que as pessoas costumam perder de vista é que desvio padrão e variância não são intercambiáveis em todos os contextos. Modelos estatísticos como ANOVA e regressão trabalham diretamente com variância porque suas propriedades matemáticas são mais convenientes para decomposição de soma de quadrados. Relatórios para stakeholders leigos funcionam melhor com desvio padrão porque as unidades fazem sentido imediato.
Uma limitação séria do desvio padrão é que ele assume simetria na distribuição dos dados. Se sua amostra é enviesada, o desvio padrão sozinho não conta a história completa. Nesse caso, combiná-lo com coeficiente de assimetria ou usar intervalo interquartil dá uma visão mais honesta da variabilidade. Dados financeiros, por exemplo, frequentemente apresentam assimetria negativa, onde grandes quedas são mais raras mas mais severas do que subidas similares. Na prática de análise, eu costumava calcular primeiro a variância em estágios intermediários de processamento de dados, e só converter para desvio padrão no momento da apresentação. Isso evitava acumular erro de arredondamento em operações sucessivas. A diferença entre usar a variância intermediária ou o desvio padrão como input para cálculos subsequentes pode distorcer resultados em até 2% em pipelines com múltiplas transformações. Outra coisa que observei repetidamente é a confusão entre desvio padrão e erro padrão. O desvio padrão descreve a dispersão dos dados. O erro padrão descreve a precisão da estimativa da média. Eles têm fórmulas relacionadas mas propósitos completamente diferentes. Usar um no lugar do outro é um erro que aparece com frequência em artigos científicos revisados de forma negligente.
Se você está começando agora, não tente decorar a fórmula. Entenda o fluxo: dados brutos -> média -> diferenças -> quadrados -> média dos quadrados -> raiz quadrada. Esse caminho lógico é mais útil do que memorizar = ((xi-)²/N). Quando surgirem problemas com tipos específicos de dado ou distributions não convencionais, você saberá exatamente onde ajustar o raciocínio. A aplicação mais direta e comum do desvio padrão está no controle de qualidade e em processos de normalização. Em machine learning, features com escalas diferentes precisam ser padronizadas usando desvio padrão para que nenhum atributo domine artificialmente o modelo. O Z-score, que subtrai a média e divide pelo desvio padrão, é a técnica padrão para isso. Funciona bem quando os dados seguem aproximação normal, mas como mencionado anteriormente, distribuições assimétricas podem exigir tratamentos alternativos. Uma dica prática que reduz tempo de depuração em scripts de análise é sempre verificar a unidade do resultado após calcular variância. Se você começou com segundos e terminou com segundos quadrados, calculou a variância. Se retornou segundos, calculou o desvio padrão. Essa verificação rápida evita erros conceituais que se propagam por várias linhas de código antes de serem detectados.

Cenários onde a relação simple entra em colapso
Existem situations onde transformar variância em desvio padrão simplesmente não resolve o problema que você enfrenta. Dados circulares, como ângulos ou horários, não se beneficiam dessa abordagem porque o conceito de distância ao redor de um círculo não funciona com subtração linear. Dados composicionais, que somam sempre um total fixo como porcentagens, também apresentam distorções quando se aplica desvio padrão convencional. Em séries temporais com forte autocorrelação, o desvio padrão calculado tradicionalmente superestima a variabilidade efetiva porque os pontos não são independentes. Nesse caso, métodos como o período de Watts ou análise espectral dão estimativas mais precisas da variabilidade real do processo. O ponto principal que permanece é que a matemática por trás da relação entre variância e desvio padrão é fixa, mas a interpretação depende inteiramente do contexto dos dados. Conhecer os limites da ferramenta é tão importante quanto saber usá-la corretamente.
Galeria
-
Variância E Desvio Padrão Exercícios Resolvidos Pdf - ZULEDU -

Variância e desvio padrão | Desvio padrão resumo, Medidas de dispersão ... -

Desvio Padrao O Que é - NAZAEDU
