Determine O Valor Presente Liquido De Um Projeto

O que realmente é o VPL e como calcular na prática
O valor presente líquido é simplesmente a soma de todos os fluxos de caixa futuros de um projeto, trazidos a valor presente usando uma taxa de desconto adequada, menos o investimento inicial. Não tem mistério. A maioria das pessoas complica porque confunde taxa de desconto com custo de oportunidade, ou porque acha que o resultado em reais diz tudo sobre a viabilidade do projeto. Ele não diz tudo. Ao determine o valor presente liquido de um projeto, o essencial é ter confiança nos três inputs: os fluxos de caixa projetados, a taxa de desconto e o horizonte temporal. Qualquer erro nesses três elementos vaza direto para o resultado final, e você vai tomar uma decisão ruim achando que estava sendo preciso.
Como fazer o cálculo passo a passo
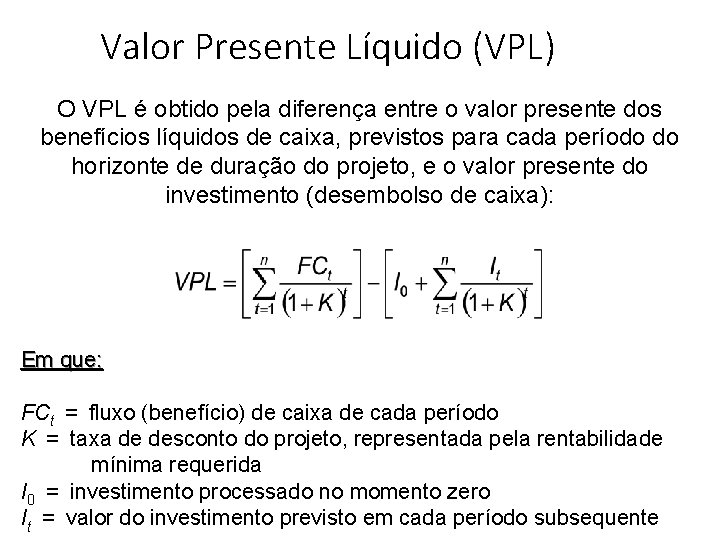
Reúna as projeções de fluxo de caixa livre do projeto. São os efeitos reais sobre o caixa, não o lucro contábil. Desconsidere financiamentos como despesa e considere o investimento inicial como saída no tempo zero. Depois defina a taxa de desconto. No Brasil, a prática comum de mercado usa o WACC da empresa ou o custo de capital próprio, dependendo de como está financiado o projeto. Para projetos de infraestrutura, é frequente usar a TRLR mais um prêmio de risco específico. A fórmula em si é direta. O VPL é igual ao investimento inicial negativo somado ao fluxo do período um dividido por um mais a taxa elevado ao período um, mais o fluxo do período dois dividido por um mais a taxa elevado ao período dois, e assim sucessivamente até o período n. Em notação: VPL = -I + [FCt / (1 + r)], onde t varia de 1 a n.
No Excel, a função já existe. Use =VP(-taxa;fluxos) para a parte dos fluxos futuros e subtraia o investimento inicial separadamente, ou construa uma coluna de valor presente termo a termo para ter controle. Eu prefiro a coluna separada porque a função VP pura não lida bem com fluxos que começam só no período dois ou com períodos irregulares. Quando você monta a tabela, vê onde o projeto vive ou morre.

Um problema real que quase ninguém avisa
Eu trabalhei em uma análise de capex para uma planta de processamento onde o fluxo de caixa operacional estava positivo a partir do sexto mês, mas o VPL dava negativo por causa de uma despesa de manutenção pesada no décimo oitavo mês. A equipe queria aprovar porque o payback parecia bom. O problema era que a despesa de manutenção não estava indexada à inflação no modelo. Nós corrigimos usando o IPCA esperado da Petrobras para o setor, e o VPL caiu quase 18%. Isso muda a aprovação de um projeto de bilhões. A correção cambial também precisa entrar se houver custos em dólar, senão você subestima o desembolso real. Em um caso parecido com um projeto e-commerce, esquecemos de incluir o custo de carregamento do capital de giro circulante. O VPL final ficou distorcido em cerca de 7%. A correção foi simples: projetar o NWC como porcentagem das despesas operacionais e descontar junto. O VPL não mede escala relativa. Um projeto com VPL positivo de R$ 200 mil pode ser pior que outro com VPL de R$ 80 mil se o primeiro exigir R$ 50 milhões investidos e o segundo R$ 2 milhões. Nesse caso, o índice de rentabilidade ou o retorno interno ajudam a comparar, mas cada métrica tem suas limitações. O VAN também ignora flexibilidade gerencial. Se o projeto permite expandir, adiar ou descontinuar conforme o cenário se revela, o valor dessa opção pode ser significativo. Um projeto simples pode parecer inviável pelo VPL clássico e viável quando você incorpora a opção de expansão em cenários favoráveis. Isso exige simulação ou árvore de decisão, não a fórmula curta. Outro ponto que gera confusão é a taxa de desconto. Usar a taxa mínima de atratividade do governo como padrão para qualquer projeto privado é errado na maioria dos casos. A TAM serve para filtrar propostas públicas, não para precificar risco de mercado. Se o projeto tem demanda cíclica, o desconto precisa refletir o beta Setorial, não uma taxa genérica. Para empresas com dívida barata, usar apenas o custo de capitais próprios inflaciona o desconto e rejeita projetos bons. O peso certo da estrutura de capital importa, e alterar a alavancagem ao longo do tempo exige recalibrar o WACC periodicamente.
Como estruturar a planilha de forma útil
Monte abas separadas para premissas, fluxo de caixa, cálculo do VPL e análise de sensibilidade. Nas premissas, coloque inflação esperada, taxa de desconto, prazo do projeto, alíquota de impostos e crescimento da receita. Tudo em uma única tela, com referência direta nas fórmulas. Isso reduz erro de cópia e permite auditoria rápida. Na aba de fluxo, calcule receita líquida de impostos, depreciation tax shield, investimento de capital e variação do capital de giro. Some tudo como fluxo de caixa livre do ativo e desconte pelo WACC. Para a análise de sensibilidade, use um data table no Excel variando taxa de desconto e margem operacional. Um intervalo de 8% a 14% na taxa e uma variação de margem de -10% a +10% costuma cobrir os cenários mais relevantes. Quando o VPL atravessa zero nessa faixa, você identifica rapidamente o ponto de ruptura. Isso é mais útil do que testar cenários isolados sem comparação.
Limitações honestas do método
O VPL depende de projeções. Se os fluxos são incertos e o projeto está na fase inicial, o número calculado é apenas uma estimativa orientativa. Projetos com longa vida útil e tecnologia em rápida obsolescência tendem a superestimar o VPL porque não capturam o risco de queda brusca de demanda. Nessas situações, o modelo precisa incluir descontinuidade antecipada e redução de fluxo nos últimos anos, sob pena de aprovação equivocada. Também não é adequado para decidir entre projetos com durações muito diferentes sem ajuste adicional, como o equivalente anual. E, finalmente, ele não substitui o senso crítico sobre execução. Um VPL alto em planilha não garante que a equipe vai entregar dentro do prazo ou do orçamento. Se você está avaliando um portfólio de iniciativas com recursos limitados, combine o VPL com programação linear ou uma abordagem de ranking por índice de rentabilidade, dependendo da restrição orçamentária. O cálculo isolado é apenas um insumo, não a decisão final.

Galeria
-
Avaliao de Investimentos Valor Presente Lquido VPL Payback -

Como Calcular o VALOR PRESENTE LÍQUIDO (VPL) e Tomar Melhores Decisões ... -
Cálculo do Valor Presente Líquido (VPL) | PDF | Valor Presente líquido ...

