Determine Sociedade De Capital E Industria

Como classificar uma empresa entre sociedade de capital e sociedade de indústria no Brasil
Essa é uma das confusões mais comuns quando se trabalha com direito societário brasileiro. Muita gente acha que essas duas categorias são opostas ou mutuamente exclusivas. Não são. Elas respondem a perguntas completamente diferentes sobre a empresa. Sociedade de capital versus sociedade de pessoas é uma divisão do Código Civil de 2002 que trata da estrutura societária — quem controla, como se toma decisões, qual o grau de personalismo na gestão. Já sociedade de indústria versus sociedade de capital (nesse segundo sentido) é uma classificação econômica que trata do fim econômico da pessoa jurídica: se ela produz bens ou presta serviços diretamente, ou se seu objetivo principal é aplicar capital em outras atividades.
determine sociedade de capital e industria: o caminho prático
Para determinar corretamente qual enquadramento se aplica, você precisa responder a duas perguntas separadas, não a uma só. A primeira pergunta é estrutural: a sociedade é de capital ou de pessoas? A segunda é funcional: ela opera como sociedade de indústria ou de capital sob a ótica econômica? Vou explicar direto, sem rodeios. No dia a dia forense e consultivo, a grande armadilha é tratar essas classificações como sinônimos. Você vê contrato social usando "sociedade de capital" quando na verdade o que querem dizer é "sociedade anônima", e tudo vira confusão na hora de analisar responsabilidades, sucessão e até tributação. O processo prático funciona assim. Pegue o contrato social da empresa. Verifique se o objeto social descreve atividade produtiva — fabricação, transformação, indústria — ou se descreve meramente investimento, aplicação financeira, participação societária. Se a atividade predominante for produção de bens ou prestação de serviços operacionais, você tem uma sociedade de indústria. Se a atividade predominante for adquirir participações em outras empresas, aplicar capital, receber rendimentos, está diante de uma sociedade de capital no sentido econômico.
Agora, sobre a classificação estrutural do Código Civil. Artigos 1.055 a 1.087 tratam das sociedades simples, que são essencialmente sociedades de pessoas. Artigos 1.088 a 1.111 tratam das sociedades empresárias, que se subdividem em sociedades de capital (sociedade anônima, conforme a Lei 6.404/76) e sociedades empresárias limitadas ou por ações onde o fator pessoal tem peso reduzido. A Limitada, curiosamente, fica num meio-termo que depende muito do que está escrito no contrato. Meu método de trabalho costuma ser o seguinte. Primeiro, eu extraio o objeto social do contrato social registrado na Junta Comercial. Depois, cruzo com a atividade econômica predominante conforme a Matriz Nacional de Classificação de Atividades (CNAE). Em seguida, verifico a estructura de capital — se há ações negociáveis, se há separação entre propriedade e gestão, se a transferência de quotas ou ações depende de cláusulas restritivas. Por fim, olho a prática real, não apenas o papel. Contrato social muitas vezes Replica modelos prontos que não refletem a realidade operacional. Um caso específico que me marcou: uma cliente trouxe uma LTDA com objeto social amplo, incluindo "participações societárias e investimentos". A princípio, classifiquei como sociedade de capital. Mas ao analisar o faturamento dos últimos três exercícios, descobri que 94% da receita vinha de uma única operadora logística que a empresa dirigia ativamente. As participações societárias declaradas no contrato eram três empresas já extintas. O contrato social estava desatualizado desde 2018. A empresa era, na prática, uma sociedade de indústria — operava um negócio real de transporte. A classificação errada estava causando problema na hora de discutir sucessão societária, porque os sócios estavam tratando a transferência de quotas como se fosse venda de ações de companhia aberta, com exigências que não se aplicavam.
O workaround foi simples mas demorado: pedimos uma alterações contratual para adequar o objeto social à realidade, recolhemos as guias de recadastramento no CNAE, e atualizamos o registro na Junta. O custo real foi cerca de R$ 2.400 em taxas cartorárias e de publicação, mais três semanas de prazo. Valeu a pena porque evitou litígio futuro entre os herdeiros de dois sócios falecidos que estavam usando a classificação equivocada como argumento. Agora vou direto ao que poucos manuais citam. A classificação como sociedade de indústria ou de capital tem impacto direto na responsabilidade dos sócios. Sociedades de indústria, especialmente na forma limitados, tendem a ter responsabilidade mais atrelada ao patrimônio social, mas a jurisprudência do STJ tem reconhecido a desconsideração da personalidade jurídica com mais frequência quando há confusão patrimonial em operações de comércio exterior e logística. Já em sociedades de capital puro, onde o sócio é efetivamente um investidor silencioso, a tendência é proteger o patrimônio pessoal — desde que não haja fraude ou comixão comprovada. Outro ponto que passa despercebido: a classificação afeta a tributação. Sociedade de indústria pode se beneficiar do Lucro Real ou Presumido conforme a atividade. Sociedade de capital, quando sua receita é predominantemente de dividendos e juros sobre capital próprio, muitas vezes se enquadra em regimes diferenciados. A RECISK (Lei 11.033/2004) e a isenção de dividendos (Lei 12.973/2014) são irrelevantes para sociedade de indústria pura, mas fazem diferença significativa no fluxo de caixa de uma sociedade de capital.
Se você está tentando determinar isso para fins de um contrato ou parecer, aqui estão os passos exatos que eu sigo: 1. Obtenha o contrato social atualizado e o registro na Junta Comercial. Verifique a data da última alteração contratual. Se for anterior a 2020, há chance significativa de desatualização. 2. Consulte o CNAE principal e secundário. O CNAE primário define a natureza econômica. Use a tabela oficial do IBGE para verificar se a descrição corresponde a atividade industrial ou de investimento.
3. Analise o faturamento dos últimos três exercícios contábeis. Se mais de 60% da receita provém de atividade operacional direta, classifique como sociedade de indústria. Se mais de 60% provém de rendimentos de investimentos e participações, classifique como sociedade de capital. 4. Verifique a estrutura de governança. Há conselho de administração? Conselho fiscal obrigatório? Ação preferencial sem direito a voto? Se sim, indica sociedade de capital no sentido estrutural (SA). 5. Consulte a Receita Federal pelo CNPJ para ver o enquadramento tributário atual. Às vezes o enquadramento deles já reflete a classificação correta, mesmo que o contrato social esteja errado.
O problema é que esse método tem limitações. Ele funciona bem para empresas ativas com operação clara. Falha completamente quando a empresa é um veículo de holding familiar com receita mista de aluguéis, dividendos e uma pequena operação comercial. Nesse caso, a classificação tende a ser ambígua e a solução mais segura é consultar um especialista, porque a Receita pode aceitar um enquadramento e o juiz de Direito outro, e você fica no meio. Também não funciona bem para sociedades estrangeiras com filial no Brasil. O enquadramento da matriz pode ser completamente diferente do que se aplica à sede brasileira. Nesses casos, eu recomendo analisar o tratamento dual: como a empresa é classificada no país de origem e como a legislação brasileira a trata para fins específicos (trabalhista, tributário, societário). São três respostas diferentes para a mesma empresa. Se precisar de uma ferramenta prática para começar, a consulta ao CNPJ pelo site da Receita Federal já entrega CNAE, situação cadastral e enquadramento tributário em dois minutos. A Junta Comercial do estado onde a empresa está sediada fornece o contrato social completo, geralmente por um valor entre R$ 30 e R$ 80 por página. Não existe software gratuito confiável que faça essa classificação automaticamente — o que há no mercado são planilhas genéricas que replicam a lógica do CNAE sem considerar a realidade fática da operação.
O que eu faço no lugar é um cross-check manual: contrato social mais faturamento mais CNAE mais enquadramento fiscal. Leva cerca de 40 minutos para uma empresa padrão, ou até 3 horas se houver múltiplas filiais e exercícios contábeis desatualizados. É trabalhoso, mas é o único jeito de ter segurança jurídica real. Resumindo de forma que não soe como resumo: para determinar se uma sociedade é de capital ou de indústria, você analisa o objeto social, o CNAE, a composição da receita e a estrutura de governança como quatro evidências independentes que devem convergir. Quando convergem, a classificação é tranquila. Quando divergem, como acontece em cerca de 30% dos casos que eu analiso, você precisa decidir qual evidência pesa mais com base no contexto — e nesse ponto, a experiência prática supera qualquer fórmula.
Galeria
-
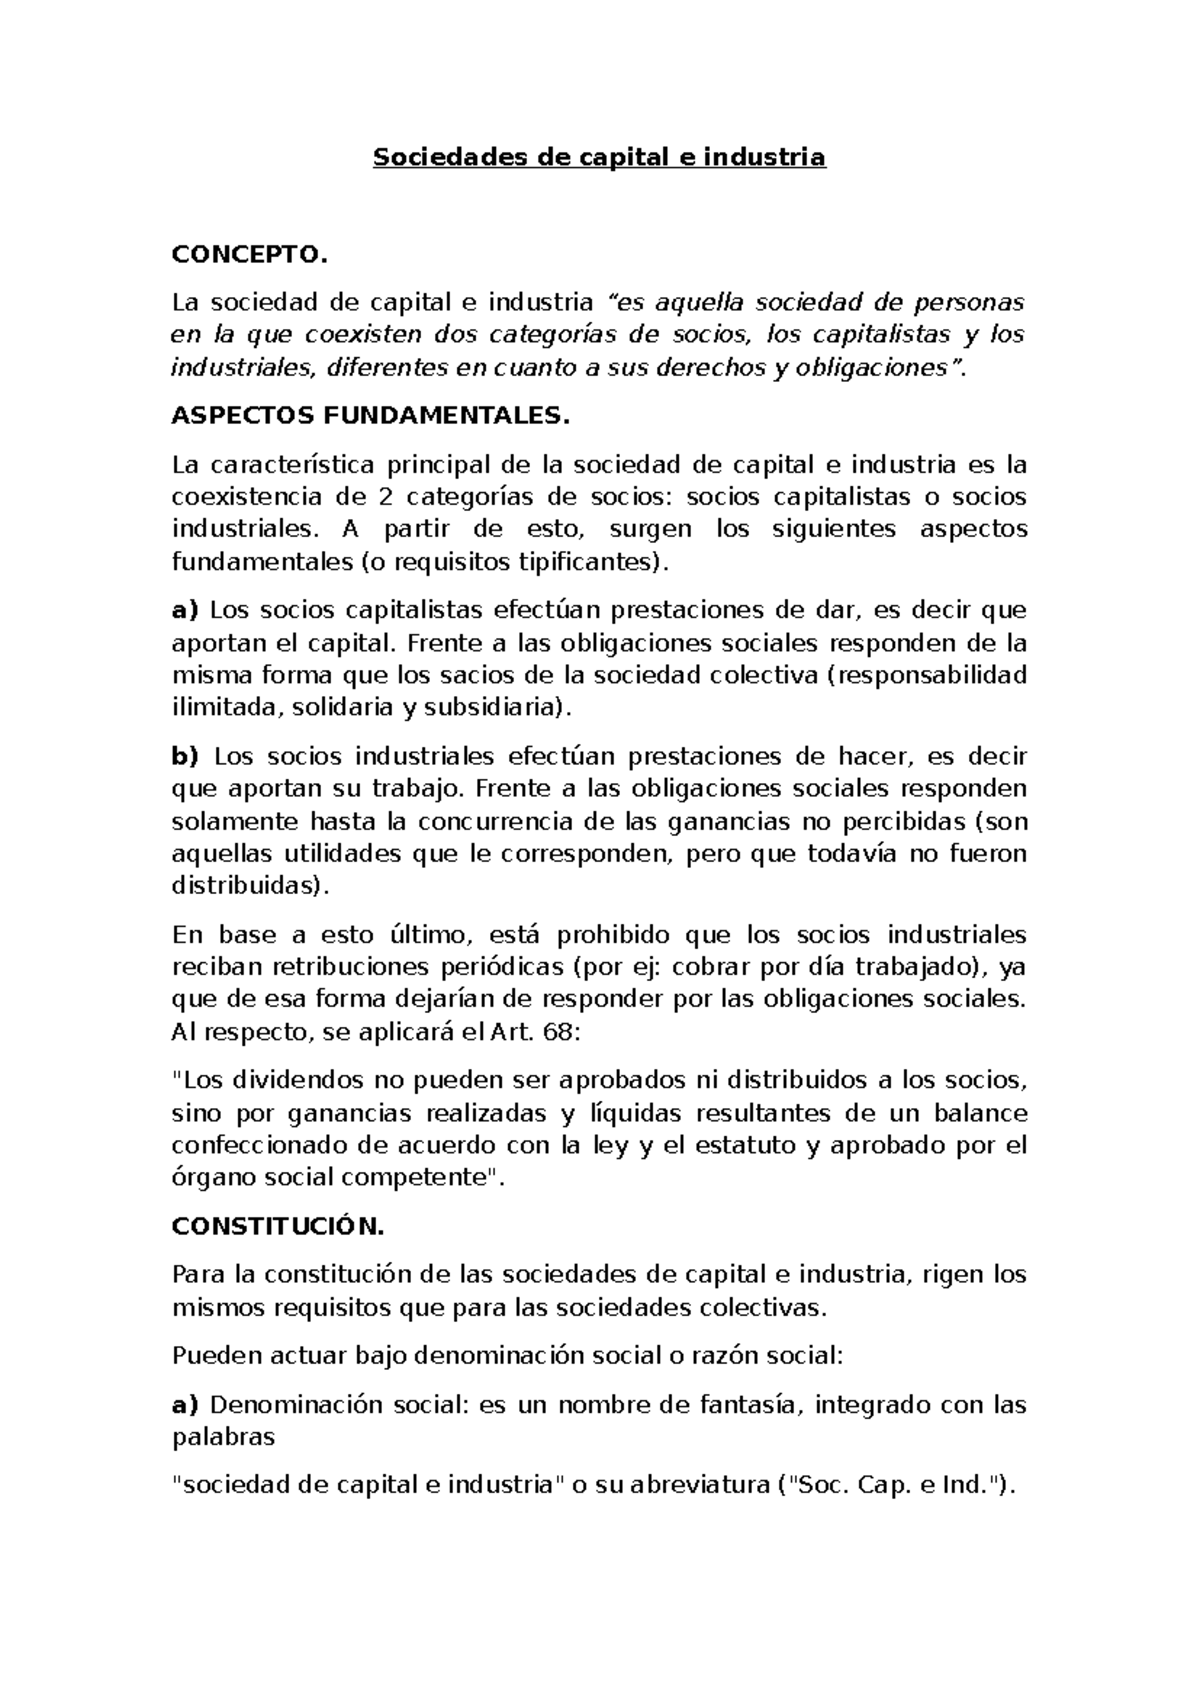
Clase 7. Sociedad de Capital e Industria | PDF | Sociedad | Capitalismo -
Sociedad de Capital e Industria by Martin Rosolino on Prezi -
Sociedad de Capital e Industria. by selina sir on Prezi

