Dr. Fernando Alves Núcleo De Perícias Contábeis
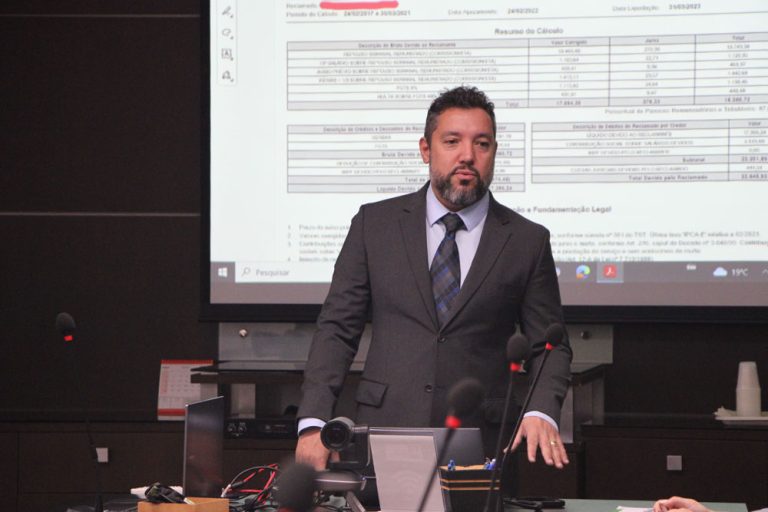
O que é perícia contábil e por que a maioria das partes não entende como funciona
Perícia contábil é a atuação de um especialista contratado para examinar documentos financeiros e emitir parecer técnico com valor probatório. O mercado brasileiro tem diversas estruturas de trabalho, e uma das mais citadas em processos de mediação e litígio é o dr. fernando alves núcleo de perícias contábeis. O nome aparece em atas de audiência, em despachos de juízes e em petições de advogados que precisam de laudo pericial com fundamentação técnica sólida. A questão é que, além do prestígio institucional, o trabalho desse tipo de núcleo envolve detalhes práticos que nem sempre ficam claros para quem está de fora da área contábil forense. Aperfeiçoei minha compreensão sobre como essas equipes operam após lidar diretamente com demandas que exigem reconstrução patrimonial e análise de fluxo de caixa empresarial. O que acontece na prática é diferente do que se lê nos manuais. Um laudo de perícia contábil bem executado não é um documento que apenas enumera valores. Ele constrói uma narrativa técnica que pode sustentar uma decisão judicial ou ser desmontada por uma contraperícia. A diferença entre um trabalho mediano e um trabalho sólido costuma estar na forma como o perito lida com dados incompletos, documentos rasurados, contas a descubrir não conciliadas e a falta de sincronia entre extratos bancários e livros fiscais.
dr. fernando alves núcleo de perícias contábeis
Quando um advogado ou uma parte solicita os serviços de um núcleo especializado, o primeiro passo costuma ser a entrega do pacote documental. A experiência mostra que a qualidade do laudo depende muito do que o cliente consegue reunir antes mesmo da perícia começar. Extratos bancários de todos os anos envolvidos, comprovantes de recebimento, contratos sociais atualizados, folhas de pagamento, declarações de imposto de renda e, quando o caso é de natureza societária, balanços patrimoniais e DREs das sociedades em litígio. Se o pacote vier incompleto, o perito precisa fazer estimativas ou requerer à justiça a juntada de documentos que estão sob custódia de terceiros. Isso alonga o prazo e encarece o trabalho. Um ponto que poucos compreendem é que a perícia contábil pode ter objetivos muito diferentes dependendo da causa. Em ações de dissolução parcial de sociedade, por exemplo, o foco é o cálculo do valor dos quotas e a identificação de ativos ocultos. Em execuções fiscais ou cobranças, o foco é a comprovação de dívida e a validação de juros e multas. Em inventários e partilhas, o foco é a avaliação de bens e a reconstrução do espólio. Cada objetivo exige uma metodologia distinta. O dr. fernando alves núcleo de perícias contábeis costuma adotar procedimentos padrão como a confrontação de extratos com lançamentos contábeis, a verificação da autenticidade de documentos mediante requestes formais aos órgãos competentes e a utilização de softwares de auditoria para cruzamento de dados em larga escala. O resultado final é um laudo que integra fundamentação técnica, cálculos detalhados e anexos numerados que facilitam a leitura pelo juiz e pelas partes. Há uma nuance importante que técnicos iniciantes geralmente ignoram. A perícia contábil não serve apenas para provar o que aconteceu. Ela também pode servir para demonstrar que não há como provar algo com segurança devido à ausência de documentação. Esse tipo de conclusión tem valor probatório próprio, mas precisa ser redigido com cuidado para não ser interpretado como omissão ou incapacidade do perito. A redação deve deixar explícito que a limitação decorre da falta de elementos nos autos e não de falha na diligência profissional. Isso evita que a parte contrária questiona a imparcialidade do laudo apenas porque o perito não encontrou provas de algo que não deixou rastro documental.
Outro aspecto que causa confusão é a diferença entre perícia contábil e auditoria contábil. Auditoria é uma revisão sistemática das demonstrações contábeis para expressar opinião sobre se elas apresentam adequadamente a situação patrimonial. Perícia contábil é um exame directed por uma autoridade judiciária ou por acordo entre as partes, com finalidade exclusivamente probatória. A mesma equipe técnica pode ter competência para ambas as atividades, mas os procedimentos, os padrões aplicáveis e o formato do relatório final são diferentes. Confundir esses dois conceitos pode levar a expectativas irreais por parte do contratante, que passa a acreditar que um laudo pericial vai funcionar como uma auditoria completa, com descobertas sistemáticas de irregularidades em todos os lançamentos. Na realidade, a perícia muitas vezes se restringe aos pontos especificamentequestionados na demanda. Quando precisei acompanhar um caso envolvendo suspeita de desvio de recursos em uma sociedadeLtda, a complexidade começou com a divergência entre os extratos bancários fornecidos pela empresa e os lançamentos registrados no livro caixa. Os valores batiam em linha geral, mas havia movimentações recorrentes entre contas pessoais dos sócios e a conta jurídica que não constavam como despesas autorizadas. O procedimento que adotei foi solicitar, por meio do juiz, cópias autênticas dos extratos junto às instituições financeiras, o que eliminou a possibilidade de contestação baseada em versões documentais conflitantes. Depois, executei um teste de significância calculando o percentual de transações entre as contas dos sócios em relação ao total de entradas e saídas. O resultado foi de aproximadamente dezessete por cento, valor que considero material para efeitos de prova. A contraparte argumentou que se tratava de simples empréstimos internos, mas não apresentou contratos de mútuo registrados nem autorizações em ata de reunião dos sócios. A ausência de documentação formal fortaleceu a tese de que as transferências não tinham natureza jurídica claramente definida, o que permitted ao juiz considerar indício forte de ocultação patrimonial. Essa situação ilustra um ponto que merece atenção: a perícia contábil frequentemente lida com lacunas documentais que podem ser decisivas. Um laudo robusto não tenta preencher buracos com suposições. Ele os sinaliza, quantifica o impacto possível e deixa claro qual é o grau de confiabilidade das conclusões. Isso protege o perito de críticas futuras e dá ao magistrado subsídios para decidir com base em evidências mensuráveis.
Quem busca os serviços de um núcleo como o dr. fernando alves núcleo de perícias contábeis deve ter clareza sobre prazos e custos. Um laudo pericial médio, com pacote documental razoavelmente completo e sem necessidade de requisições judiciais prolongadas, tende a ser entregue em trinta a sessenta dias úteis. Pacotes mais complexos, que exigem análise de múltiplas sociedades, reconstrução de anos fiscais extensos ou cruzamento com bases de dados públicas como a Receita Federal e o Cartório de Títulos e Documentos, podem levar de dois a quatro meses. O custo varia conforme a complexidade, o volume de documentos, a necessidade de viagens para inspeções presenciais e a quantidade de audiências de esclarecimento às quais o perito comparecer. É comum que os honorários sejam fixados por quota parte inicial mais taxa por hora adicional de diligência, mas o contrato deve especificar claramente o que está incluído e o que gera taxa extra. Uma desvantagem real desse tipo de serviço é a dependência da cooperação das partes. Se uma delas se recusa a apresentar documentos sob sua custódia ou contesta a legitimidade do perito, o andamento da perícia pode ser travado. Nesse cenário, a solução mais eficiente é o pedido de intimação judicial para cumprimento de obrigação de fazer, com cominação de multa diária até a apresentação dos documentos. O perito não deve esperar indefinidamente. Deve protocolar pedido de informação ao juiz dentro de quinze dias úteis a partir do obstáculo identificado, mantendo registro formal de todas as tentativas de acesso à documentação. Outro ponto importante é a possibilidade de contraperícia. Qualquer parte pode requerer a nomeação de um perito assistente ou a realização de uma segunda perícia quando houver fundados motivos para questionar o laudo original. Motivos válidos incluem divergência metodológica significativa, omissão de documento essencial, cálculo matemático inconsistente ou interpretação equivocada de norma contábil aplicável. O simples desacordo com a conclusão não é, por si só, motivo suficiente. O crítico precisa apontar erro concreto, mostrar como o correto seria e apresentar substituição válida do raciocínio. Laudos produzidos por núcleos especializados costumas resistir bem a contraperícias quando há rigor nos procedimentos e transparência nos anexos, mas isso não garante imunidade contra erros isolados ou interpretações contestáveis.
Se você está avaliando se recorre a um núcleo de perícias contábeis, recomenda-se uma verificação preliminar da estrutura técnica da equipe, dos casos já conduzidos e da forma como os laudos são organizados. A existência de pareceres anteriores com boa aceitação pelos tribunais é um indicador forte de qualidade. A clareza na comunicação com o cliente, a pontualidade nos prazos e a capacidade de explicar termos técnicos de forma acessível também são critérios relevantes. Nem todo serviço de perícia contábil atende a esses padrões, e identificar essa variação antes de contratar evita frustrações posteriores. Aperfeiçoar a compreensão sobre perícia contábil exige ir além da definição teórica. Envolve entender como o trabalho se desenrola nos autos, como os documentos são tratados, como as limitações são comunicadas e como as conclusões são construídas sob pressão de prazos e de contestações. O dr. fernando alves núcleo de perícias contábeis representa uma opção concreta no mercado brasileiro, mas a escolha deve ser fundamentada em critérios objetivos e não apenas em indicações ou na reputação institucional isolada.
Galeria
-
Núcleo de Empresas Contábeis da ACIBr promove palestra com auditor da ... -

Inovação e tecnologia deram o tom ao X Encontro de Peritos Contábeis ... -
Guia Completo sobre Perícias Contábeis | PDF | Contabilidade | Prova ... -

Perícias contábeis e econômicas | Podcast Perícia Federal | EP #05 ...

