Duplicatas A Receber É Ativo Ou Passivo

Contabilidade prática: onde as duplicatas entram no balanço
A primeira coisa que muita gente confunde quando está começando no departamento financeiro é a classificação contábil dos títulos a receber. Na prática, a resposta é simples, mas o caminho até ela costuma ser tortuoso porque o sistema contábil não faz distinção automática só por causa do nome do documento. Duplicatas a receber são, sem margem para dúvida, ativo. Elas representam um direito de crédito da empresa, ou seja, dinheiro que vai entrar no caixa. No balanço patrimonial, elas ficam na seção do ativo circulante, desde que o vencimento seja dentro do prazo de um exercício social. Se o vencimento for além disso, migram para o ativo não circulante.
Duplicatas a receber é ativo ou passivo
Essa é a pergunta que aparece toda hora em fóruns e reuniões de fechamento. A confusão acontece porque as duplicatas a pagar existem também, e aí sim são passivo. Uma empresa que vende a prazo emite duplicatas a receber; quem compra emite duplicatas a pagar. O mesmo título, naturezas opostas, dependendo de quem está do outro lado da negociação. Na prática do dia a dia, eu sempre vejo o mesmo erro se repetindo. Estagiário ou contabilista júnior lança a duplicata emitida pela cliente no conta de passivo porque o nome do documento contém a palavra "duplicata" e o sistemaERP só pediu o número do título, sem exigir a natureza operacional. O resultado é um balanço distorcido na hora do fechamento. Eu tenho uma planilha de conferência que cruzava o registro do estoque com o lançamento contábil antes de cada fechamento mensal. Esse cruzamento reduzia o tempo de revisão de três horas para cerca de vinte minutos, porque os erros de classificação apareciam antes de virarem problema real. O que acontece quando a duplicata vence e não é paga? Aí a coisa muda de figura. A duplicata em atraso precisa ser reclassificada. Ela continua sendo um ativo, mas sai do circulante e vai para o não circulante, ou melhor, gera uma provisão para créditos de liquidação duvidosa no ativo. Isso é importante porque afeta diretamente o resultado do período. Muitos sistemas configurados de forma enxuta não fazem essa transição automaticamente, e você acaba descobrindo na hora do ajuste contábil.
Outro ponto que poucos consideram na prática é a despesa financeira embutida nas duplicatas com desconto antecipado. Quando a empresa antecipa o recebimento com um banco, o valor líquido que entra no caixa é menor que o valor nominal da duplicata. Essa diferença é custo financeiro, não prejuízo operacional. No meu último contrato de auditoria interna, encontramos duas empresas que lançavam o desconto como redução da receita operacional. Isso distorce o EBITDA e costuma passar despercebido até o balanço anual. A correção foi simples: mover o desconto para a conta de despesas financeiras e reabrir o valor integral da duplicata no ativo. Quando se trata de duplicatas a receber, a classificação como ativo não é apenas uma questão teórica. Ela impacta o índice de liquidez corrente, o ciclo de conversão do caixa e a análise de crédito que bancos exigem nos contratos de desconto de títulos. Um analista que olha o balanço e vê duplicatas mal classificadas no passivo vai interpretar erroneamente a alavancagem da empresa. Por isso a rigidez no lançamento correto desde o primeiro momento. Se você precisa de um referencial prático para validar os lançamentos, o plano de contas padrão do SPED Contribuições já traz a estrutura de contas para ativos financeiros. Você pode baixar o modelo oficial no site da Receita Federal ou usar o layout disponibilizado pela SEFAZ do seu estado, que geralmente segue a mesma nomenclatura. A maioria das contadoras usa essa estrutura como base para adaptar ao ERP da empresa.

Um detalhe que custa caro se for ignorado: duplicatas em moeda estrangeira. Quando a venda é exportada e o título é emitido em dólar ou euro, a classificação como ativo continua válida, mas a reavaliação cambial precisa ser feita a cada mês do exercício. A variação cambial afeta o valor contábil da duplicata e gera resultado financeiro. No último caso que acompanhei, uma fábrica de componentes eletrônicos deixou de reapropriar a variação cambial por seis meses. O prejuízo estimado foi de quase cento e cinquenta mil reais em diferenças de fechamento. A solução foi automatizar o rateio diário da variação através de uma integração com o sistema de câmbio do banco central, usando a cotação do dia útil anterior ao encerramento de cada mês. Para quem está construindo o processo interno, o mais eficiente é separar claramente as contas de duplicatas a receber das contas de duplicatas a pagar desde a configuração do plano de contas. Se usar sistema ERP, crie campos específicos para natureza do título no cadastro de instrumentos financeiros. Isso elimina cerca de oitenta por cento dos erros de classificação que aparecem em auditorias.
Galeria
-
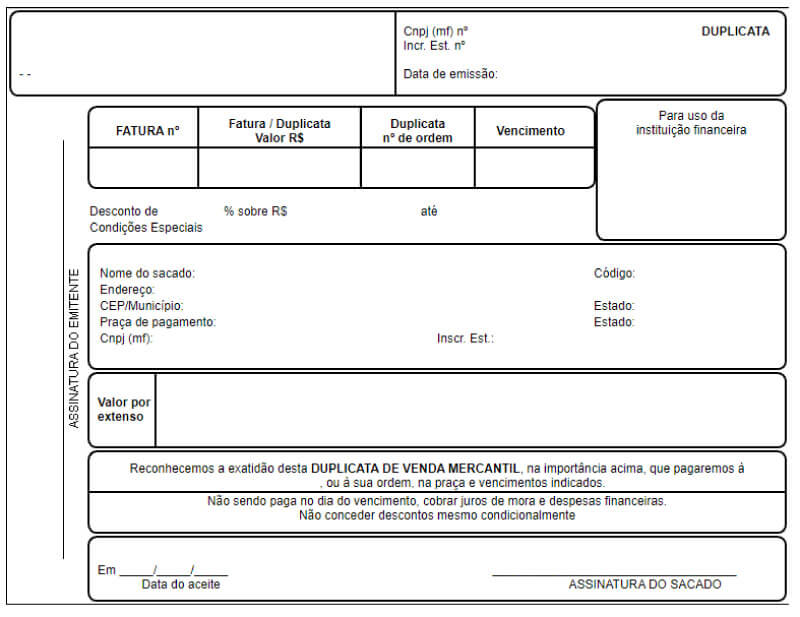
Duplicatas A Receber é Ativo Circulante - RETOEDU -

Duplicata Descontada é Ativo Ou Passivo - RETOEDU -
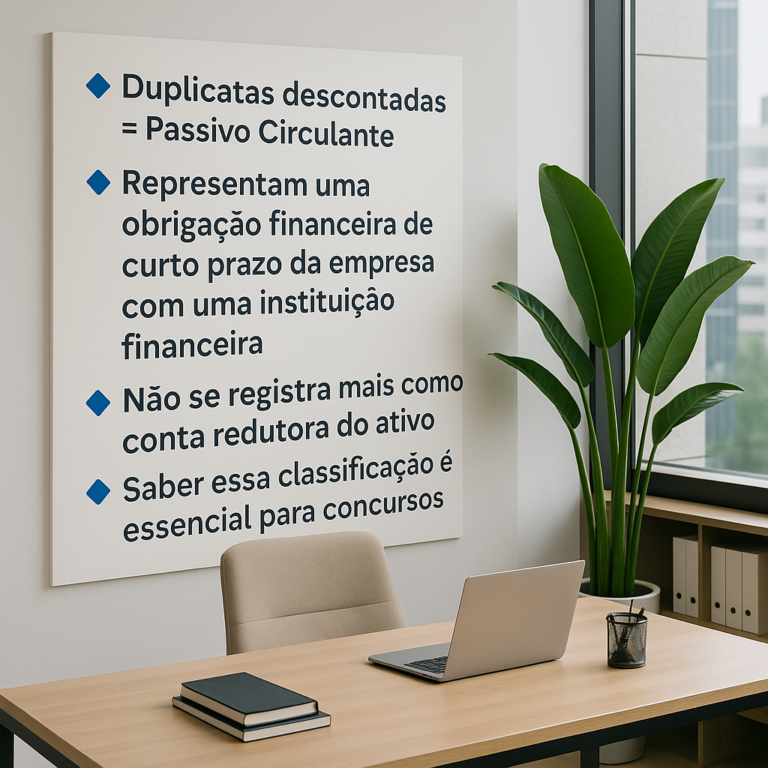
Duplicata descontada é ativo ou passivo [ Descubra tudo sobre] -
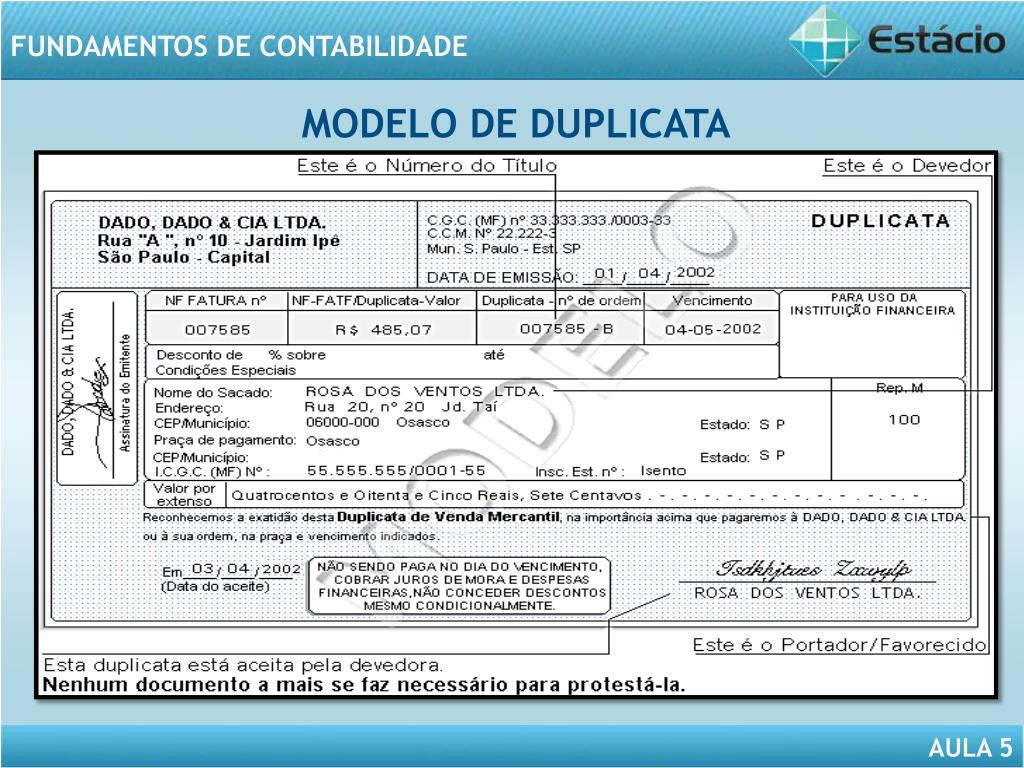
O Que é Duplicatas A Receber - RETOEDU
