Durante Um Exercicio Fiscal A Empresa Alfa

Procedimentos fiscais no exercício de uma empresa portuguesa
Durante um exercicio fiscal a empresa alfa enfrenta as mesmas obrigações contenciosas que qualquer sociedade comercial em Portugal. A diferença não está nas regras — está na forma como os números se organizam antes de chegarem às mãos da Autoridade Tributária.O que acontece quando o exercício fiscal começa
A abertura do período tributário exige um conjunto mínimo de documentos e prazos que não admitem margem para improvisação. A empresa deve ter disponível o livro diário, os livros anexos, os documentos que suportam cada lançamento, e as declarações preliminares enviadas ao longo do ano. O exercício fiscal segue o ano civil na maioria dos casos, mas sociedades com exercícios adaptados à sua atividade comercial precisam de confirmar essa data junto do departamento de finanças responsável pela sua área.A partir do momento em que o exercício está aberto, cada movimento contável gera um efeito fiscal direto ou indireto. Despesas dedutíveis, retenções na fonte, IVA a recuperar ou a pagar, e contribuições sociais são todos ligados entre si. Um erro numa única linha pode desequilibrar três declarações diferentes.
Passo a passo prático para organizar o exercício
Comece por verificar se a contabilidade do período está estruturada de acordo com o Plano Oficial de Contas aplicado em Portugal. Muitas empresas importam templates genéricos que não refletem as subcontas necessárias para classificação fiscal correta. Isso gera divergências que só aparecem durante uma revisão. Em seguida, confirme os prazos de entrega das declarações. O IVA mensal vence-se no décimo quinto dia do mês seguinte. O IRC provisório tem três prestações estimadas, e a declaração anual de IRC segue calendário próprio dependendo do porte da empresa. O IRS dos trabalhadores permanece sob responsabilidade patronal com vencimento anual. Todos esses prazos são fixos e o não cumprimento gera juros de mora calculados desde o dia seguinte ao vencimento.Um detalhe que pouca gente considera: os documentos de apoio devem ser conservados durante dez anos. Não apenas os registos contábeis, mas também contratos, faturas de fornecedores, extratos bancários e comunicações relacionadas com operações tributárias. Na prática, isso significa que a organização digital dos ficheiros deve ser pensada desde o início do exercício, não como algo a resolver no final.
Um caso concreto que encontrei recentemente
Tive uma situação em que uma empresa apresentava despesas de combustível automóvel como totalmente dedutíveis ao IRC. O problema era que o veículo estava registado ao nome de um administrador e não da empresa. A despesa constava na contabilidade, o IVA tinha sido deduzido, e a retenção na fonte estava corretamente preenchida. Tudo parecia correto na superfície. A correção passou por reclassificar essas despesas como rendimentos sujeitos a IRS do administrador e ajustar as declarações de IVA dos períodos afetados. O custo foi significativo em termos de tempo e de eventual aplicação de coimas, mas o resultado final foi mais barato do que deixar o erro consolidado. A lição prática é simples: verifique a titularidade de cada despesa antes de a classificar como dedutível.Erros frequentes que prejudicam o exercício fiscal
A classificação errada de receitas e despesas é o erro mais comum. Empresas confundem despesa operacional com despesa não dedutível, ou tratam receitas isentas como se fossem tributáveis. Isso altera diretamente o resultado fiscal e pode gerar saldos a pagar inesperados. Outro erro recorrente diz respeito às retenções na fonte sobre serviços prestados por terceiros. Quando uma empresa esquece de reter ou retém a taxa incorreta, a dedução ao IRC é automaticamente afetada e a declaração fica inconsistente. O sistema fiscal deteta essa divergência com relativa facilidade durante a análise.Há ainda o problema da falta de conciliação bancária regular. Fechar a contabilidade sem confrontar os saldos com os extratos é um vício antigo que continua a aparecer. Quando o faz no final do exercício, muitas vezes descobre diferenças que já não têm origem identificável. Conciliações mensais resolvem isso em quinze minutos. Fazer isso uma vez por ano pode levar horas.

Ferramentas úteis para o exercício fiscal
A ferramenta oficial da Autoridade Tributária para acesso a dados fiscais é o Portal das Finanças. A partir dele é possível consultar estados de conta, enviar declarações, obter certidões e acompanhar o andamento de processos. Para gestão contábil, existem múltiplas soluções no mercado português que se integram com o sistema fiscal. A escolha depende do volume de transações e da complexidade da atividade.Não recomendo soluções que não permitam exportação de dados em formato estruturado. Quando surge a necessidade de apresentar documentação específica, ficar preso a um software que não gera relatórios compatíveis com os modelos oficiais é um problema real. Prefira plataformas que mantenham padrões abertos de intercâmbio.
Vantagens e limitações da preparação antecipada
Preparar o exercício fiscal com antecedência reduz drasticamente o risco de erros e permite identificar irregularidades antes que se tornem problemas maiores. O principal contra é o custo inicial de implementação de processos adequados. Para empresas com equipa interna, isso significa dedicar tempo de trabalho à organização documental. Para empresas que contratam serviço externo, significa garantir que o contador tem acesso a informação completa desde o início do período.Em setores com elevada rotatividade de clientes e fornecedores, a pressão por velocidade na emissão de faturas pode comprometer a qualidade dos registos. Nesse cenário, a melhor alternativa é automatizar a entrada de dados sempre que possível, mantendo sempre um controlo manual periódico sobre os lançamentos mais relevantes.
O exercício fiscal não é um obstáculo a superar no final do ano. É um processo contínuo que exige disciplina, organização e atenção aos detalhes desde o primeiro dia. Quem trata como uma formalidade tardia acaba por pagar mais caro em ajustes, correções e stress desnecessário.Galeria
-

PLANEAMENTO FISCAL - Aumente os recursos financeiros da sua empresa. -
Caso Empresa Alfa | PDF | Business | Derecho laboral -
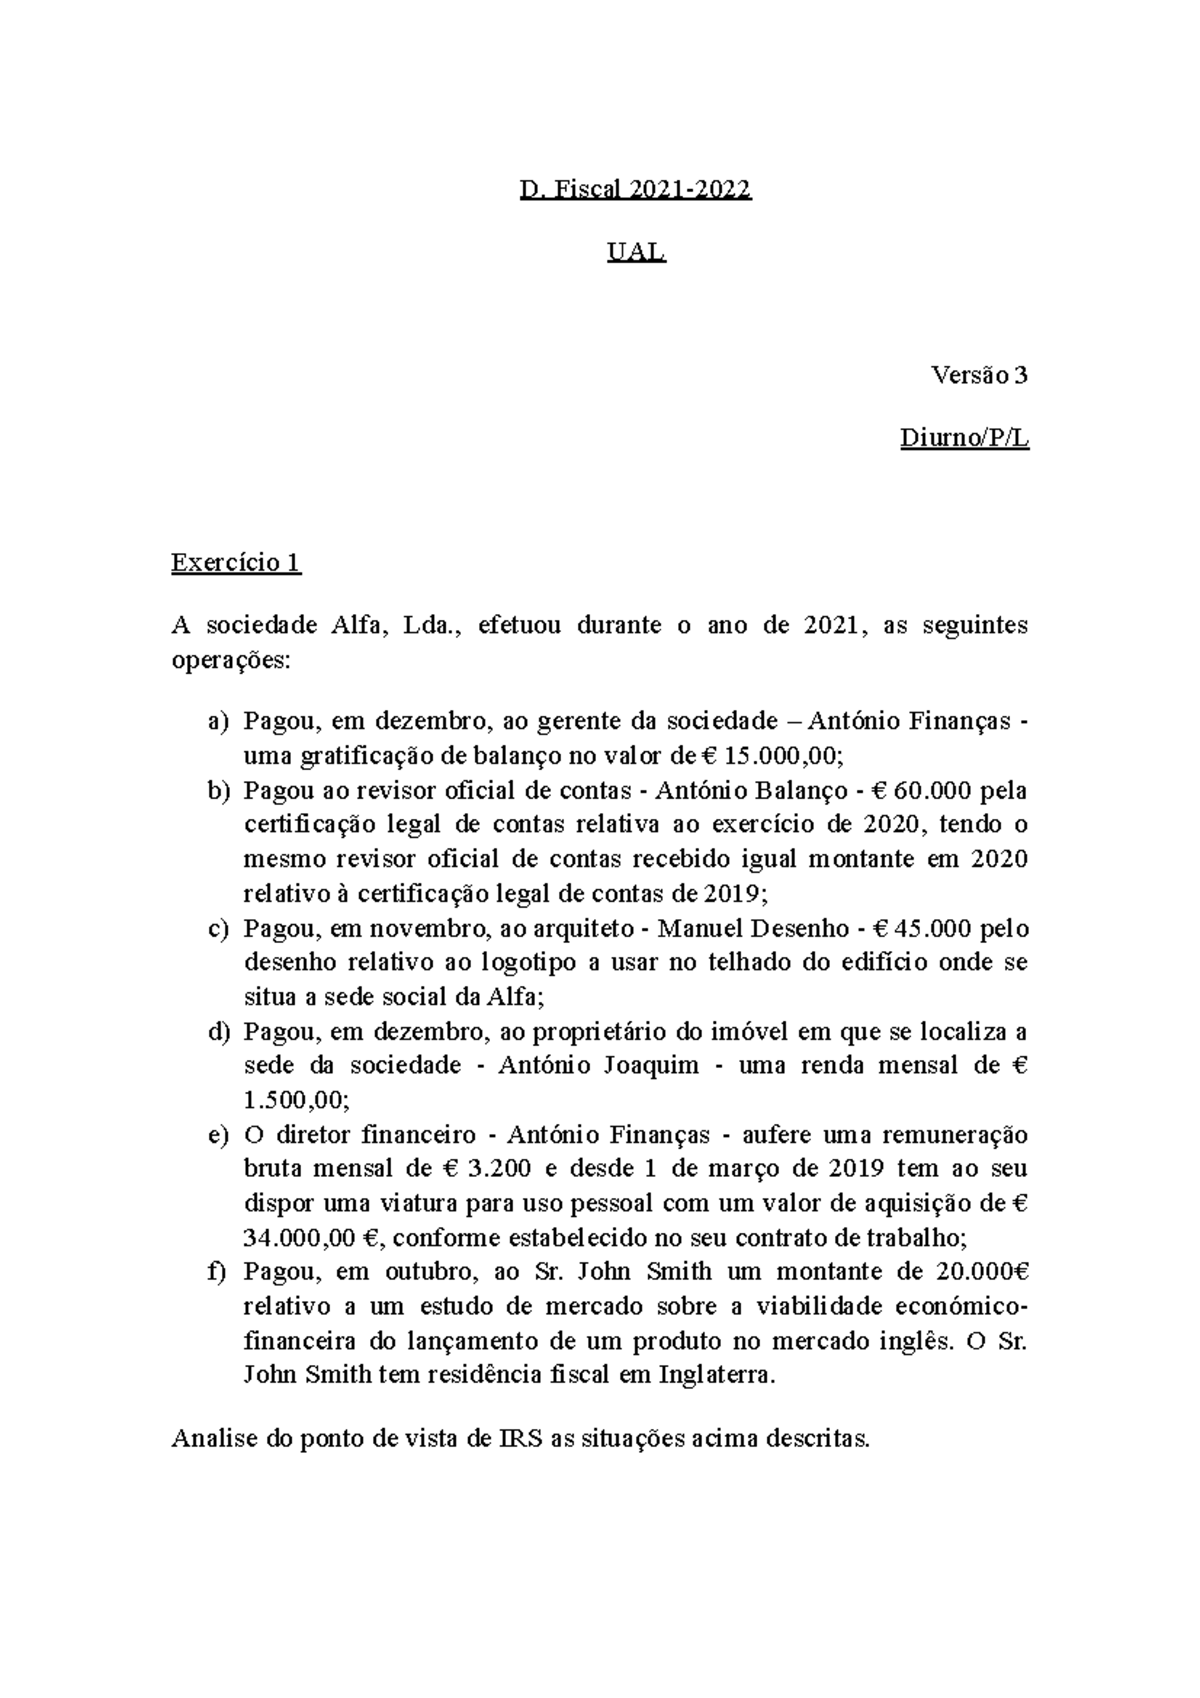
Exercicios vers ão 3 v1 - D. Fiscal 2021- UAL Versão 3 Diurno/P/L ... -
Exercícios de Escrita Fiscal e IPI | PDF | Carro | Indústrias


