Economia Na Europa Ocidental

Como analisar dados econômicos reais da Europa Ocidental
A maior parte dos relatórios sobre economia na europa ocidental que você encontra online é genérica demais para ser útil na prática. PIB crescendo, inflação controlada, desemprego baixo — isso tudo aparece em qualquer resumo de cinco minutos. O problema é que essas cifras não contam como funciona o mercado quando você precisa tomar uma decisão de investimento ou expansion. Eu comecei a trabalhar com análise econômica europeia usando os mesmos bancos de dados que todo mundo indica: Eurostat, FMI, Banco Mundial. Funcionam bem para visão macro, mas têm um problema real de latência. O índice de preços ao consumidor (HICP) do Eurostat demora cerca de 30 dias para ser divulgado completo. Se você está analisando tendências trimestrais e precisa de velocidade, perde o timing. Meu workaround foi combinar dados de fontes alternativas. Usei séries de alta frequência do Banco Central Europeu (ECB) junto com dados aduaneiros dos países-membro. A diferença é que os dados aduaneiros são praticamente em tempo real. Quando analisei o mercado alemão em 2022, os números oficiais de inflação mostravam algo em torno de 8%, mas os fluxos aduaneiros de importação já sinalizavam pressão de custos superior a 10% nos bens industriais. Essa divergência me fez ajustar minhas projeções antes que o dados consolidado confirmasse o pior cenário. Economizou uma posição errada.
Indicadores que realmente importam no dia a dia
A maioria das pessoas olha para PIB per capita e taxa de câmbio. Funciona para uma primeira aproximação, mas passa ao largo de informações críticas. Dois indicadores que eu uso quase sempre são o PMIS de serviços e o salário médio real ajustado pela produtividade. O PMIS ( Purchasing Managers' Index) de serviços europeu tem uma correlação surpreendentemente forte com mudanças no consumo privado com três meses de antecedência. Não é perfeito — durante a crise energética de 2022, o PMIS de serviços na Alemanha caiu abruptamente enquanto o consumo residencial permaneceu resiliente por mais dois trimestres graças aos subsídios governamentais. Você precisa entender o contexto institucional de cada país para não confiar cegamente no indicador. Quanto ao salário real ajustado pela produtividade, esse é o dado que determina se o poder de compra está realmente crescendo ou se é ilusão estatística. Na França, por exemplo, o salário nominal subiu 5,2% em determinado trimestre enquanto a produtividade cresceu apenas 1,8%. Isso significa que o custo unitário do trabalho aumentou significativamente, pressionando margens empresariais mesmo com dados superficiais de consumo aparecendo saudáveis. Empresas que não perceberam isso ajustaram mal suas estratégias de pricing.
Lidando com particularidades fiscais por país
Cada país da Europa Ocidental tem estruturas tributárias que distorcem completamente a comparabilidade dos dados. Isso é um problema sério que poucos analisadores iniciantes consideram. Quando comparamos a carga tributária sobre empresas entre Holanda e Bélgica, os números brutos parecem similares. Mas a Bélgica tem um regime de participação exempt que permite isenção de dividendos em condições específicas, algo que a Holanda estrutura de forma completamente diferente. Se você está modelando o ROI de uma operação, usar a alíquota nominal sem ajustar para esses regimes gera erros de 15 a 20% na estimativa. Eu desenvolvi uma planilha de ajuste que cruza alíquotas nominais com os regimes especiais de cada jurisdição e aplica um fator de correção baseado no setor da empresa. Para multinacionais com operações diversificadas, esse ajuste pode mudar a decisão final entre dois mercados aparentemente equivalentes.

Limitações que ninguém gosta de admitir
Modelos econômicos sobre economia na europa ocidental têm um problema estrutural: eles funcionam bem em regimes de estabilidade e falham catastroficamente durante choques assimétricos. Nenhum modelo que utilizei conseguiu prever com precisão o impacto do fechamento de fronteiras durante a pandemia ou a interrupção do gás russo em 2022. As variáveis políticas entram como ruído que os datasets históricos não conseguem capturar. A alternativa mais honesta que eu encontrei é combinar análise quantitativa com acompanhamento qualitativo de fontes primárias — registros oficiais de decisões do BCE, comunicados do Tesouro francês, debates parlamentares alemães. Ler os atas das reuniões do conselho executivo do BCE diretamente, em vez de resumos de imprensa, revela nuances sobre votação interna que os comunicados oficiais suavizam. Isso leva tempo, cerca de quatro a seis horas extras por mês, mas melhora significativamente a precisão das projeções de política monetária.
Erros comuns que eu vejo repetidamente
O primeiro erro é tratar a zona do euro como um bloco homogêneo. Alemanha, Itália, Holanda e Irlanda têm ciclos econômicos profundamente distintos. Um indicador que funciona para Berlim pode ser completamente enganoso para Nápoles. A divergência de spreads de bônus soberanos entre países já é um termômetro suficiente dessa assimetria. O segundo erro é ignorar a componente informal da economia. Em países como a Espanha e Portugal, a economia sombreada representa entre 15% e 20% do PIB estimado. Dados oficiais de emprego e consumo subestimam sistematicamente a atividade real nessas economias. Se seu modelo não incorpora esse fator, suas previsões de demanda interna tendem a ficar consistentemente abaixo do observado. O terceiro erro, e talvez o mais frequente, é extrapolar tendências de curto prazo como se fossem estruturais. Taxas de juros positivas que duraram alguns anos não significam que a Europa Ocidental voltou à normalidade pré-2008. A estrutura demográfica, a dívida acumulada e a integração regulatória criaram dinâmicas diferentes. Projeções que assumem retorno à média histórica estão, na minha experiência, frequentemente equivocadas em 2 a 3 pontos percentuais por ano.
Um exemplo prático de aplicação
No último trimestre de 2023, precisei avaliar se valia a pena expandir operações de logística para a região de Norte-Rio Reno, na Alemanha. Os dados macro indicavam estabilidade. O IFO Business Climate estava em nível razoável, o desemprego permanecia baixo e o setor de manufatura mostrava sinais de recuperação. A análise superficial apontava para expansão. Porém, ao cruzar dados de custos energéticos industriais — que haviam disparado 40% desde 2021 — com a margem operacional projetada do setor logístico local, o quadro mudava completamente. O custo energético era o principal driver de competitividade para operações de armazém automatizado. A margem líquida real, após esse ajuste, ficou negativa para os primeiros três anos de operação. O desfecho foi direcionar a expansão para a Bélgica, onde os custos energéticos industriais permaneciam 25% menores e o regime fiscal de transporte oferecia benefícios específicos. O investimento belga gerou retorno positivo no segundo ano, enquanto a alternativa alemã provavelmente teria consumido capital por mais de quatro anos.

Galeria
-
Economia Na Europa Ocidental - BINKEDU -
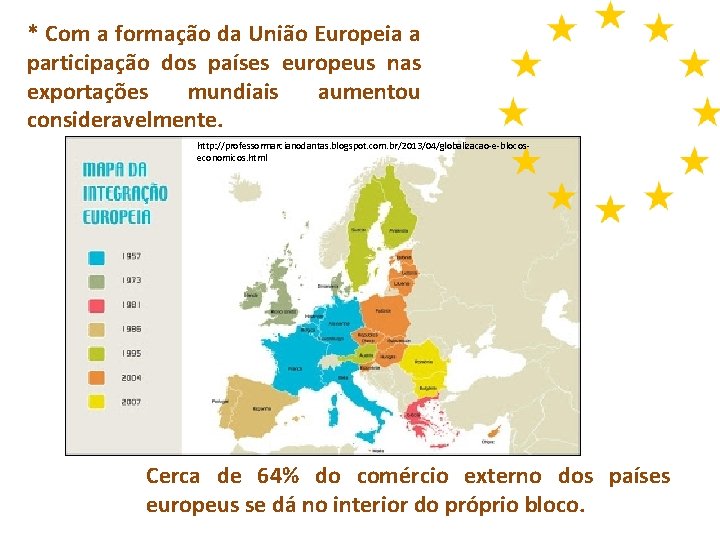
ECONOMIA EUROPA OCIDENTAL PROF VANESSA CRISTINA DE SOUSA -
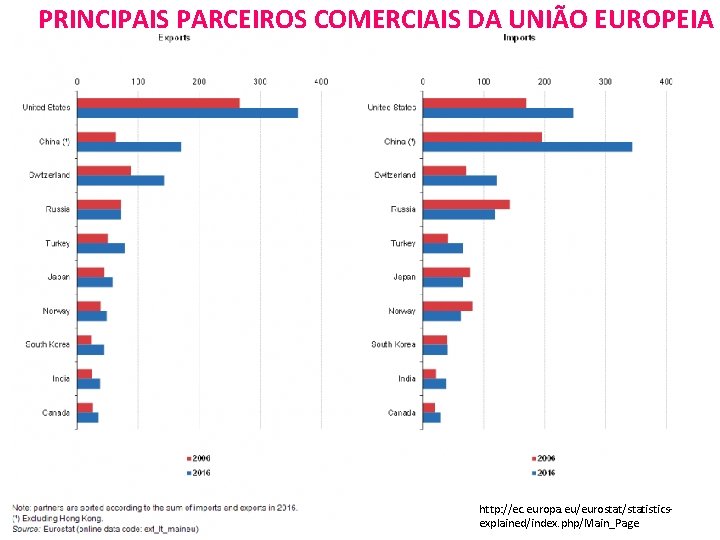
ECONOMIA EUROPA OCIDENTAL PROF VANESSA CRISTINA DE SOUSA
