Elisao E Evasao Fiscal
Como distinguir elisao e evasao fiscal na prática
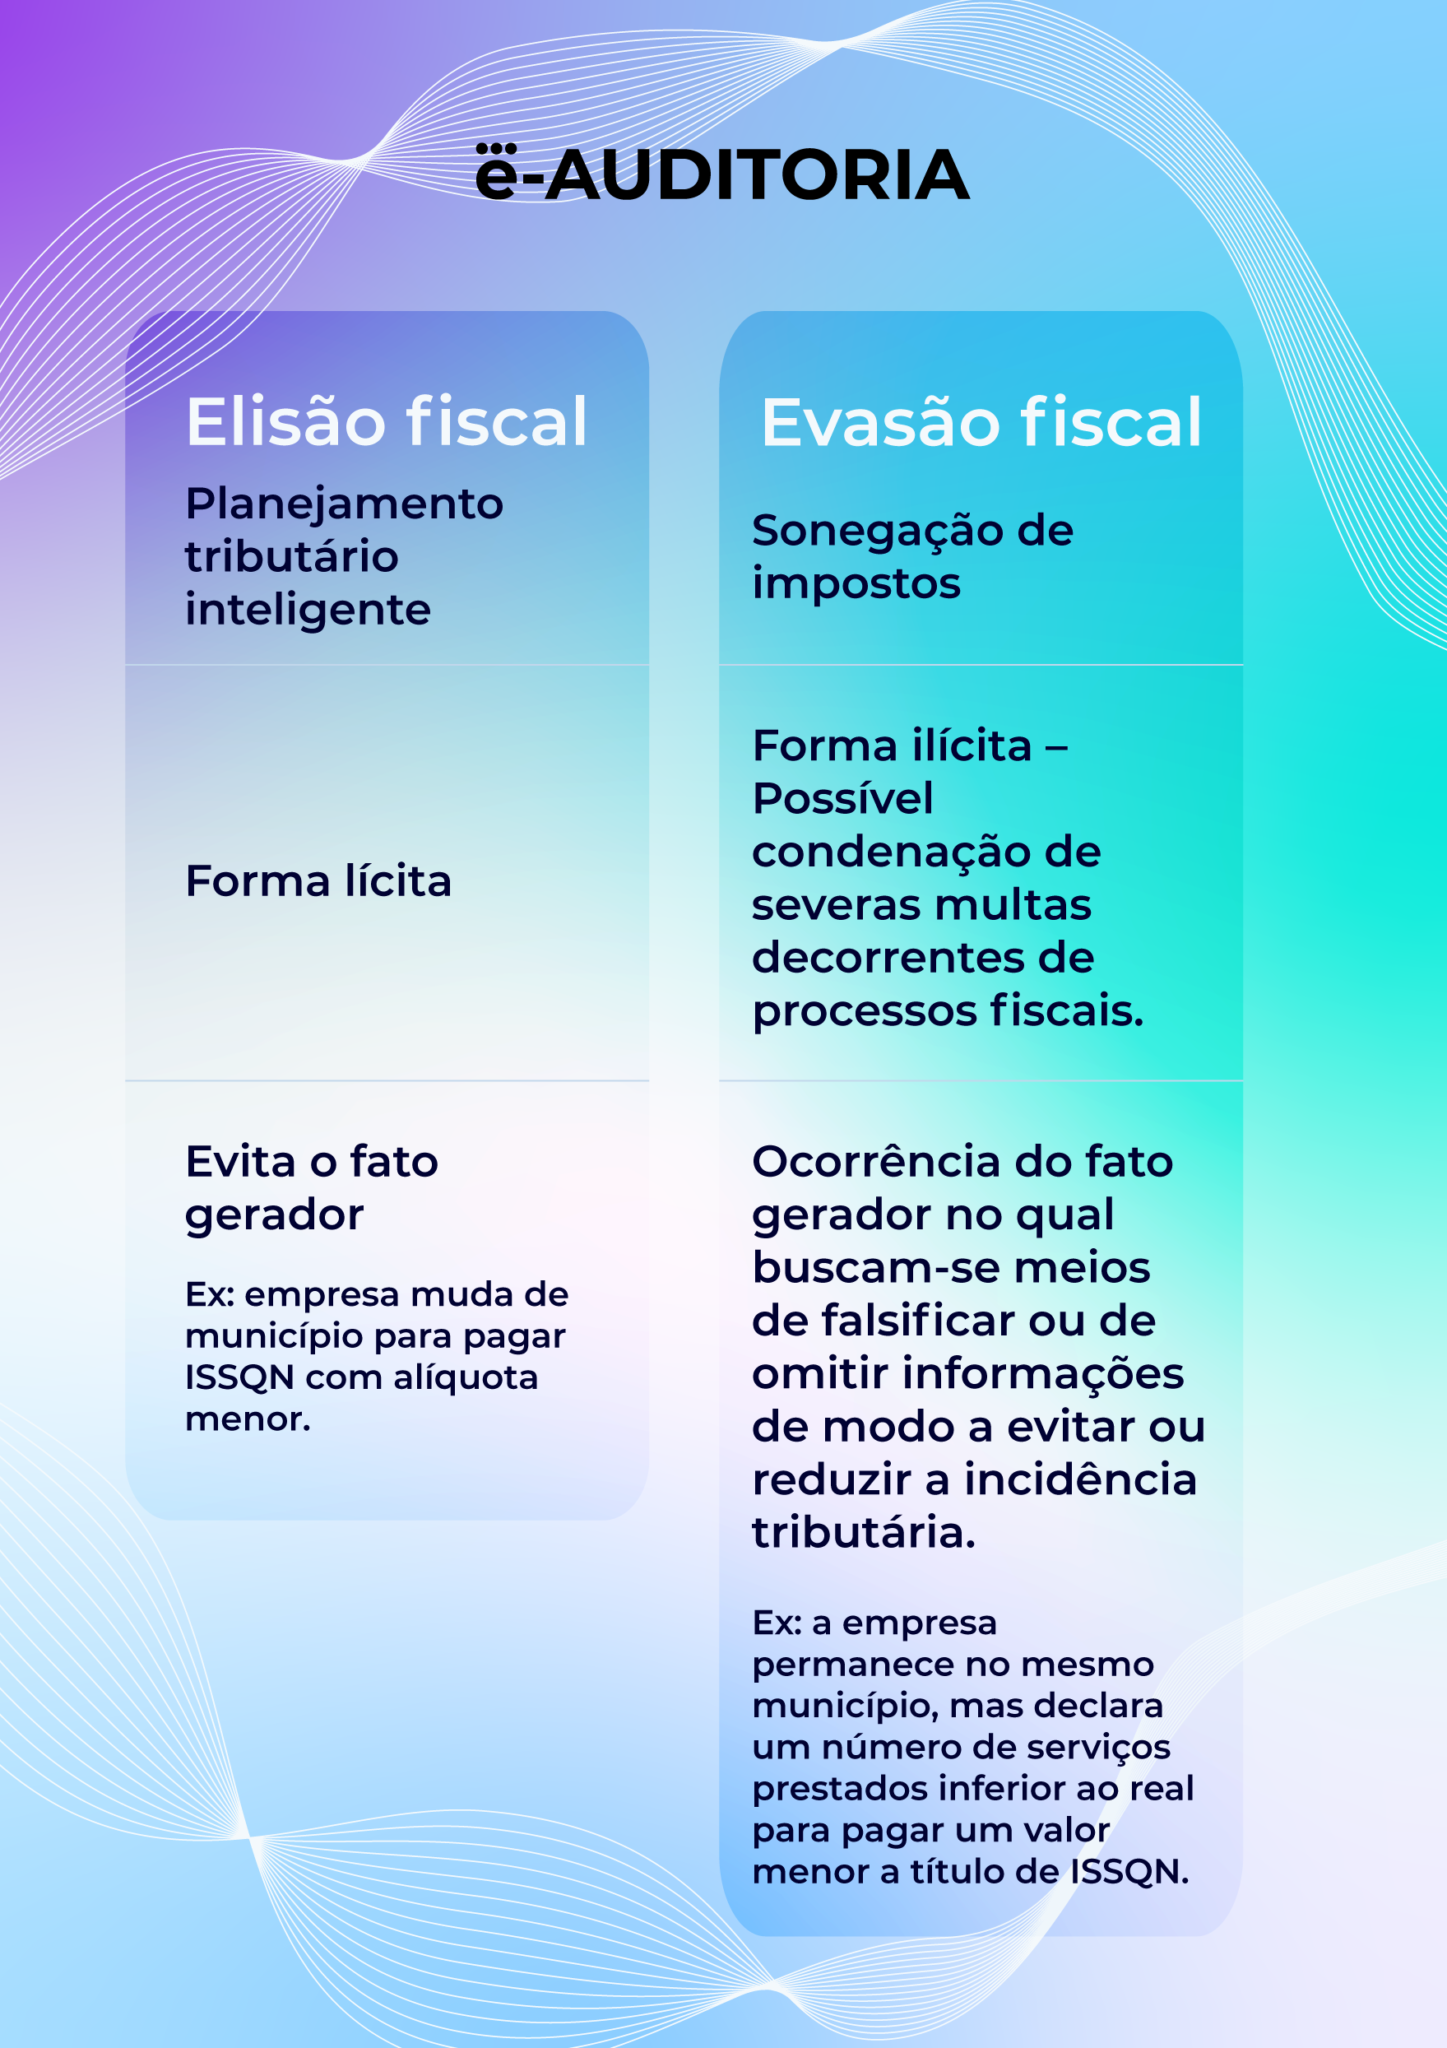
A maioria das pessoas confunde os dois conceitos porque a linha entre eles não é técnica, é jurídica. Elisao fiscal é o uso de brechas e mecanismos previstos na lei para reduzir a carga tributária. Evasao fiscal é simplesmente não pagar o que a lei exige, seja omitindo receita, mentindo em declarações ou criando operações fantasmas. Uma coisa é planejamento tributário legítimo; a outra é crime. Eu lido com isso todo dia em consultoria. Recentemente, uma empresa de comércio eletrônico me procurou porque o contador deles havia estado nos limites do que a Receita aceita como dedução de frete internacional. Eles estavam usando a modalidade de remessa conforme (Lei 13.596/2018) para importações recorrentes de pequeno valor, mas o Fisco começou a questionar porque o valor médio das operaçoes subiu de R$ 30 para R$ 45,70 em tres meses consecutivos. A Receita interpreta isso como frazionamento indevido, ou seja, dividir uma compra maior em varias menores para fugir da incidencia de impostos mais altos. A solucao foi reclassificar as importacoes sob o regime de remessa definitiva e registrar a importadora junto a Receita Federal, o que ajustou a situacao sem multas, mas custou cerca de R$ 2.400 em honorarios e exigiu ajustes nos estoques declarados.
elisao e evasao fiscal: o que muda no campo operacional
No dia a dia, o que separa uma coisa da outra sao documentos, trilhas de auditoria e a capacidade de justificar operacoes. A elisão exige um Parecer de Planejamento Tributário assinado por profissional habilitado, mostrando a base legal de cada escolha. A evasão deixa rastros que qualquer auditor pode enxergar: notas fiscais com CNPJ inexistente, movimentação bancária incompatível com o faturamento declarado, prejuízos consecutivos em empresas que aparentemente operam com margem positiva. Um detalhe que poucos mencionam: a Receita Federal do Brasil usa cruzamento automático de dados via CNNFA (Cadastro Nacional de Informações Fiscais) e o programa IRPF 2.0, que compara despesas de consumo com renda declarada. Se sua declaração de Imposto de Renda mostra renda anual de R$ 80 mil mas você comprou um imóvel de R$ 320 mil no mesmo período sem justificativa de fonte de recursos, o sistema gera incompatibilidade financeira automaticamente. Isso não é teoria, é o que eu vejo acontecer toda semana em processos de homologação de malha fina. Também vale saber que o Brasil entrou para a OECD sob o padrão CRS (Common Reporting Standard), o que significa que informações financeiras de brasileiros no exterior são compartilhadas automaticamente com mais de 100 jurisdições. Dinheiro em contas suíças, Singapore non é mais sigilo, é dado que chega na Receita antes do próprio contribuinte.
Mecanismos legais de redução tributária (elisao)
Existem ferramentas válidas e documentadas que reduzem a carga tributária sem risco penal. As principais no Brasil são: Simples Nacional para micro e pequenas empresas: Para faturamento até R$ 360 mil anuais, as alíquotas podem cair para 6% sobre o faturamento bruto na categoria ME, dependendo do CNAE. A economia costuma ser de 30 a 55% em relação ao Lucro Presumido para negócios de serviços. Pessoa Jurídica versus Pessoa Física no investimento: Rendimentos de dividendos de ações são isentos de Imposto de Renda paraPF e PJ no Brasil desde 1995. Muitos investidores não percebem que segurar ações de longo prazo dentro de uma PJ pode ser mais eficiente que na PF, especialmente quando se considera a alíquota de 15 a 22,5% sobre ganho de capital em investimentos estrangeiros via PF versus a possibilidade de reinversão sem tributação imediata via PJ, desde que os lucros não sejam distribuídos.

Regime de Taxa Zero para exportação: Produtos destinados ao exterior têm ICMS zero e IPI zero. Isso é conhecido, mas o que muitos profissionais ignoram é que para aproveitar esse benefício integralmente é necessário manter separação contábil rigorosa entre operações internas e de exportação. Misturar os dois regimes num unico lancamento contabil pode invalidar o beneficio e gerar multa de 75% a 150% do tributo sonegado. Depreciação acelerada de ativos: Para empresas no Lucro Real, a depreciação de máquinas e equipamentos reduz a base de cálculo do IRPJ e da CSLL. Há situações em que a escolha do prazo de vida util do ativo pode gerar economia tributária de até 18% no primeiro ano, mas isso precisa estar amparado em laudo técnico contábil, nao em achismo.
Quando a elisão vira evasao (e como o Fisco identifica)
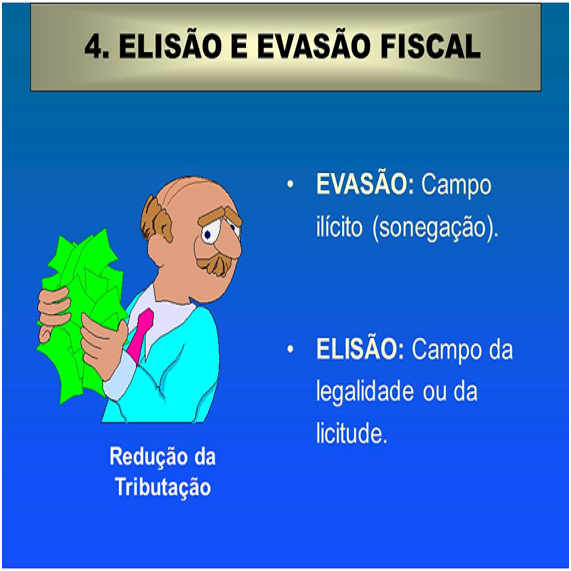
O Brasil tem o chamado "planejamento tributário agressivo", que é a zona cinzenta onde algumas estruturas empresariais buscam aproveitar lacunas legais de forma distante da intenção da lei. Desde 2015, a Lei 13.250/2015 e depois a Lei 14.148/2021 deram à Receita ferramentas para desconsiderar operações sem substância econômica real. Isso quer dizer: se você criou uma empresa numa jurisdição de baixa tributação apenas para emitir notas fiscais entre empresas do mesmo grupo sem que haja atividade economica real naquele local, a Receita pode ignorar essa estrutura e tributá-la do jeito que deveria ter sido feita originalmente. Na prática, os sinais vermelhos que disparam uma auditoria sao: - Empresas com faturamento irrelevante perante suas despesas operacionais (operações de shell companies)
- Transferencia de lucros para jurisdicoes com tratados de evitando bitributacao que nao sao aplicaveis ao caso concreto - Uso de holdings patrimoniais para diluir patrimônio sem finalidade empresarial real - Notas fiscais emitidas para fornecedores com CNPJ inativo ou irregular ha mais de 12 meses
Um erro comum que eu vejo todo dia é o preenchimento incorreto do SPED Fiscal com informações de compras que na realidade são de consumo interno disfarçadas de insumos. A diferença técnica é simples: insumo gera crédito de ICMS porque entra no processo produtivo; produto de consumo não gera crédito. Quando o contador lança erroneamente um equipamento de escritório como insumo, isso é erro, não evasão. Mas quando ele lança sistematicamente gastos pessoais como insumos da empresa, isso vira evasão e a multa pode chegar a 150% do valor do tributo mais juros de 1% ao mês.
Como verificar a regularidade tributária de uma operacao
Se voce está avaliando uma estrategia fiscal, antes de executar faça estes passos basicos: Consulta o Situação Cadastral no site da Receita Federal para confirmar se todos os CNPJs envolvidos estão ativos e regulares. Leva de 30 segundos e evita dores de cabeça enormes. Depois, analise a compatibilidade entre o faturamento declarado no Simples ou no Lucro Presumido e a movimentação bancária efetiva. Se ha divergencia superior a 10% entre os dois numeros, investigue antes de entregar a declaracao. Por fim, mantenha toda a documentacao do planejamento tributário organizada por pelo menos cinco anos após o exercício fiscal correspondente. A Receita pode reclamar até cinqüento anos atras em casos de fraude comprovada, mas na prática os autos de infração mais recentes geralmente cobram até quatro anos tras. Uma observação importante: a Reforma Tributária (EC 132/2023) vai transformar o sistema com a criação do IMS, IBS, CBS e IFS a partir de 2027, com transição até 2033. Isso significa que muitas das estratégias de elisão fiscal baseadas no regime atual podem perder validade durante o período de transição. Planejar agora considerando esse horizonte é essencial, porque estruturas desenhadas para o ICMS e ISS hoje podem não sobreviver ao novo modelo de impostos sobre bens e serviços.
Galeria
-
Elisão e evasão fiscal by Antônio Roberto Sampaio Dória -
Elisão e evasão fiscal by Antônio Roberto Sampaio Dória -
Elisão fiscal e evasão fiscal. Você sabe a diferença? - Bezerra ...
