Em 1994 John Elkington

Triple Bottom Line: o que é e como aplicar na prática
A ideia central do conceito criado em 1994 john elkington é substituir a única métrica de sucesso empresarial por três. A sigla é TBL, de Triple Bottom Line, e ela propõe que empresas devem prestar contas sobre desempenho econômico, impacto social e dano ambiental. Nada revolucionário hoje, mas na época era diferente. O mercado financeiro avaliava empresas quase exclusivamente por resultados trimestrais. Elkington, pesquisador britânico, escreveu um artigo chamado "Cannibals with Forks: The Triple Bottom Line of 21st Century Business" na publicação Environmental Practitioner, argumentando que essa visão restrita estava produzindo distorções graves. O modelo se apoia em três pilares interconectados. O pilar econômico trata de valor gerado e retido. O pilar social avalia como as operações afetam comunidades, trabalhadores e cadeias de suprimento. O pilar ambiental mede consumo de recursos e geração de resíduos. A proposta original era que esses três fatores deveriam ser tratados com a mesma seriedade que os números contábeis tradicionais recebem. Não se trata de filantropia. É uma mudança na forma de estruturar relatórios e tomar decisões operacionais. Na prática, isso significa criar indicadores específicos para cada dimensão. Margem de lucro, taxa de rotatividade de funcionários, consumo de água por unidade produzida, emissões de carbono por receita gerada. Empresas que adotaram o framework começaram a compilar relatórios de sustentabilidade com dados comparativos anuais. O Global Reporting Initiative, criado em 1997, foi diretamente influenciado por essa corrente de pensamento.
Como implementar na sua operação
O primeiro passo costuma ser mapear onde estão os maiores impactos em cada pilar. Não adianta tentar medir tudo de uma vez. Em minha experiência, o erro mais frequente é começar pela coleta massiva de dados sem saber ainda o que vai ser feito com eles. Isso gera tabelas enormes nobody consulta. Eu recomendo focar nos três indicadores que mais representam o risco real do negócio. Para o aspecto econômico, basta usar os indicadores financeiros que você já rastreia. Lucre líquido, margem operacional, custo por unidade. Para o social, indicadores mais delicados aparecem. Satisfação dos funcionários, incidentes de trabalho, diversidade na liderança, tempo de resposta a reclamações da comunidade local. Para o ambiental, medimos consumo de energia, geração de resíduos sólidos, volume de água, emissões diretas e indiretas. O difícil é decidir quais realmente importam para o seu contexto específico. Uma das dificuldades que encontrei pessoalmente foi com a comparação entre os três pilares. Como converter redução de emissões de carbono em algo que dialogue com lucro trimestral? No caso de uma empresa de logística que atendi, tínhamos dados excelentes de economia de combustível, mas não conseguíamos expressar isso em linguagem que o conselho administrativo entendesse como vantagem competitiva. A solução foi criar um índice composto mensal que combinava os três pilares em uma única nota de 0 a 100. Funcionou porque tornou a decisão mais simples para quem não estava envolvido no dia a dia operacional.
Erros comuns que precisam ser evitados
Muitas empresas tratam o TBL como um relatório anual de boas intenções. Publicam números bons e esquecem. O problema é que sem integração nas decisões operacionais, o framework vira apenas material de marketing. Recomendo que os indicadores sejam parte das metas trimestrais da equipe, com acompanhamento regular. Também é comum que o pilar social seja negligenciado em favor do ambiental, simplesmente porque dados ambientais são mais fáceis de coletar com precisão. Outra armadilha é achar que os três pilares sempre se equilibram automaticamente. Na realidade, conflitos entre eles existem e vão existir. Reduzir emissões pode aumentar custos. Expandir operações para comunidades carentes pode pressionar a margem. A utilidade do TBL não é eliminar esses conflitos, mas tornar as trocas explícitas e discutíveis em vez de invisíveis.

Limitações reais do framework
O conceito tem pontos fracos conhecidos. Não existe uma fórmula universal para agregar os três pilares em uma única decisão. Diferentes setores terão indicadores completamente diferentes, o que dificulta comparações setoriais. Há também o problema da.greenwashing: empresas que melhoram apenas um pilar e anunciam amplamente, enquanto negligenciam os outros. Em 2019, uma auditoria independente de relatórios de sustentabilidade de grandes corporações brasileiras mostrou que cerca de 40% dos documentos analisados continham declarações qualitativas sem dados verificáveis associados. Se você busca alternativas mais rigorosas, pode considerar a metodologia de análise de ciclo de vida (ACV) para o pilar ambiental ou padrões como o SASB, que oferece indicadores setoriais específicos. O TBL funciona melhor como ponto de partida, não como destino final. O foi revisto pelo próprio Elkington anos depois. Em artigo de 2018 na Harvard Business Review, ele admitiu que o modelo havia sido amplamente mal interpretado e corporativizado de forma superficial. Isso não invalida o conceito original, mas confirma que aplicar TBL de verdade exige mais esforço do que a maioria das organizações está disposta a fazer.
Galeria
-
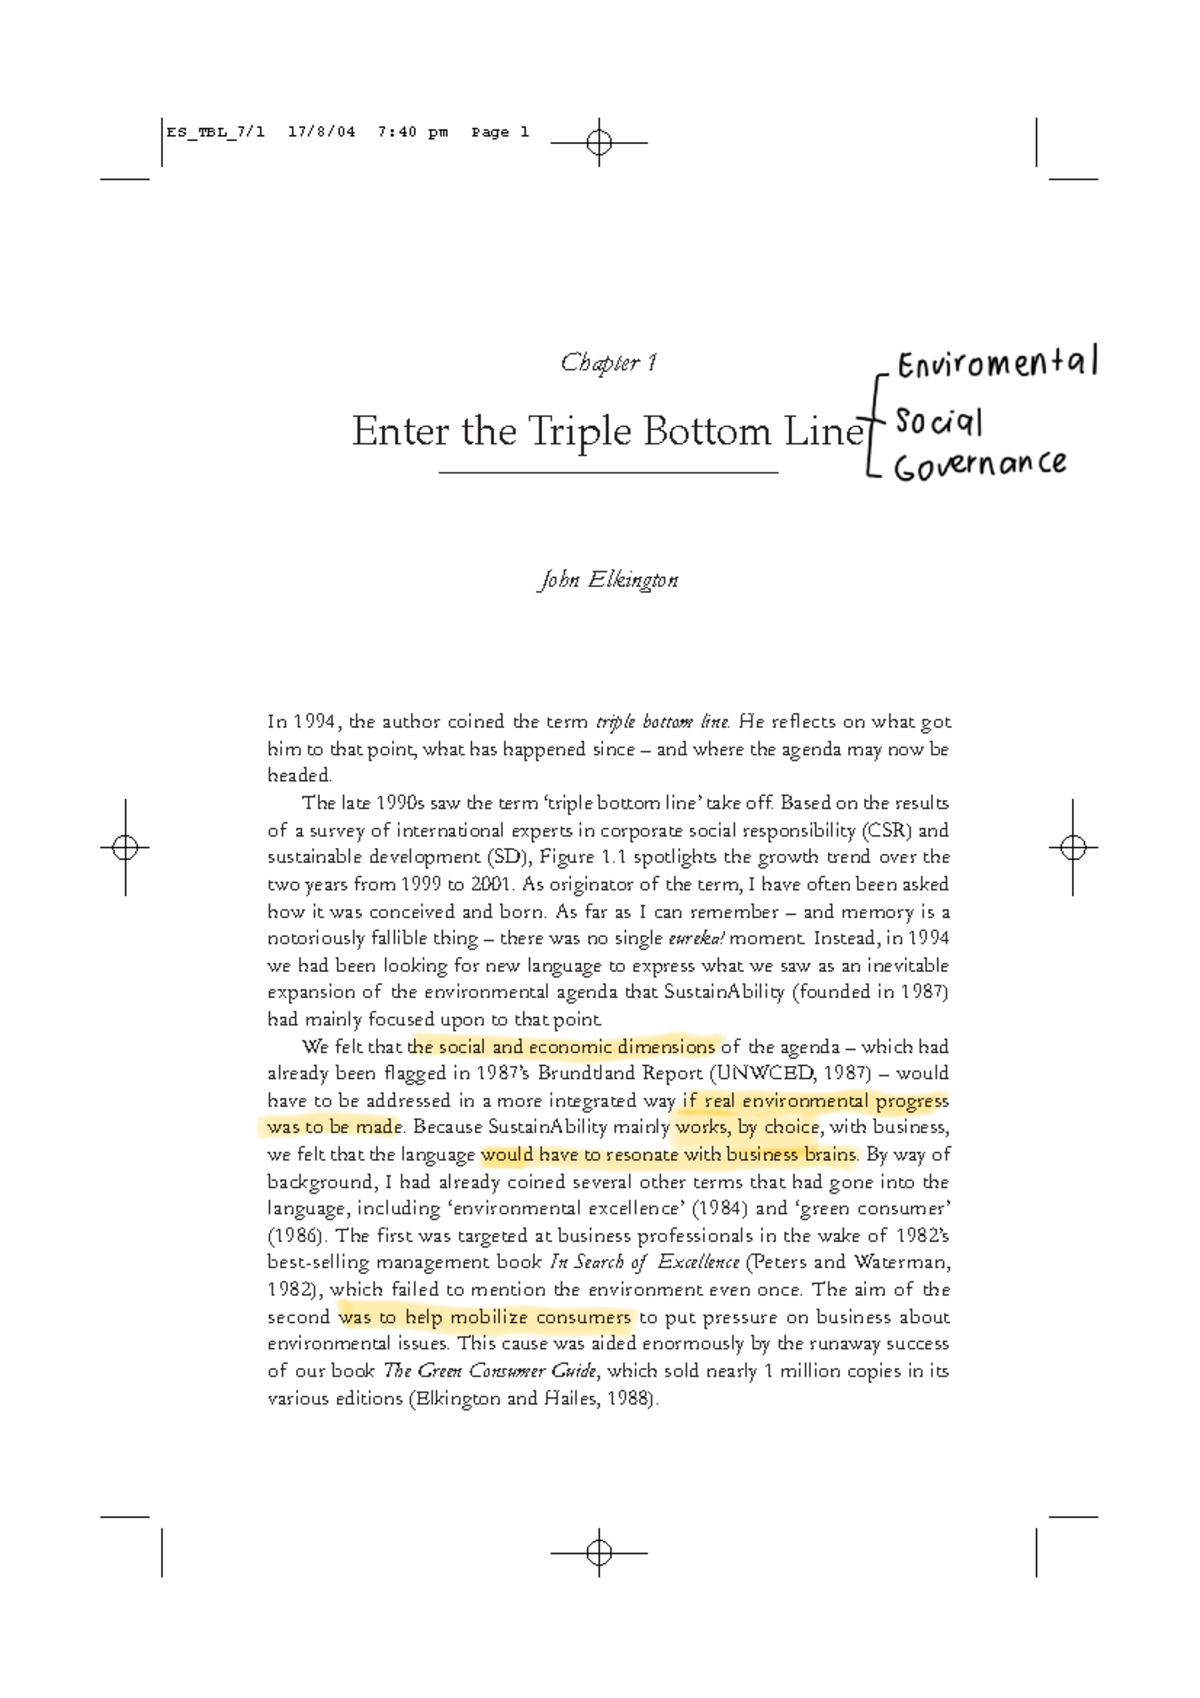
TBL-elkington-chapter - Chapter 1 Enter the Triple Bottom Line John ... -
Yuval Harari e John Elkington debatem sobre a sustentabilidade nos ... -

John Elkington to Keynote CBSR Summit, November 6th, Toronto | 3BL Media -

What is John Elkington’s Triple Bottom Line Model – Dr. Vidya Hattangadi
