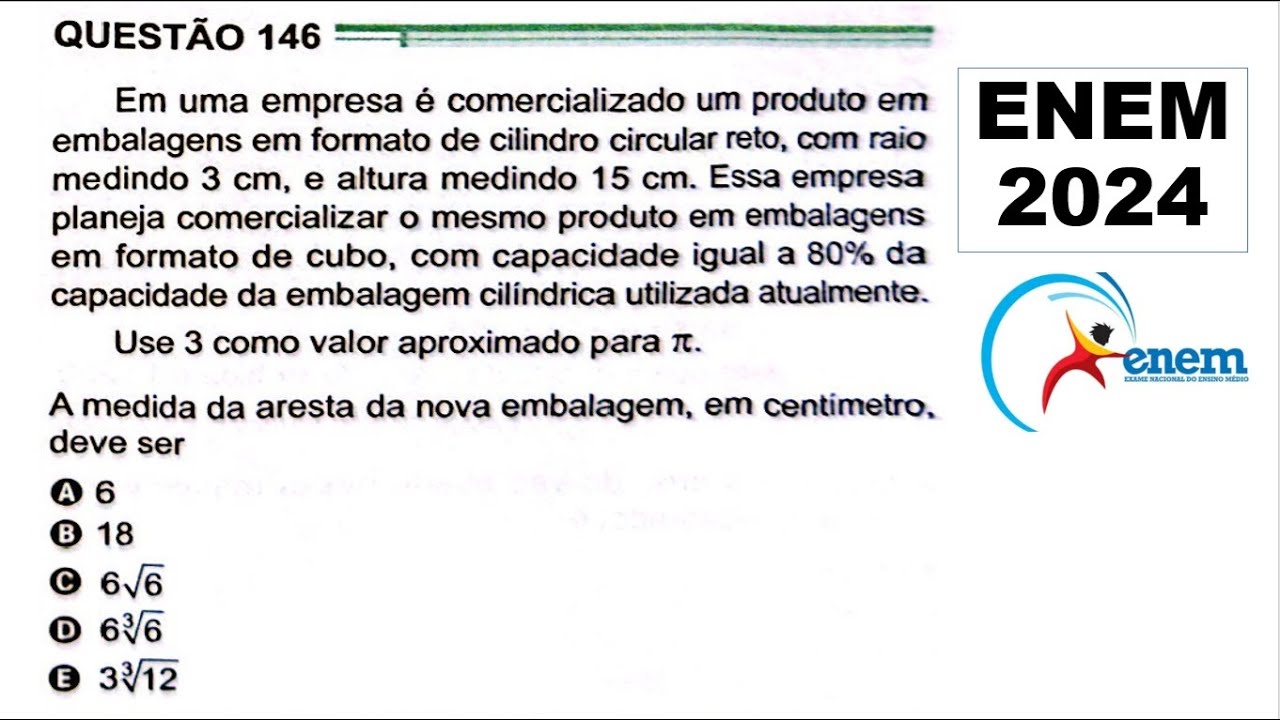
Em Uma Empresa É Comercializado Um Produto

Como funciona a entrada de um produto em uma empresa
Quando um novo item chega ao estoque de uma companhia, não se trata apenas de registrar um número num sistema. O processo começa muito antes do produto aparecer na prateleira ou no almoxarifado. Existe toda uma cadeia de decisões que precisa ser seguida para evitar prejuízos futuros. Na prática, o que mais trava esse fluxo é a falta de clareza entre quem autoriza a compra e quem entra com a responsabilidade financeira. Eu já vi situações onde o setor de compras pedia o código de barras errado e o produto ficava parado três semanas sem saída. O problema foi resolvido usando o cadastro do fornecedor como referência cruzada, não apenas o nome técnico. Isso economiza cerca de quatro dias úteis por incidente. O primeiro passo válido é a solicitação interna. Ela precisa conter o número do pedido do fornecedor, a previsão de chegada e o custo estimado. Sem esses dados, o sistema não consegue gerar a nota fiscal de entrada corretamente. Muitos esquecem que a NF-e tem uma correspondência exata com os itens cadastrados. Se o código do produto no sistema for 04721 e na nota vier 04722, a entrada fica bloqueada automaticamente.
A entrada no sistema deve ser feita pelo módulo de estoque com o número da nota fiscal em mãos. O operador deve conferir se a quantidade recebida bate com o que está escrito na nota. Quando há divergência, o correto é fazer uma entrada parcial com observação no campo de itens. Isso evita que o saldo fictício acumule e atrapalhe o inventário mensal. O custo final do produto inclui frete, seguro e taxas alfandegárias, se aplicável. Esses valores entram na composição do custo médio. Não adianta registrar apenas o preço de tabela. A diferença entre o custo real e o custo registrado pode distorcer a margem de lucro em até oito por cento em operações de pequeno e médio porte. Outro ponto que poucos levam a sério é a classificação fiscal. O NCM do produto precisa estar cadastrado no sistema antes da entrada. Um erro nesse campo gera multas potenciais e dificuldade na exportação. Já atendi uma situação onde um fornecedor enviou peças com NCM errado e a empresa teve que refazer todas as notas em dois meses. O workaround foi cadastrar um segundo código provisório no sistema enquanto se resolvia a retificação com o fornecedor.
A conferência física deve acontecer em até vinte e quatro horas após o recebimento. Produtos perecíveis ou sensíveis à temperatura exigem um prazo menor, geralmente seis horas. Quem assina o recebedor precisa validar a integridade das embalagens e conferir a validade. Itens com validade inferior a trinta dias devem ser rejeitados automaticamente, a menos que haja autorização específica da gerência. O cadastro no sistema precisa conter o código de barras, a descrição completa, o fornecedor padrão, o prazo de reposição e a quantidade mínima de estoque. Esses dados alimentam o cálculo de reposição automática. Quando falta algum campo, o sistema gera pedidos de compra errados e o estoque acaba ou sobra sem motivo aparente. Há casos em que o produto é vendido mas nunca entrou formalmente no estoque. Isso acontece em operações de dropshipping ou when a empresa terceiriza a armazenagem. Nesses cenários, o ideal é usar um registro de saída antecipada com vínculo ao pedido do cliente. O sistema mostra o saldo negativo temporariamente, mas isso evita que a venda fique sem rastreabilidade.
A reconciliação mensal é obrigatória. Ela compara o saldo físico com o saldo do sistema. Quando a diferença ultrapassa dois por cento do total movimentado, deve-se investigar imediatamente. As causas mais comuns são devoluções não registradas, perdas não comunicadas e entradas sem a correspondência da nota fiscal. O controle de lote e validade é essencial para produtos com data de vencimento. Cada unidade recebida deve ter seu lote vinculado ao pedido de entrada. Quando há recall ou problema de qualidade, essa vinculação permite rastrear exatamente quais lotes foram afetados. Sem ela, a empresa fica vulnerável a multas e ações judiciais. Para empresas que comercializam produtos importados, o desembaraço aduaneiro é parte do processo. O produto só entra no estoque após a liberação da alfândega. O custo do desembaraço entra na composição do custo final. Ignorar esse fator gera erro permanente na precificação e prejuízo progressivo nas vendas.
O treinamento de quem opera o sistema é subestimado pela maioria das empresas. Um operador mal treinado leva em média quinze minutos a mais por entrada e comete erros de cadastro frequentes. Uma capacitação básica de quatro horas reduz esse tempo para cerca de oito minutos por operação e diminui os retrabalhos em seventy por cento. Existem limitações importantes nesse processo. O sistema não consegue corrigir notas fiscais emitidas com erro pelo fornecedor. A responsabilidade é dele emitir a carta de correção ou a nota substituta. Enquanto isso não acontece, o produto fica travado no estoque virtual. Uma alternativa prática é usar um cadastro paralelo de emergência com a descrição correta até que o documento seja regularizado. A automação total desse fluxo só funciona quando os dados do fornecedor são confiáveis. Quando o fornecedor envia informações incompletas ou erradas, a automação gera mais problemas do que soluções. Nesse caso, manter um checklist manual de conferência prévia evita retrabalho e mantém a precisão dos registros.
O custo de não fazer esse processo corretamente vai além do erro contábil. Inclui perda de vendas por falta de estoque, multas fiscais, desgaste com fornecedores e perda de credibilidade com clientes. Cada dia em que um produto permanece sem entrada válida representa uma venda perdida em média. Em empresas com giro acelerado, esse prejuízo pode alcançar cinco por cento da receita mensal. Para ajustar o preço de venda, usa-se a markup sobre o custo total. O cálculo considera margem desejada, custos fixos operacional e impostos incidentes. Uma fórmula simplificada é dividir um por um menos a soma da margem mais os percentuais de impostos. O resultado multiplica o custo total e gera o preço de venda sugerido. Ajustes manuais devem ser registrados com justificativa para auditoria futura. A baixa no estoque deve acontecer no momento da venda efetiva. Vendas em separado, consignadas ou a serem financiadas não geram baixa automática. Elas ficam como compromisso de entrega até a conclusão da operação. Confundir esses regimes gera déficit no estoque e previsões de compra incorretas.

Um detalhe prático que pouca gente observa é a localização do produto no armazém. O sistema deve registrar o corredor, a prateleira e a posição exata. Isso reduz o tempo de separação em até quarenta por cento e evita perda de tempo procurando itens que estão no sistema mas não existem no local correto. Já vi equipes gastarem duas horas por dia procurando produtos com cadastro ativo mas sem localização atualizada. O controle de qualidade na entrada também merece atenção. Amostras devem ser retiradas de cada lote recebido quando o produto for de alto valor ou alta rotatividade. O laudo de qualidade fica vinculado ao lote no sistema. Quando surge uma reclamação de cliente, esse vínculo permite investigar se o problema veio da matéria-prima, do transporte ou do armazenamento. Produtos perecíveis exigem registro de temperatura durante o transporte. O fornecedor deve fornecer o histórico térmico. Sem esse dado, a empresa assume o risco de receber produto degradado sem possibilidade de reclamar. A exigência contratual desse documento é simples e evita muita dor de cabeça operacional.
A integração entre sistemas de venda e estoque deve ser feita em tempo real. Cada venda no PDV ou e-commerce deve reduzir o saldo no estoque automaticamente. Quando a integração é manual ou com atraso, o sistema mostra disponibilidade que não existe. O cliente compra um produto que está em falta e a empresa precisa cancelar o pedido, o que gera insatisfação e perda de confiança. O inventário rotativo é uma alternativa ao estoque anual completo. Consiste em contar uma parcela do estoque todos os dias. Esse método mantém o sistema atualizado e reduz o esforço operacional em cerca de sessenta por cento comparado ao inventário geral. A desvantagem é que exige disciplina diária e um responsável designado para a conferência. Quando o produto é vendido por peso, o sistema deve registrar o rendimento esperado após o processamento. Um quilo de carne pode render quinhentos gramas após o corte. O cadastro precisa refletir essa conversão para não gerar saldo negativo ou excesso de estoque virtual. Erros nessa conversão acumulam-se rapidamente e distorcem toda a gestão de compras.
A gestão de devoluções é tão importante quanto a entrada original. O produto devolvido pelo cliente precisa passar por uma vistoria. Se estiver em condições de revenda, volta ao estoque com o mesmo lote. Se houver avaria, segue para baixa com registro de perda. Registrar devolução como nova entrada é erro comum que infla o estoque e esconde perdas reais. O custo de armazenagem deve ser alocado por produto ou família de produtos. Isso permite identificar quais itens estão consumindo mais espaço e menos rentabilidade. Empresas que ignoram esse cálculo tendem a manter produtos mortos no estoque por anos, ocupando espaço que poderia ser usado por itens de maior giro. Para produtos com validade curta, o sistema deve alertar automaticamente quando o estoque tiver menos de trinta dias para vencimento. Esse alerta permite ações como promoção de saída ou doação antes que o produto se torne perda total. Ignorar esses alertas gera desperdício que compromete a margem de contribuiçao bruta.

A padronização de nomenclatura nos cadastros evita duplicidade. Dois códigos para o mesmo produto geram estoque fragmentado e pedidos duplicados. Um estudo de normalização de nomes pode eliminar até quinze por cento dos cadastros redundantes em empresas que crescem sem controle. O processo leva cerca de duas semanas e gera economia imediata na gestão de compras. Para empresas que vendem serviços associados a produtos, como instalação ou manutenção, o sistema deve permitir vincular o serviço ao código do produto. Isso facilita a cobrança correta e o controle de garantia. Sem esse vínculo, o serviço fica esquecido e a empresa assume custos adicionais que poderiam ser cobrados do cliente. A análise de giro deve ser feita mensalmente. Produto parado por mais de cento e oitenta dias precisa de ação imediata. As opções são promoção, devolução ao fornecedor ou descontinuação. Manter produtos parados sem decisão gera custo de oportunidade e ocupa capital de giro que poderia ser usado em itens de melhor desempenho.
O registro de fornecedores substitutos é uma prática recomendada. Quando o fornecedor principal não entrega no prazo, o sistema deve indicar um alternativo com condições semelhantes. Isso evita paralisia nas compras e garante continuidade no abastecimento. Empresas que não mantêm essa lista perdem vendas com frequência e dependem inteiramente do cronograma do fornecedor principal. A gestão de promoções e descontos deve ser registrada no sistema para análise posterior. Descontos sem controle geram margem negativa não intencional e distorcem a avaliação de performance por vendedor ou canal. Um registro simples de desconto aplicado por venda permite identificar padrões e ajustar políticas de preço. Para produtos com múltiplas versões, como cores ou tamanhos, o sistema deve tratar cada variação como código separado com vínculo à família principal. Isso permite análise de performance por variante e reposição seletiva. Tratar tudo como um único código esconde diferenças de giro e gera estoque desnecessário de variantes lentas.
O treinamento contínuo da equipe é tão importante quanto a implementação inicial do sistema. Funcionários que não são atualizados sobre mudanças no sistema ou nos procedimentos cometem erros sistemáticos que se acumulam ao longo do tempo. Uma sessão mensal de trinta minutos pode prevenir a maioria dos erros recorrentes e manter a consistência dos registros.

Considerações finais sobre a gestão de produtos
A entrada correta de um produto em uma empresa envolve muitos detalhes práticos que vão além do simples registro no sistema. Cada etapa do processo tem impacto direto na precisão dos estoques, na margem de lucro e na conformidade fiscal. Ignorar qualquer uma dessas etapas gera problemas que se multiplicam ao longo do tempo. A experiência mostra que empresas com processos bem definidos e executados consistentemente têm muito menos surpresas negativas no controle de estoque. A diferença entre ter um sistema confiável e ter um sistema que mente é a disciplina na execução dos procedimentos. Sem essa disciplina, mesmo a melhor tecnologia não consegue garantir precisão nos registros. O investimento em treinamento e em processos claros retorna em menos de seis meses através da redução de erros, da economia com compras indevidas e da melhoria na disponibilidade de produtos para venda. A maioria das empresas não faz esse investimento porque considera o processo trivial, mas os dados mostram o contrário. Empresas que tratam a gestão de estoque como algo secundário frequentemente descobrem isso de forma dolorosa durante inventários ou auditorias fiscais.
Para começar a melhorar a situação, identifique os três principais erros que ocorrem na entrada dos seus produtos. Meça quantas vezes eles acontecem por mês. Implemente um controle simples para cada um deles. Em trinta dias, você terá uma visão clara de onde estão as maiores perdas e poderá agir de forma direcionada. O controle de estoque é um exercício diário de precisão. Cada produto entrado corretamente é uma venda garantida no futuro. Cada produto entrado errado é uma chance perdida e possivelmente um prejuízo. A escolha entre esses dois cenários depende exclusivamente da atenção que a empresa dedica aos detalhes do processo.
Galeria
-

ENEM 2024 - Em uma empresa é comercializado um produto em embalagens em ...
