Equação Fundamental Da Contabilidade

A equação fundamental da contabilidade na prática
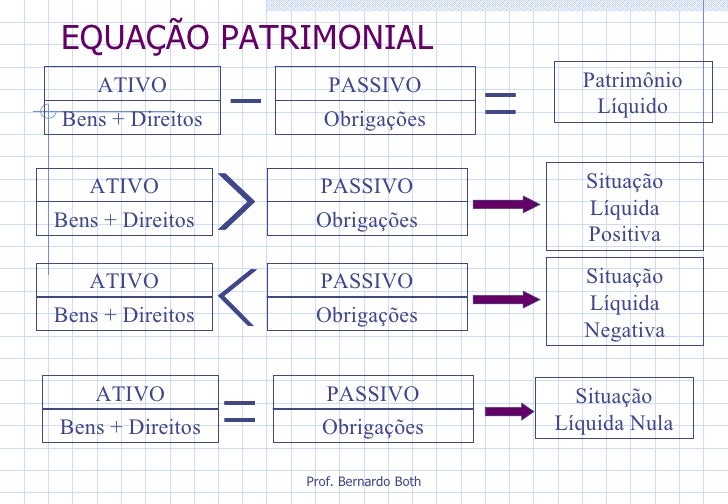
A equação fundamental da contabilidade diz que Ativo é sempre igual a Passivo mais Patrimônio Líquido. Isso não é uma opinião, é uma constraint matemática que todo sistema contábil respeita sob risco de quebrar o lançamento de partida dobrada. Se você entra com R$ 100 mil para abrir uma empresa, isso entra no ativo como caixa e no passivo ou patrimônio líquido como fonte. Simples assim na teoria. Na prática, as coisas ficam mais sujas quando começam os ajustes. Eu trabalhava num escritório de auditoria no interior de São Paulo quando me deparei com um caso que me fez repensar como enxergo essa equação. Tinha uma indústria de autopeças que havia registrado uma desapropriação de um terreno como redução direta do patrimônio líquido, sem passar pelo resultado. O perito avaliador tinha emitido um laudo com valor muito acima do valor contábil, e a empresa tinha contabilizado a diferença como reserva de reavaliação em vez de reconocer o ganho no DRE. A equação permanecia equilibrada, é claro. Ativo caiu, PL também caiu pela mesma quantia. De fora pra dentro, parecia tudo certo. Mas o problema era que estavam usando essa reserva para diluir prejuízos operacionais nos exercícios seguintes, mascarando a performance real. Eu identifiquei porque a alíquota efetiva de IR era incompatível com o resultado declarado. Fomos chamar o contador deles, que acabou aceitando o ajuste. Paguei dois dias de trabalho pra resolver uma classificação que estava errada há três anos.
Entendendo a equação fundamental da contabilidade passo a passo
Vamos ao básico antes de complicar. A estrutura é Ativo = Passivo + Patrimônio Líquido. Ativo são os recursos controlados pela entidade. Passivo são as obrigações com terceiros. Patrimônio Líquido é o residual que pertence aos sócios após quitar todos os passivos. Esse residual é o que importa para o dono, não o total de ativos. Muitos empreendedores que eu conheço confundem isso e olham o valor do ativo total como se fosse dinheiro disponível. Não é. É só o tamanho do bolo. A parte que sobra pra eles é o PL. O que muita gente não entende de cara é que a equação não mede valor de mercado. Ela mede custo histórico na maioria dos casos. Se você comprou um imóvel por R$ 500 mil há dez anos e ele hoje vale R$ 2 milhões, no balanço ele continua figurando por R$ 500 mil (menos depreciação acumulada). A equação continua válida. O problema é que quem analisa só o balanço sem nota técnica pode achar que a empresa vale muito mais do que o PL indica. Isso gera decisões ruins em negociações de compra e venda. Outro ponto cego é a relação entre capital circulante líquido e a equação. Capital circulante líquido é Ativo Circulante menos Passivo Circulante. Quando esse número é positivo, a empresa tem margem de manobra operacional. Quando é negativo, ela está financiando ativos permanentes com dívida de curto prazo. Isso não quebra a equação. Mas quebra a solvência num prazo de 12 meses se as coisas apertarem. Já vi várias empresas com equação equilibrada e PL positivo que foram a falência simplesmente por má gestão do ciclo operacional. A equação fundamental da contabilidade não prevê liquidez. Ela prevê equilíbrio contábil. São coisas diferentes.
Quando você vê uma holding com passivo financeiro enorme e patrimônio líquido quase zero, a equação ainda funciona. Apenas indica que praticamente todo o ativo é financiado por dívida. O risco é óbvio, mas a equação em si não julga risco. Ela só registra. Muitos analistas iniciantes acham que PL negativo automaticamente significa empresa falida. Não significa. Significa que os passivos superam os ativos no registro contábil. Pode ser uma startup em expansão acelerada que está usando dívida para financiar crescimento. Pode ser uma empresa em reestruturação judicial que ainda opera normalmente. O contexto define se é problema ou situação manejável. Na hora de aplicar na prática, o que você precisa fazer é garantir que todo lançamento obedeça à partida dobrada. Cada débito tem um crédito correspondente. Isso mantém a equação sempre equilibrada. Se saiu desequilibrada, há erro de lançamento. Na maioria das vezes é um estorno mal feito, um ajuste de provisão esquecido ou uma conciliação bancária pendente que foi ignorada. Eu costumo recomendar que se faça uma verificação sistemática nos meses de fechamento: comparar saldo de contas de active e passivo com extratos e contratos, e rastrear qualquer variance que tenha surgido após o último fechamento. Um detalhe técnico que pouca gente leva a sério é o tratamento de provisionamentos. Provisão para encargos trabalhistas, provisões fiscais, perda esperada em créditos tributários — tudo isso entra no passivo e reduz o patrimônio líquido. Mas o valor é estimado. Não é um número exato. E quando a estimativa está errada, a equação continua equilibrada, só que com informações distorcidas. Eu já corrigi balanços onde a provisão para judicial estava subestimada em 40% porque o contador usou uma média histórica sem considerar processos novos que estavam tramitando. A equação não dizia nada disso. Só mostrava números bonitos.

Limitações e onde a equação falha
A equação fundamental da contabilidade tem limitações sérias que precisam ser explicitadas. Primeiro: ela não captura valor intangível não reconhecido. Marca registrada, carteira de clientes, know-how proprietário — nada disso entra no balanço a menos que tenha sido adquirido por compra. Uma empresa com marca forte e lucros consistentes pode ter patrimônio líquido muito inferior ao seu valor de mercado porque o valor da marca nunca foi capitalized. Segundo: ela não reflete inflação em países com moeda desvalorizada. No Brasil, isso é especialmente relevante porque ativos registrados há anos podem ter perdido 80% do poder de compra e continuar figurando pelo valor original. Terceiro: a equação é estática. Mostra uma fotografia num instante. Não mostra fluxo. Uma empresa pode ter muito ativo e pouco passivo, mas estar consumindo esse ativo mais rápido do que renova. O balanço não alerta para isso. Se você precisa de uma leitura mais precisa do valor real de uma empresa, a equação contábil sozinha não basta. É preciso cruzar com demonstrações de fluxos de caixa, análise de múltiplos de mercado e, quando aplicável, avaliações independente de ativos fixos e intangíveis. Para pequenas empresas familiares, uma análise de fluxo de caixa operacional costuma ser mais útil do que o balanço em si. O balanço mostra a posição patrimonial. O fluxo de caixa mostra se a empresa gera dinheiro de verdade. Existem situações onde a equação pode ser manipulada sem alterar o resultado final. Transferência de ativo entre subsidiárias a preço de transferência diferente do valor de mercado é um exemplo clássico. A equação se mantém em cada entidade individualmente, mas o valor real do grupo como um todo é distorcido. Isso exige consolidação contábil para ser visível. Sem consolidação, você vê cada empresa equilibrada e pode não notar o problema.
Na prática diária, se você está montando a contabilidade de uma empresa do Simples Nacional, a equação vai funcionar bem para o dia a dia. As transações são mais simples, os ajustes são menores. Se a empresa está no Lucro Real com operações internacionais, provisões complexas e ativos imobilizados depreciados, aí a coisa fica mais pesada. Recomendo usar um software de contabilidade que force a partida dobrada e gere relatórios automáticos de balanço. Isso economiza tempo e reduz erro humano. Leva de três horas de análise manual para cerca de 40 minutos, dependendo da complexidade. Eu recomendo que comece sempre pelo ativo circulante. Verifique se os saldos bancários conferem com extratos, se os estoques foram contados fisicamente e se as contas a receber têm conciliação com Notas Fiscais. Depois vá para o passivo: folha de pagamento, impostos a recolher, fornecedores a pagar. Por fim, o patrimônio líquido, checando se os saldos de reservas e lucros acumulados batem com as demonstrações do exercício anterior mais o resultado do período corrente. Se tudo fechar, a equação está ok. Se alguma coisa não bater, o erro está em algum desses três componentes e precisa ser rastreado item por item.
Galeria
-
Equação Fundamental do Patrimônio | PDF | Contabilidade | Capital ... -
Contabilidade i equacao patrimonial -

Por Meio Da Equação Patrimonial - RETOEDU -

Essenziale Prime: Equação Fundamental do Patrimônio

