Equações E Sistemas

Como lidar com equações e sistemas na prática
A maioria das pessoas trava na hora de resolver sistemas lineares porque tenta decorar métodos em vez de entender o que cada passo representa. Eu já vi gente perder dez minutos fazendo substituição por eliminação quando uma simples escalonagem pela linha reduzida de Gauss resolve o mesmo problema em dois minutos. O primeiro problema real que vocês vão encontrar é quando o sistema não tem solução única. Não é erro de cálculo. O determinante da matriz dos coeficientes é zero e, nesse caso, a matriz não é invertível. Você precisa identificar se o sistema é impossível ou possível indeterminado, olhando para a matriz ampliada. Se uma linha do tipo 0 = k com k diferente de zero, o sistema é impossível. Se todas as linhas da parte augmentada forem zero, há infinitas soluções parametrizadas.
Resolvendo equações e sistemas passo a passo
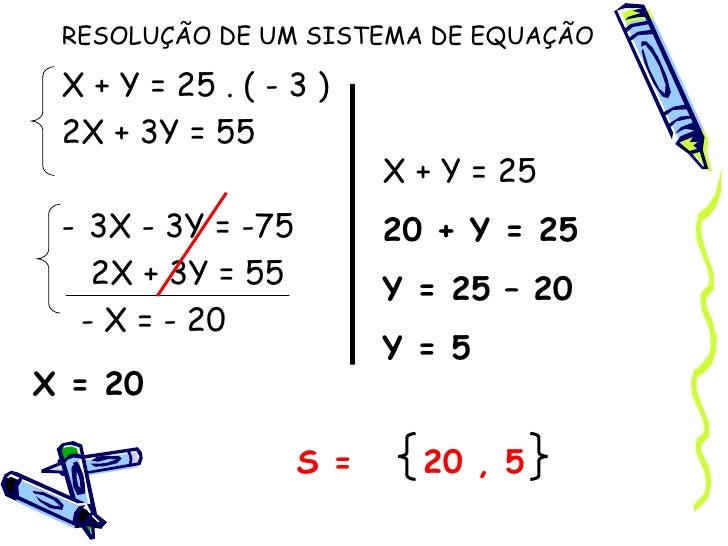
Vou mostrar o método que eu uso no dia a dia, que funciona tanto para dois como para trinta variáveis. Comece escrevendo o sistema na forma matricial Ax = b. Aplique operações elementares de linha até chegar à forma escalonada. A partir daí, faz a substituição retroativa. Para quem lida com isso com frequência, recomendo usar a forma escalonada reduzida (JFR). Ela dispensa a substituição retroativa porque os pivôs já ficam com coeficiente 1 e todas as entradas acima e abaixo deles são zero. O resultado é direto: cada variável básica aparece isolada na sua linha correspondente. Um detalhe que muita gente ignora é o escalonamento parcial de pivôs. Se você nunca troca linhas para colocar o maior valor absoluto como pivô, erros de arredondamento crescem rapidamente em sistemas maiores. Em cálculos manuais isso não aparece, mas em qualquer implementação numérica o condicionamento da matriz dita a precisão final do resultado.
Eu tive um problema específico com um sistema de cinco equações e cinco incógnitas onde a matriz era quase singular. O condicionamento estava na casa de 10 ao quadrado. Usando aritmética de ponto flutuante padrão, a solução final vinha com erro relativo da ordem de 10^(-4). A workaround foi escalar as linhas antes do escalonamento, dividir cada linha pela norma da respectiva linha, e depois rodar o algoritmo com precisão dupla. O erro caiu para 10^(-8), que era dentro da tolerância que eu precisava. Para sistemas lineares grandes que surgem em aplicações reais — malhas estruturais, circuitos elétricos, otimização linear — o método de eliminação direta fica custoso. A complexidade é da ordem de n ao cubo. Quando n passa de mil, convenção é usar métodos iterativos como Gauss-Seidel ou o gradiente conjugado, desde que a matriz seja simétrica e definida positiva. Os iterativos não dão a resposta exata em geral, mas fornecem uma aproximação suficiente em menos tempo e com consumo de memória muito menor. Um erro comum é aplicar métodos iterativos em matrizes que não são dominantemente diagonais. O resultado diverge e você perde tempo diagnosticando o problema. A regra prática: verifique se a matriz estritamente diagonalmente dominante ou, no mínimo, se os autovalores da matriz de iteração têm módulo menor que um. Isso evita perda de horas.

Quanto a equações não lineares, o panorama muda. O método de Newton-Raphson é o mais usado e converge quadraticamente perto da raiz, mas exige o Jacobiano e pode divergir se o chute inicial for ruim. Uma alternativa robusta, embora mais lenta, é o método da secante, que dispensa o cálculo analítico da derivada. Para problemas unidimensionais com troca de sinal garantida em um intervalo, o método de Biseção é lento mas infalível — sempre converge, mesmo que devagar. Uma limitação importante de todo esse aparato é que equações e sistemas com coeficientes simbólicos ou parâmetros desconhecidos exigem manipulação algébrica adicional. Ferramentas computacionais como Symbolic Math Toolbox do MATLAB ou SymPy no Python ajudam, mas a interpretação do resultado ainda depende de quem está resolvendo. O software não avisa quando uma solução paramétrica gerada contém divisões por zero em certos valores do parâmetro. Se o seu sistema tem estrutura esparsa — o que é comum em equações diferenciais discretizadas —, armazenar a matriz densa e aplicar Gaussian comum é desperdício de memória e processamento. Use formatos compactos como CSR ou CSC e resolva com bibliotecas especializadas como SuiteSparse ou PETSc. O ganho de performance pode ser da ordem de dezenas de vezes dependendo do tamanho e da densidade.
Outro ponto que ninguém avisa: sistemas lineares mal condicionados respondem de forma desproporcional a pequenas perturbações nos dados de entrada. Um erro de medição de 0,1% pode gerar um erro de 10% na solução se o número de condição for da ordem de cem. Antes de confiar no resultado, calcule o número de condição ou, pelo menos, avalie o resíduo pós-solução. Se o resíduo for pequeno mas a solução variar muito sob pequenas mudanças nos dados, o sistema é instável e a solução numérica perde significado prático. Para quem precisa de uma referência rápida durante exercícios ou projetos, a tabela abaixo resume os métodos e suas faixas de aplicação típicas: Gauss-Jordan: sistema pequeno, até cerca de trinta variáveis, quando se quer a solução exata em aritmética racional.
Gauss com substituição retroativa: sistema médio, quando a matriz já está triangularizada ou é fácil de triangularizar. LU com pivoting: múltiplos lados direitos para a mesma matriz A. Fatoração uma vez, substituições várias vezes. Gradiente conjugado: matriz simétrica e definida positiva, grande escala, quando se aceita aproximação.
Newton-Raphson: sistemas não lineares suaves, com chute inicial razoável e Jacobiano disponível. Biseção: raiz isolada em intervalo conhecido com mudança de sinal, quando robustez importa mais que velocidade. O que eu costumo recomendar para quem está começando é dominar a forma escalonada e a identificação de casos singulares antes de partir para implementações numéricas. A maior parte dos erros que aparecem em avaliações e em projetos iniciais vem de não reconhecer que o sistema não tem solução única. Uma vez que você consegue ler a forma escalonada e interpretar os pivôs livres, o resto é aplicação mecânica.
Se quiser baixar uma planilha que monta a matriz ampliada a partir das equações e já gera a forma escalonada reduzida automaticamente, incluindo o cálculo do número de condição, posso encaminhar o link. É útil para conferência de exercícios e para visualizar o que acontece quando o sistema se aproxima da singularidade.
Galeria
-
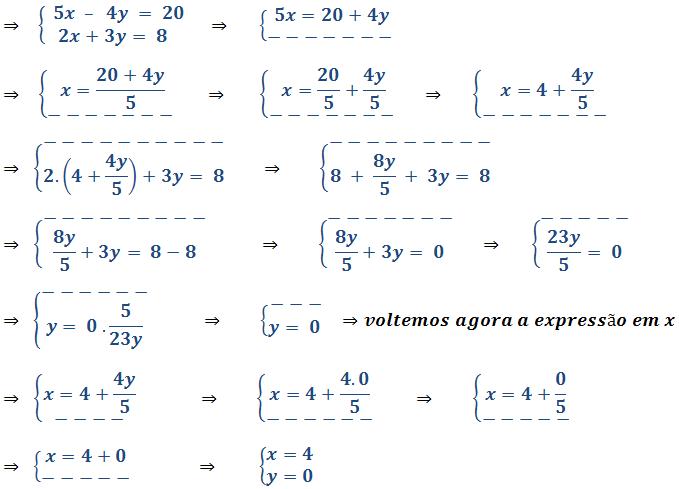
Aprender Matemática: SISTEMAS DE EQUAÇÕES -
Sistemas | PDF | Equações | Sistema de equações lineares -
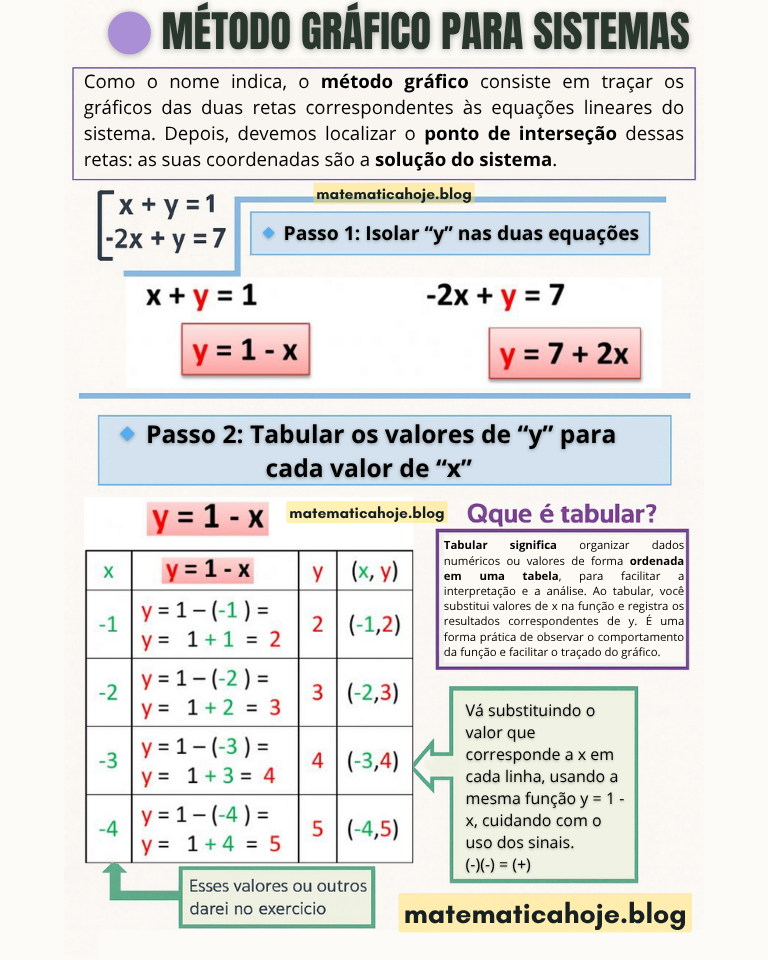
Método Gráfico para Sistemas de Equações

