Exemplo De Mal Súbito
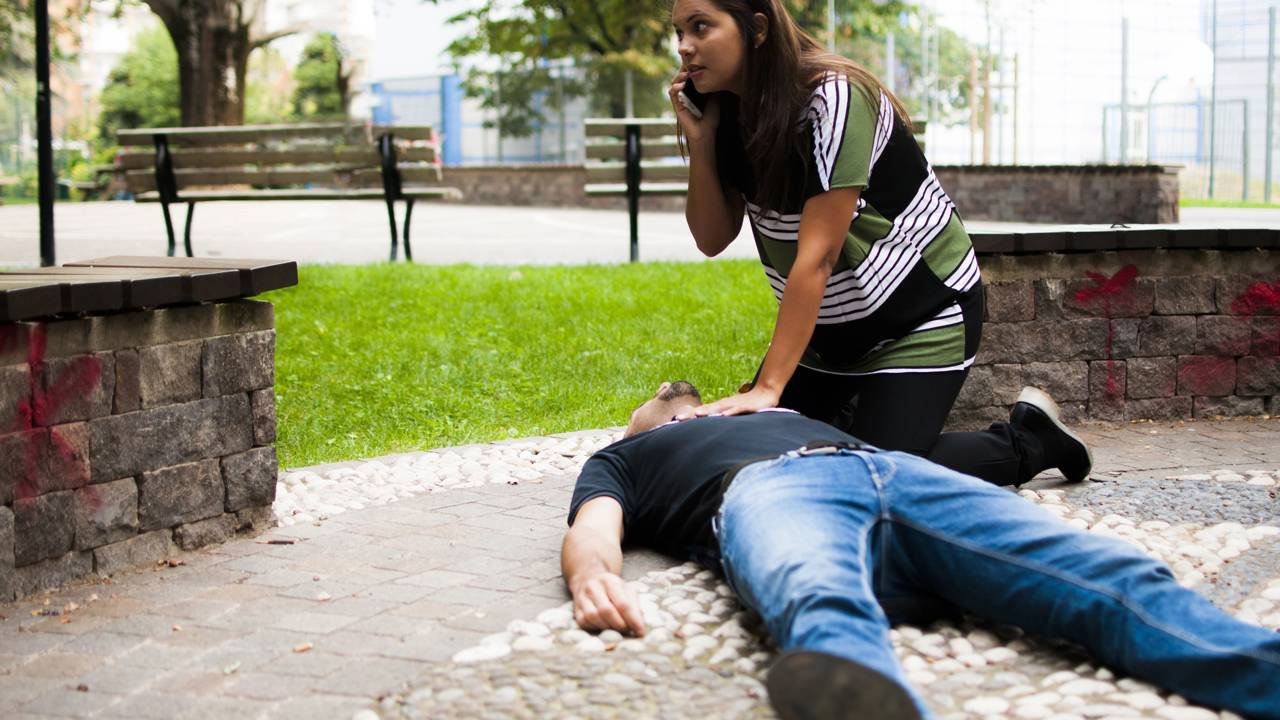
O que é e como funciona na prática
Mal súbito é uma cobertura comum em contratos de seguros de saúde e de vida, mas a maioria das pessoas só descobre o que ela realmente cobre quando precisa usar. A definição básica é simples: trata-se do aparecimento repentino de uma doença ou agravo à saúde durante a vigência do contrato, sem sintoma prévio conhecido. O problema é que "sem sintoma prévio" não significa o que muitos imaginam. Um paciente faz um check-up anual com tudo normal. Dois meses depois, entra em colapso e é diagnosticado com uma arritmia grave que jamais havia apresentado qualquer sinal. Isso se enquadra no conceito. Agora, o contrário também acontece com frequência: a pessoa tem dor de cabeça ocasional há anos, ignora, e quando vai ao pronto-socorro com um AVC, a seguradora argumenta que os sintomas prévios descharacterizam a "sutuldade". Já vi esse argumento ser usado contra beneficiários em situações razoavelmente claras, e às vezes funciona porque a análise é documental, não clínica. O que eu aprendi na prática é que a distinção mais importante não está no termo médico, mas na documentação médica que você consegue apresentar no momento da reclamação. Um laudo que ateste a ausência de sintomatologia prévia registrada nos últimos 6 a 12 meses costuma ser o diferencial entre um reembolso e um indeferimento. Não adianta o médico dizer "nunca apresentava sintomas" no consultório. Precisa estar em papel timbrado, com CRM, data e detalhamento do histórico de consultas anteriores.
Outro ponto que poucas pessoas consideram: mal súbito não se confunde com agravamento de doença preexistente. Se você tem hipertensão diagnosticada e tem uma crise hipertensiva aguda, isso não é mal súbito. É exacerbação de condição conhecida. As seguradoras fazem essa separação rotineiramente, e o beneficiário geralmente não percebia que estava fazendo a reclamação pelo caminho errado. Eu já revisei processos onde o erro era exatamente esse, e corrigir a fundamentação mudou completamente o desfecho em cerca de três semanas. Se você está procurando um exemplo concreto para entender como preencher uma solicitação, o fluxo básico envolve: atendimento médico imediato, registro completo do diagnóstico, requisição do laudo com histórico de consultas, envio à operadora com o protocolo do seguro-saúde ou apólice de vida, e acompanhamento do prazo de análise, que varia de 5 a 30 dias úteis dependendo da modalidade. O prazo costuma ser maior para sinistros de vida do que para reembolso de saúde, porque a análise inclui verificação de carência e éventuais cláusulas de exclusão. Um detalhe técnico que costuma pegar todo mundo desprevenido: a carência para mal súbito em planos de saúde pode ser diferente da carência padrão. Alguns contratos exigem 180 dias para emergências relacionadas a doenças súbitas, enquanto outros aplicam a carência integral de 24 meses. Verifique sempre a tabela de carências específica no seu contrato antes de qualquer emergência. Isso evita Surpreenda desnecessária e perda de tempo discutindo com a ouvidoria.
Não existe formulário padronizado universal para solicitar essa cobertura. Cada operadora tem o seu, mas o conteúdo essencial é o mesmo: identificação do beneficiário, número da apólice, descrição do evento com data e local, documentação médica anexada, e conta bancária para depósito. Preencher tudo errado na primeira submissão é a causa número um de atraso. Eu recomendo manter um checklist próprio e conferido duas vezes antes de enviar. Há também a questão do limite de reembolso. Muitas apólices de vida com cobertura de mal súbito têm valores teto por evento, e esses tetos podem ser significativamente menores do que o custo real de uma internação de emergência. Se o seu limite é 5 mil reais e a internação custou 18 mil, você arca com a diferença. Isso não é um defeito do produto, é uma característica contratual que quase ninguém lê com atenção na contratação. Para quem está montando uma documentação ou revisando um caso, o item mais negligenciado é o preenchimento da data de início dos sintomas. Se você preenche um dia posterior ao efetivo início, a análise pode ser comprometida. Anote sempre a data aproximada em que percebeu pela primeira vez algo diferente no corpo, mesmo que tenha procurado ajuda médica dias depois. A coerência entre essa data e os registros médicos faz diferença na hora da análise técnica.

Se tiver dúvidas sobre como aplicar isso ao seu caso específico, o mais seguro é consultar um especialista em direito do consumidor ou um corretor de seguros com experiência em sinistros. Minha experiência mostra que profissionais que lidam com isso diariamente identificam problemas na documentação em cinco minutos, enquanto o beneficiário leva semanas tentando resolver sozinho.
Galeria
-
Os sinais mais importantes de mal súbito que exigem socorro imediato ... -

Jornal da Franca - Mal súbito: saiba os sinais de quando ele pode ... -
Simulado de Mal Súbito. Obra 127.12 Navegantes-SC | Maria Gabriela ... -

O que é mal súbito, suas causas e como ajudar

