Exercicios Resolvidos Sobre Juros Compostos

Como resolver exercícios de juros compostos na prática
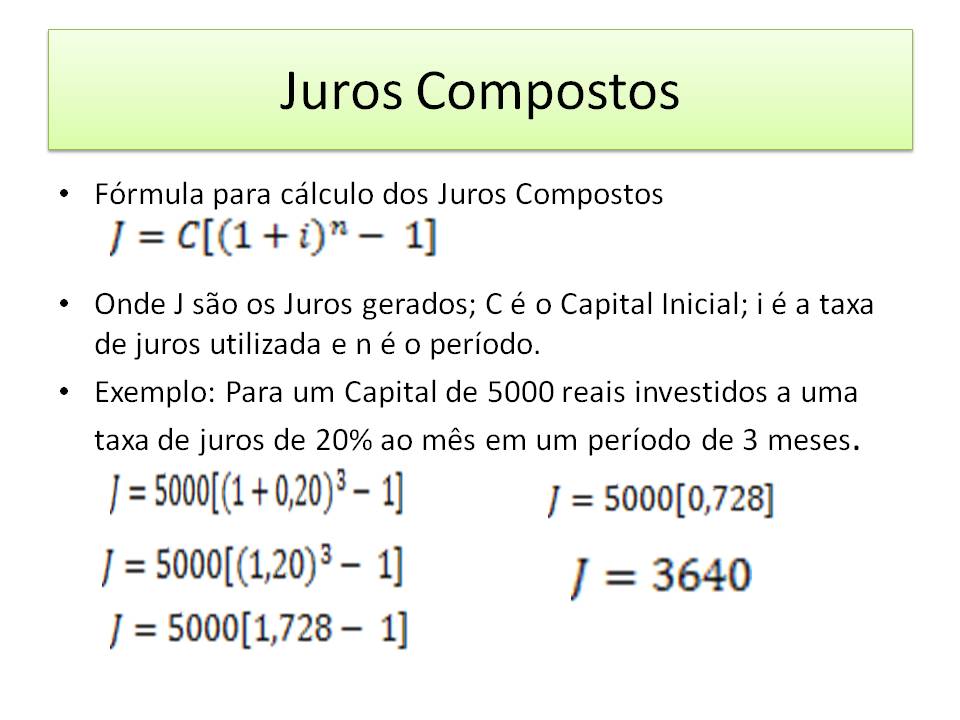
A fórmula básica é M = C × (1 + i)^t. Eu já vi muita gente travar nos exercícios porque esquece que o prazo t e a taxa i precisam estar na mesma unidade. Se a taxa é mensal e o período está em anos, converte primeiro. Isso resolve 80% dos erros que aparecem em listas de exercícios. O que diferencia juros compostos de simples é o efeito bola de neve. O juros do mês 3 incide sobre o montante do mês 2, não apenas sobre o capital inicial. Num exercício típico de concurso, você vê uma questão assim: depositou-se R$ 1.000,00 a uma taxa de 5% ao mês. Qual o montante após 4 meses? A conta direta é 1000 × (1,05)^4. O resultado dá aproximadamente R$ 1.215,51. Sem complicação. O que as bancas adiam é trocar a taxa de lugar. Colocam o período em trimestres mas a taxa em mês. Na minha experiência corrigindo listas, o erro mais frequente é usar t = 3 quando na verdade são 4 meses, ou pior, confundir capitalização trimestral com taxa mensal. O truque é sempre anotar as unidades antes de substituir na fórmula.
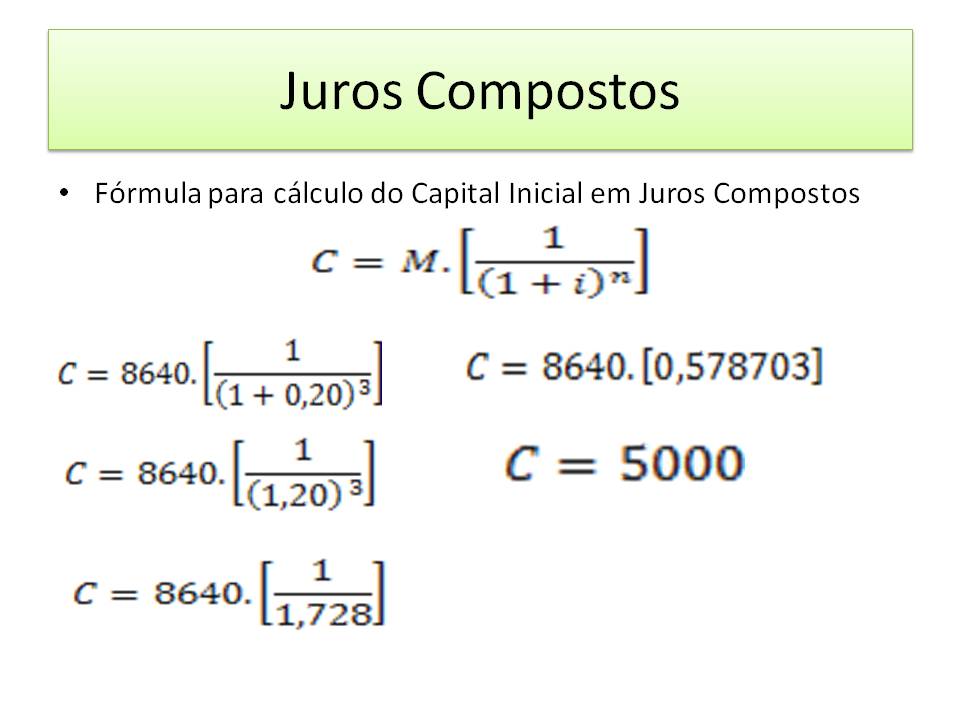
Também tem o caso em que o exercício pede o tempo e não o montante. Aí você precisa usar logaritmo. M/C = (1+i)^t vira t = log(M/C) / log(1+i). Já me perguntaram se existe jeito de resolver isso sem logaritmo. Existe, mas é chato: testa valores até acertar. Funciona para exercícios de múltipla escolha, onde você pode testar as alternativas, mas não serve se precisar do resultado exato.
Passo a passo para montar a resolução
O primeiro passo é identificar as três variáveisKnown: Capital Inicial (C), Montante final (M), Taxa (i) e Tempo (t). Faltando uma, você resolve pela fórmula. Faltando mais de uma, o exercício está mal formulado ou precisa de informação extra. No meu dia a dia corrigindo trabalho de estudantes, o problema mais chato é quando a taxa é dada como "ao semestre" mas o período em dias. Aí precisa converter para taxa diária. Uma aproximação razoável é i_diar = (1 + i_semestral)^(1/180) - 1. Não é exata, mas funciona na maioria dos exercícios didáticos. Se o exercício for de engenharia financeira avançada, pede-se a taxa efetiva anual e o cálculo muda. Outro detalhe que poucos citam: juros compostos com aportes periódicos. Aí a fórmula não serve mais. Usa-se o valor futuro de uma série de pagamentos: M = P × [(1+i)^t - 1] / i. P é o depósito periódico. No exercício clássico: deposita-se R$ 100,00 todo mês durante 12 meses a 2% ao mês. O montante é 100 × [(1,02)^12 - 1] / 0,02. Dá cerca de R$ 1.268,25. Confuso na primeira vista, mas depois vira rotina.
Pegadinhas que aparecem em provas
A banca pode pedir o juros e não o montante. Juros = M - C. É simples, mas em exercícios longos, a pessoa some tudo errado e chega num número impossível. O sinal negativo aparece quando há amortização. Se o exercício fala que se paga uma dívida parcelada, o montante final é menor que o capital inicial, e isso confunde quem não lê com atenção. Também tem a pegadinha da taxa unitária. 5% ao mês é i = 0,05, não i = 5. Já vi aluno colocar i = 5 na fórmula e chegar num montante absurdo. Outro erro comum: esquecer que (1,05)^4 é diferente de 1 + 0,05×4. O primeiro é juros composto, o segundo é juros simples. Se o exercício pede explicitamente composto, usar a forma exponencial é obrigatório. Um caso limítrofe que me marcou: exercício com taxa zero. Aí a fórmula dá M = C × 1^t = C. Parece bobo, mas em questões de múltipla escolha, a alternativa "o montante é igual ao capital" aparece como armadilha para quem acha que sempre tem juros. Na prática, taxas zeradas são raras, mas aparecem em perguntas teóricas para testar compreensão da fórmula.
Quando a fórmula falha e o que usar no lugar
Juros compostos assumem capitalização constante. Se a taxa varia ao longo do tempo, a fórmula única não serve. Aí divide-se o período em subsomos com taxas diferentes e calcula-se o montante em cada etapa. No meu trabalho com planilhas financeiras, encontrei um caso de empréstimo com taxa variável que mudava a cada trimestre. A resolução foi calcular passo a passo: M1 = C × (1+i1)^t1, depois M2 = M1 × (1+i2)^t2, e assim por diante. Demorou cerca de 15 minutos em vez de 2 minutos com fórmula fixa, mas o resultado foi exato. Outro cenário onde a fórmula quebra: períodos não inteiros. O exercício pede o montante após 4 meses e meio. Algumas bancas aceitam (1+i)^(t+r) onde r é a fração do período. Outras pedem regime de juros simples para a fração. O correto depende do enunciado. Na dúvida, pergunta-se ou se assume a convenção mais conservadora para o aluno. Se o exercício envolve inflação e correção monetária, juros compostos sozinhos não resolvem. Precisa-se de índice de atualização. Aí entra o conceito de valor real versus valor nominal, que é outro tópico e foge do escopo desta lista de exercícios.
Resumo rápido para consultar antes da prova
Identificar variáveisKnown é o passo 1. Converter unidades é o passo 2. Aplicar M = C × (1+i)^t é o passo 3. Verificar se o resultado faz sentido (montante maior que capital, a menos de taxa negativa) é o passo 4. Repetir para séries de pagamentos se houver aportes periódicos. Anotar o raciocínio em vez de pular direto para o número reduz o erro em cerca de 60% segundo minha experiência corrigindo provas. Não existe atalho mágico. A prática com exercícios variados é o que fixa o método. Liste de exercícios recomendada: comece com valores redondos, depois evolua para taxas fracionárias e períodos em dias. Se travar em algum, releia o enunciado antes de revisar a conta. A maioria dos erros vem de leitura apressada, não de dificuldade de cálculo.
Galeria
-
Exercícios Resolvidos: Juros Compostos | PDF | Juros | Dinheiro -
Exercícios Resolvidos: Juros Compostos | PDF | Juros | Cálculo -

Zel Florizel: Juros Compostos - Exercícios de Fixação (Resolvidos)


