Exercicios Resolvidos Sobre Juros Simples

Entendendo juros simples antes de resolver exercícios
Muita gente pula direto para os exercícios sem entender o que está acontecendo na prática. Isso gera erro após erro. O sistema de juros simples é basicamente um cálculo linear onde o juro é sempre calculado sobre o capital inicial, independente de quantos períodos se passem. O capital não "monta" sobre si mesmo. A fórmula M = C × (1 + i × t) é a que importa. Muitos estudantes decoram J = C × i × t e esquecem que o montante é C + J. Na hora da prova, essa confusão custa ponto. Já vi gente errar questão fácil porque usou a tabela price em problemas de juros simples, invertendo período e taxa ou usando mês onde o enunciado pedia dia.
Como fazer exercicios resolvidos sobre juros simples com eficiência
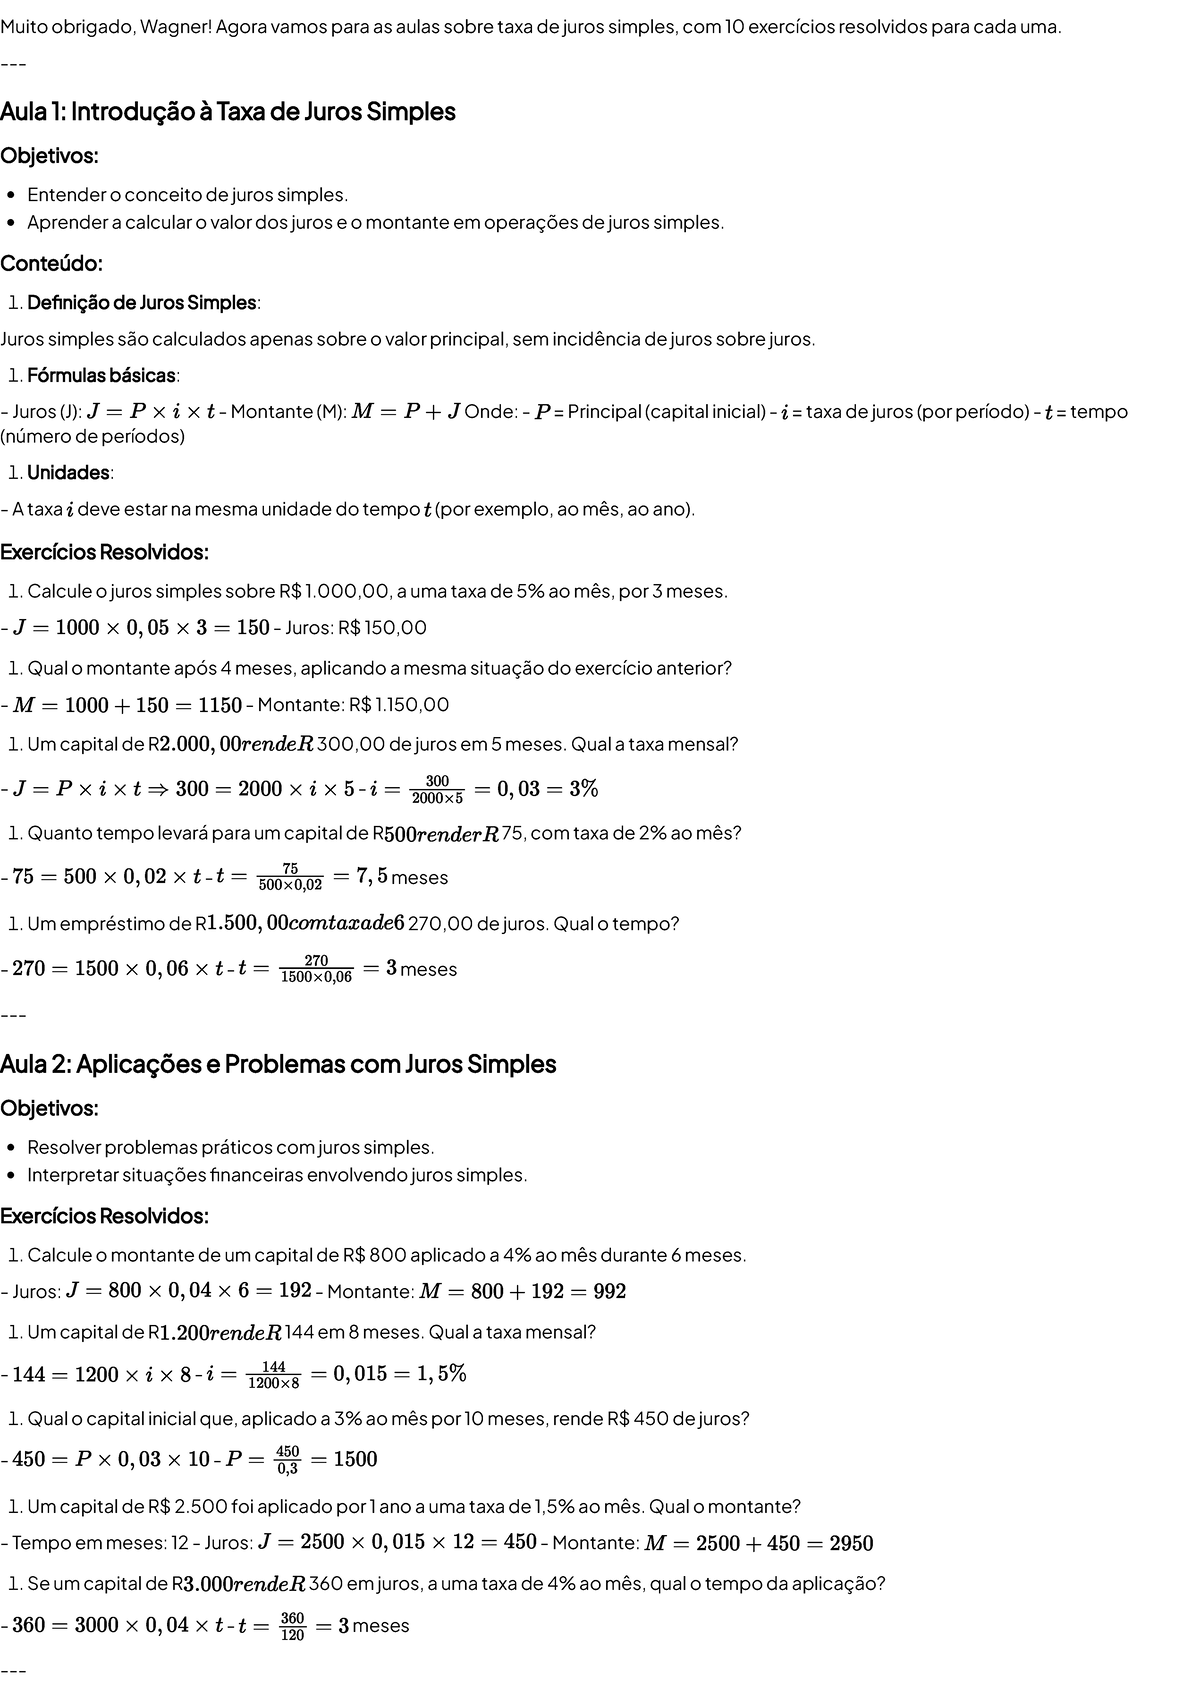
O primeiro passo é identificar o que o problema pede. Capital, taxa, tempo, juro ou montante. Anotar isso num canto do rascunho elimina 60% dos erros. O segundo passo é padronizar as unidades. Se a taxa é anual e o tempo está em meses, converter. Se está em dias, usar o ano comercial de 360 dias ou o civil de 365, dependendo do contexto da disciplina ou do contrato. Vou passar alguns exemplos clássicos. Digamos que você aplique R$ 5.000 a uma taxa de 2% ao mês durante 8 meses. O juro é J = 5.000 × 0,02 × 8. Isso dá J = 800. O montante é M = 5.000 + 800 = 5.800. Rápido, mas é exatamente assim que funciona. Agora um inverso. Você sabe que após 6 meses a R$ 3.200 rende J = R$ 288. Quer descobrir a taxa mensal. Rearranja a fórmula: i = J / (C × t). Então i = 288 / (3.200 × 6). i = 288 / 19.200 = 0,015. Taxa de 1,5% ao mês. O erro comum aqui é esquece que o resultado já está em decimal e precisa ser multiplicado por 100 só no final.
Outro exemplo prático. Um empréstimo de R$ 12.000 foi quitado depois de 15 meses com pagamento total de R$ 15.600. Qual foi a taxa mensal? Primeiro calculamos o juro total: J = 15.600 - 12.000 = 3.600. Depois i = 3.600 / (12.000 × 15). i = 3.600 / 180.000 = 0,02. Taxa de 2% ao mês. Um caso mais complexo envolve tempo fracionário. Digamos que aplique R$ 2.000 a 1,8% ao mês durante 45 dias. Converter dias para meses divindo por 30 funciona em muitos contextos didáticos. Então t = 45 / 30 = 1,5 meses. J = 2.000 × 0,018 × 1,5 = 54. Montante de R$ 2.054. A conversão de dias varia conforme a convenção adotada. Em contratos bancários reais, muitas vezes usa-se o regime de dias exatos sobre 365, o que muda ligeiramente o resultado. Uma situação que aparece bastante em provas é encontrar o tempo. Capital de R$ 8.000, taxa de 0,75% ao mês, juro desejado de R$ 900. T = J / (C × i). T = 900 / (8.000 × 0,0075). T = 900 / 60. T = 15 meses. A resposta pode aparecer como anos e meses. Nesse caso, 1 ano e 3 meses.

Erros que todo mundo comete
O erro mais frequente é confundir juros simples com juros compostos. Se a taxa for mensal e o período for longo, como 24 meses, o resultado dos juros simples subestima significativamente o que seria aplicado compostamente. Em 24 meses a 2% ao mês, juros simples rende 48% do capital. Juros compostos rende cerca de 60,9%. A diferença não é insignificante e cai em prova frequentemente. Outro erro clássico é aplicar a taxa percentual como se fosse decimal. Escrever 5 em vez de 0,05 na fórmula. O resultado fica 100 vezes maior e a resposta obviously errada. Sempre converter antes de calcular. Um problema específico que encontrei recentemente envolvia um exercício onde o tempo estava em semanas. A taxa era mensal. Alguém multiplicou semanas diretamente pela taxa mensal sem converter. O correto é transformar semanas em fração de mês. 8 semanas equivalem a aproximadamente 1,84 meses dividindo por 4,33 ou usar o equivalente de 30 dias por semana. A abordagem depende da convenção do material didático, mas ignorar a conversão sempre leva a erro.
Há ainda a questão da base de tempo. Alguns manuais usam ano comercial 360 dias, outros ano civil 365 dias. Em problemas de concursos públicos, costuma-se adotar 30 dias por mês para simplificação. Mas em análises financeiras reais, o diafracionado por 365 é mais preciso. Saber qual convenção seu professor ou banco adota evita confusão.
Dica prática para resolver rápido
Monte uma tabela simples com colunas: dado, incógnita, fórmula rearranjada, conversão de unidades, substituição numérica, resultado. Esse processo leva cerca de 2 a 3 minutos por exercício simples e reduz drasticamente a chance de erro de digitação ou troca de variável. Em exercícios mais longos, a tabela pode expandir para incluir etapas intermediárias. Quando o problema envolve parcelas com datas diferentes e pede o valor equivalente numa data focal, a técnica dos valores atuais converte cada fluxo para a data de referência usando juros simples. Cada parcela recebe um fator de desconto ou acréscimo distinto. É trabalhoso mas totalmente viável com prática.
Quando juros simples não deve ser usado
Juros simples é apropriado para horizontes curtos, geralmente até 12 meses, ou quando a convenção contratual exige explicitamente esse regime. Para prazos maiores, o regime composto é mais realista e econômico. Bancos e instituições financeiras frequentemente utilizam juros compostos para médio e longo prazos. Aplicar juros simples em operações de 3 anos tendem a subestimar o custo efetivo total em torno de 15% a 25%, dependendo da taxa. Se você precisa de uma lista maior de exercícios resolvidos para praticar, sites de instituições de ensino e bancos educacionais oferecem materiais gratuitos organizados por nível de dificuldade. A maioria inclui gabaritos comentados. O importante é resolver ativamente, não apenas ler a solução. Fazer o cálculo do zero é o que fixa o método.
Galeria
-
Exercícios de Juros Simples Resolvidos | PDF | Juros | Matemática -
Exercicios Resolvidos Juros Simples | PDF -
Exercícios Resolvidos de Juros Simples | PDF | Juros | Pagamentos


