Exercícios Sobre Juros Simples E Compostos

começando pelo básico que todo mundo esquece
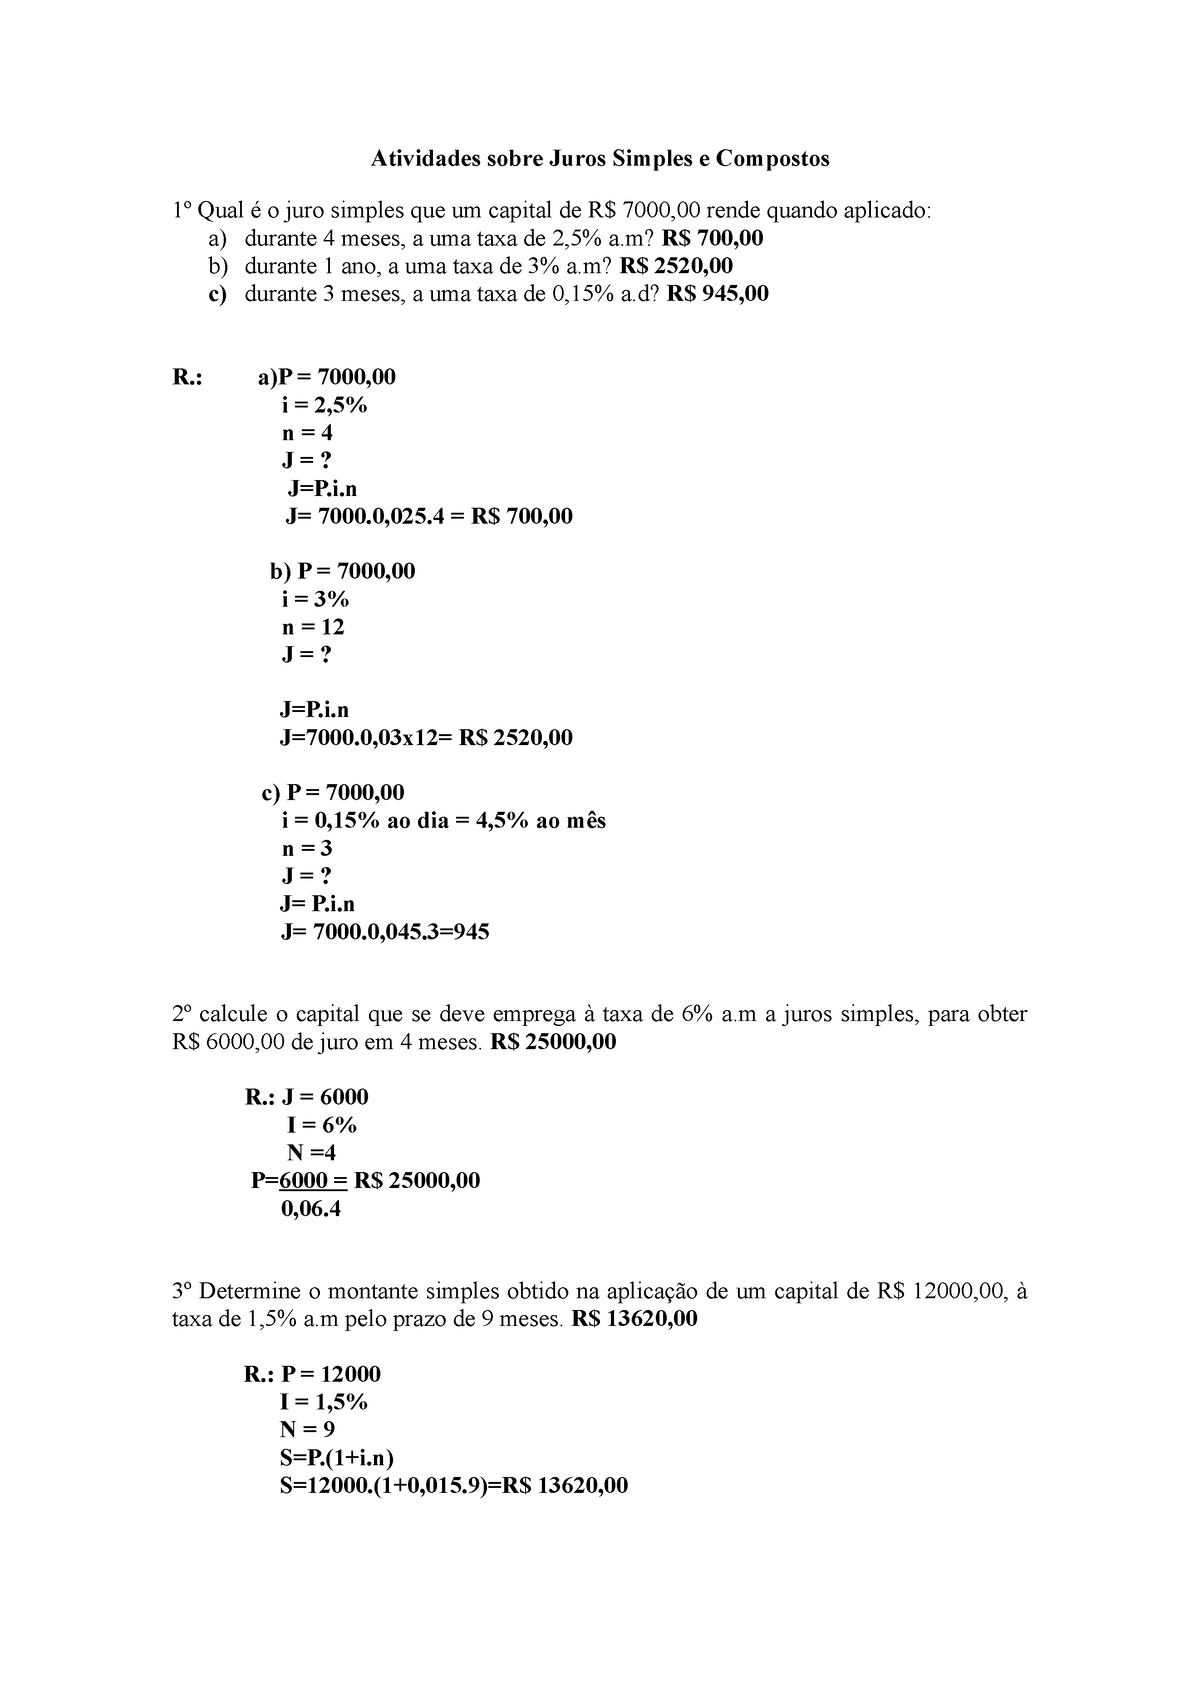
a diferença entre juros simples e compostos não é só uma questão de fórmula diferente. É uma diferença estrutural que muda completamente o resultado final, e a maioria dos alunos erra porque trata os dois como variantes menores da mesma coisa. Não é. Eles operam sob lógica financeira distinta. em juros simples, o capital inicial permanece fixo durante todo o período. O juro é calculado sempre sobre o valor original, então a evolução é estritamente linear. M = C * (1 + i * t). Isso significa que se você tem 1000 reais a 10% ao mês durante 5 meses, o total de juros será 1000 * 0,10 * 5 = 500 reais. Total na conta: 1500. Fechou? juros compostos funciona de outra forma. A cada período, o juro do período anterior se soma ao capital e passa a render também. Isso gera crescimento exponencial, não linear. A fórmula M = C * (1 + i)^t reflete isso perfeitamente. No mesmo exemplo: 1000 * (1,10)^5 = 1000 * 1,61051 = 1610,51. A diferença parece pequena aqui, mas crescem absurdamente com prazos maiores.
exercícios sobre juros simples e compostos para praticar
quando você vai resolver exercícios na prática, o primeiro passo é identificar qual regime está sendo usado. A maioria dos livros traz perguntas explícitas: "determine o montante a juros simples" ou "capitalização composta mensal". Mas em provas mais bem elaboradas e em situações do mercado financeiro real, isso não vem escrito. Você tem que deduzir pelo contexto. uma regra prática: títulos do tesouro direto, empréstimos pessoais, financiamentos imobiliários e poupança usam juros compostos. Cotas de investimento, alguns contratos de crédito rural e operações de curto prazo com tabelas Price podem aparentar ser simples, mas na verdade são compostos disfarçados. A diferença muitas vezes está na periodicidade de capitalização. meu conselho é ir resolvendo exercícios de forma progressiva. Comece com problemas que pedem apenas o montante final, depois invista para encontrar o capital necessário, depois a taxa, depois o tempo. Cada variação exige reagrupar a mesma fórmula de um jeito diferente, e treinar todas as disposições economiza muito tempo na hora da prova.
onde as pessoas realmente travam
o maior erro que vejo em exercícios sobre juros simples e compostos é a inconsistência nas unidades. Taxa em ao ano, período em meses. Taxa diária, prazo em dias úteis. Isso é mais comum do que parece. Eu já vi gente passar meia hora em uma questão simplesmente porque a taxa estava em percentual ao quadrimestre e o tempo em semanas, sem ninguém ter convertido nada. o que eu faço nesses casos é criar uma tabela de conversão rápida no caderno antes de começar a resolver. Coluna à esquerda: a unidade original. Coluna do meio: a unidade alvo. Coluna da direita: o fator de multiplicação. Quando você padroniza tudo para a mesma base antes de entrar nos cálculos, o risco de erro cai quase pela metade. outro ponto que as pessoas ignoram: a taxa unitária versus taxa percentual. Quando o enunciado fala "2% ao mês", você usa 0,02 na fórmula, nunca 2. Já vi gente calcular 1000 * (1 + 2)^5 e se surpreender com o resultado. A fórmula exige a taxa em forma decimal. É óbvio quando você lê, mas sob pressão de prova, o cérebro tende a pular essa etapa.
um problema real que eu encontrei
eu estava corrigindo exercícios de uma turma e veio uma questão sobre um investimento que rendia juros simples nos primeiros 6 meses e compostos nos 6 seguintes, tudo na mesma taxa de 1,5% ao mês. A pegadinha era que muitos alunos aplicavam a fórmula composta desde o início, ignorando a transição de regime. o que eu fiz foi tratar isso como dois períodos distintos. Calculei o montante ao final dos primeiros 6 meses usando juros simples: M1 = C * (1 + 0,015 * 6) = C * 1,09. Depois usei esse M1 como capital inicial para os próximos 6 meses com a fórmula composta: M2 = 1,09C * (1,015)^6. O resultado final ficou em torno de 1,1917C. Se tivesse aplicado composta o tempo todo, daria 1,0934C. Quase 8% a mais de diferença, e isso em apenas um ano. esse tipo de exercício híbrido aparece frequentemente em bancas como FCC, FGV e CESPE. A boa notícia é que a resolução é mecânica depois que você domina o fluxo: identifique os regimes, resolva por etapas, encadeie os resultados.
ferramentas que realmente ajudam
para exercícios sobre juros simples e compostos, eu recomendo o uso da tabela Price no Excel ou Google Sheets. Ela permite simular pagamentos parcelados e visualizar como a taxa composta se comporta ao longo do tempo. A função PAGAMENTO (ou PMT) resolve a maioria das questões de amortização, e a função VP junto com PGTO mostra quanto seria necessário aplicar mensalmente para atingir um certo montante. existem planilhas prontas online que você pode baixar e adaptar. A que eu uso com mais frequência tem abas separadas para juros simples, compostos, tabela Price e tabela SAC. Cada uma com campos editáveis e resultados automáticos. Configurar isso leva cerca de 30 minutos na primeira vez, mas depois resolve questão por questão sem depender de calculadora. se você prefere algo mais prático, aplicativos como Calculadora de Juros e Investidor de Bolso dão respostas imediatas, mas cuidado: alguns não mostram o passo a passo, e isso é essencial quando você está aprendendo. O objetivo não é só chegar no número certo, mas entender como chegou lá.
limitações que ninguém menciona
juros compostos parecem sempre mais vantajosos, mas isso depende entirely do ponto de vista. Para quem está investindo, a capitalização composta favorece quem mantém o dinheiro parado por longos períodos. Para quem está tomando empréstimo, é o pesadelo oposto: a dívida cresce exponencialmente e é muito mais difícil de quitar do que pareceria num primeiro momento. um exemplo concreto: duas pessoas pegam 10 mil reais a 3% ao mês por 24 meses. A que paga juros simples deve 17.200 no total. A que paga compostos deve 18.428. A diferença é de mais de 1.200 reais no mesmo prazo e mesma taxa. Em prazos maiores, como 5 ou 10 anos, a divergência pode ultrapassar 50% do valor original. então, na hora de resolver exercícios, preste atenção ao contexto da pergunta. Se for um problema de investimento de longo prazo, a resposta composta quase sempre será maior. Se for um cálculo de dívida, a composição pode transformar um valor aparentemente controlável em algo inviável. Reconhecer isso antes de colocar a mão na massa economiza retries e revisão de conta.

o que fazer quando o exercício não tem dados suficientes
às vezes aparece uma questão onde falta uma variável e você precisa achar uma relação entre elas. Por exemplo: "qual a taxa mensal necessária para triplicar um capital em 24 meses com capitalização composta?" Nesse caso, você isola a taxa na fórmula: 3 = (1 + i)^24, depois passa para logaritmo: i = 3^(1/24) - 1, que dá aproximadamente 4,66% ao mês. esse tipo de manipulação algébrica é frequente em concursos e vestibulares. Treinar a inversão das fórmulas com antecedência evita perda de tempo na hora H. Copie as equações em uma folha separada, isole cada variável possível e monte um banco de referências pessoal. Leva uns 20 minutos e vale cada minuto. para quem quer material extra para resolver, existem coleções de exercícios organizadas por dificuldade em sites de bancos como ESA, FCC e FGV. Recomendo baixar as provas dos últimos cinco anos, pois os padrões de pergunta tendem a se repetir. A variação fica por conta dos números, não da estrutura.
Galeria
-
Lista de Exercícios: Juros Simples e Compostos | PDF | Juros ... -
Exercícios de Juros Simples e Compostos | PDF | Juros | Economias -

Exercícios Juros Simples E Compostos Pdf - ZULEDU


