Existem Diferentes Conceitos E Classificações Envolvendo O Custo Dos Produtos

Entendendo o que custa mesmo um produto
Quando você abre o sistema de estoque para olhar o preço de qualquer item, costuma aparecer apenas aquele número final de venda. O que está por trás dele raramente é óbvio. Existem diferentes conceitos e classificações envolvendo o custo dos produtos, e confundi-los é uma das coisas mais baratas que uma empresa pode fazer com sua margem.Eu já perdi noites por causa disso. Em 2019, eu estava auditando os custos de importação de uma linha de componentes eletrônicos para um cliente. O relatório de custo médio ponderado mostrava uma margem de 34%. Parece okay. Mas quando eu separei o frete marítimo, o seguro, a despesa de desembaraço aduaneiro e o imposto de importação como itens individuais, o custo real do produto subiu para 71% do preço de venda. A diferença era que o ERP do cliente classificava o frete como despesa operacional, não como parte do custo do produto. Resultado: a empresa achava que estava lucrando e na verdade estava operando no vermelho. O ajuste foi simples — incluir todos os gastos até o produto ficar pronto para venda no custo unitário —, mas o impacto nos números foi enorme. A confusão nasce do fato de que diferentes áreas da empresa usam a palavra "custo" para coisas completamente diferentes. O financeiro quer saber o custo contábil. O comercial quer saber o custo para precificar. A produção quer saber o custo para decidir quanto fabricar. E o controle patrimonial quer saber o custo para depreciar. Nenhum deles está errado. Todos estão olhando para lados diferentes do mesmo objeto. No Brasil, a classificação mais comum segue a NBC IT 06 e a Lei das S/A. Os custos se dividem em diretos e indiretos, fixos e variáveis, e de transformação. Cada um tem um propósito específico.
Classes de custo que você precisa dominar
Custo direto
O custo direto é aquele que você consegue rastrear sem ambi guedade até um produto específico. Materiais primários, matéria-prima direta, embalagem que faz parte do produto, e mão de obra direta. Se você compra um lote de tecido para costurar uniformes, esse tecido é custo direto. Se o operacional corta o tecido e cose as peças, essa mão de obra também é direta. Parece simples até você se deparar com materiais que são usados em múltiplos produtos. Um adesivo usado em três linhas diferentes não é trivial de alocar. Nesse caso, eu uso o método de alocação por área de acabamento ou por tempo de ciclo da máquina de colagem. O resultado não é perfeito, mas é o mais justo que dá para chegar com os dados que normalmente estão disponíveis. Custos indiretos são aqueles que não têm vínculo direto com um produto individual. Energia da fábrica, aluguel, depreciation de máquinas, supervisão, manutenção preventiva. A armadilha aqui é a taxa de absorção. Se você calcular a taxa com base na capacidade instalada e não na capacidade real, seu produto barato vai subsidiar o produto caro. Isso acontece com frequência em fábricas que têm sazonalidade. Eu aprendi isso na prática quando uma indústria moveleira estava com custos distorcidos porque a taxa de absorção de overhead era calculada sobre 100% da capacidade, mas a fábrica operava em 62% durante o segundo semestre. O custo unitário dos móveis vendidos no período baixo aparecia artificialmente inflado. A correção foi usar capacidade normal anual como base, dividindo os custos fixos pelo volume esperado no ano inteiro, não pelo volume do mês. Custo fixo é o que existe independentemente do volume produzido. Salários administrativos, aluguel, seguros. Custo variável é o que varia com a quantidade. Matéria-prima, embalagem, comissões. A nuance que quase ninguém usa corretamente é o custo semi-variável. Uma conta de energia elétrica industrial tem uma carga fixa de demanda contratada e um componente variável conforme o consumo. Ignorar essa dualidade gera erros de precificação que parecem pequenos no curto prazo mas destróem a rentabilidade quando o volume muda. A solução prática é separar o componente fixo usando regressão linear com dados mensais dos últimos doze meses. Leva cerca de vinte minutos no Excel.
Custo de transformação é o agregado de custos indiretos necessários para levar o produto ao estado de vendável. Inclui mão de obra indireta, energia da produção, depreciation de máquinas e ferramentas, e supervisionamento. Esse é o conceito que mais gera confusão porque envolve rateios. Se sua fábrica tem três linhas de produção e uma delas converte 70% da demanda, atribuir o mesmo custo de supervisão para todas as linhas é equivocado. Eu sempre recomendo usar driver de custeio baseado em horas-máquina ou horas-homem da linha, não uma divisão igualmente entre produtos. O primeiro método que você vai encontrar é o custeio por absorção completo, que é o exigido pela contabilidade brasileira. Nele, todos os custos de produção, diretos e indiretos, são incorporados ao custo do produto. O resultado é um custo que reflete a realidade contábil, mas que nem sempre é útil para decisões de curto prazo. O custeio variável, ou diret costing, isola apenas os custos variáveis no preço de venda e trata os fixos como despesa do período. Isso dá uma visão mais clara da contribuição marginal de cada produto. É o método que eu uso quando preciso decidir se um pedido especial compensa, ou se vale a pena abastecer um novo canal com preço agressivo. A vantagem é velocidade. A desvantagem é que o resultado final não bate com o balanço contábil. As duas visões coexistem e precisam ser comunicadas separadamente para a diretoria.
O ABC, ou Activity-Based Costing, é o método mais preciso quando sua operação tem complexidade real. Custos são alocados por atividades consumidas pelos produtos, não por volumes brutos. Uma empresa que produz dez versões de um mesmo produto, sendo que oito delas têm pedidos pequenos e duas têm pedidos grandes, geralmente subcusteia as versões pequenas no modelo tradicional e sobrecusteia as grandes. No ABC, o problema fica evidente. Eu apliquei ABC em uma empresa de componentes plásticos e descobrimos que o produto mais vendido na linha grossa tinha margem negativa quando os custos de setup de máquina e qualidade eram alocados corretamente. O cliente parou de produzir aquela referência em quatro meses.
Erros frequentes na prática
O erro número um é confundir preço de custo com valor de mercado. O preço de custo é o que você pagou. O valor de mercado é o que você pode realizar hoje. Em commodities, essa diferença pode ser brutal em poucos dias. Sempre avalie o estoque pelo menor entre custo e valor realizável líquido, como manda a norma. Não deixe o custo histórico ditando o valor do ativo quando o mercado já mudou. O erro número dois é ignorar o custo oculto do capital de giro. Dinheiro parado em estoque é dinheiro que deixou de render. Quando eu calculei o custo total de posse de um item com giro de 45 dias para uma distribuidora de produtos alimentícios, o custo financeiro do capital imobilizado representava quase 8% do custo do produto. Sem essa parcela no custeio, a equipe comercial fazia promoções que pareciam rentáveis e na verdade consumiam a rentabilidade real. O erro número três é usar o mesmo rateio para todos os períodos. Custos fixos por unidade caem quando a produção sobe, mas o custo total fixo não muda. Se você apresenta um custo unitário decrescente ao longo do ano sem destacar que parte dele é fixa, o gestor pode acreditar erroneamente que a produção adicional é quase gratuita. Apresente sempre o custo variável unitário separado do custo fixo total. Isso evita decisões de volume baseadas em ilusão matemática.
Um fluxo prático para calcular o custo corretamente
Aqui está o passo a passo que eu repito para qualquer equipe que pede ajuda. Comece coletando o custo direto do produto: materiais, embalagem e mão de obra direta.some isso ao custo indireto de transformação rateado por atividade. Calcule a taxa de absorção com base na capacidade normal anual. Some juros do capital de giro embutido no estoque e custos logísticos até a entrega ao cliente interno. Chegue ao custo total de produção. A partir daí, decida se vai usar o resultado para contabilidade ou para precificação. Os números finais podem divergir intencionalmente entre as duas finalidades. O processo leva entre uma e duas semanas na primeira vez. Depois, com planilhas estruturadas e dados atualizados mensalmente, o custo unitário de qualquer produto novo leva cerca de quarenta minutos para ser fechado.
Quando o modelo tradicional falha
O custeio tradicional funciona bem quando a operação tem poucos produtos, alta padronização e custos indiretos relativamente homogêneos. Quando a variedade aumenta, os setups se tornam frequentes e os lotes variam muito, ele distorce. Nessa situação, migre para ABC ou para custeio por ordens de produção com drivers específicos por evento. Se sua empresa tem menos de duzentos SKUs e produz em linhas dedicadas, o modelo por absorção simples ainda é suficiente. Mais disso e o investimento em ABC se paga em três a cinco meses. A regra mais importante é não tratar custo como um número absoluto. Ele é sempre uma aproximação construída com escolhas. O importante não é encontrar o custo perfeito. É escolher uma classificação coerente e mantê-la consistente ao longo do tempo, revisando-a sempre que o modelo de produção mudar.
Galeria
-
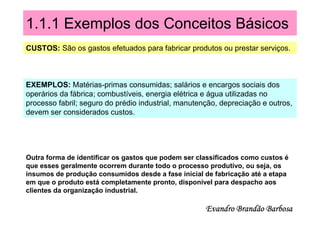
Classificações de Custos na Contabilidade | PDF | Despesa ... -

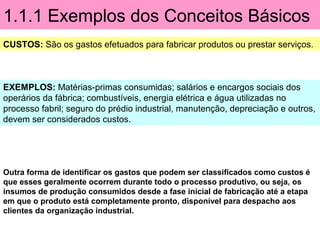
Os 5 principais modelos de análise de custos de produtos com amostras e ... -
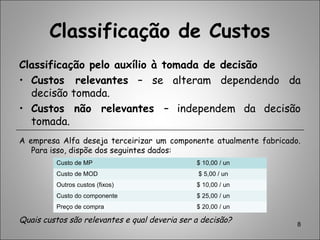
Capitulo 2 conceitos básicos de custos | PPT

