Existem Diferentes Sistemas De Amortização
Sistemas de amortização: o que realmente muda na prática
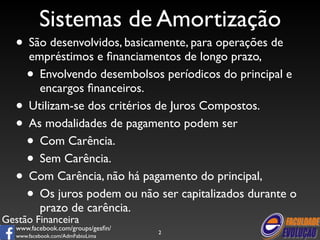
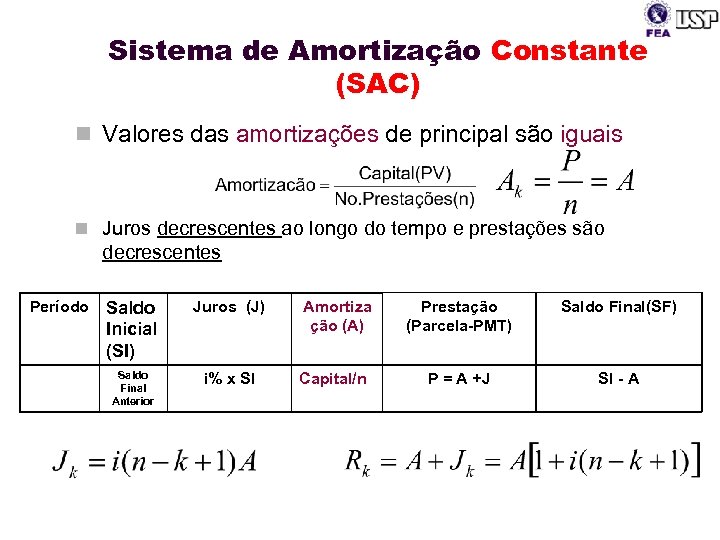
Existem diferentes sistemas de amortização e a escolha entre eles impacta diretamente o valor das parcelas e o custo total do empréstimo. No Brasil, os dois mais comuns são o SAC e a Tabela Price. Muita gente acha que a diferença é só matemática, mas na hora de fechar um contrato a coisa fica mais clara. No SAC, a amortização é fixa todo mês. Você paga sempre o mesmo valor para reduzir a dívida e os juros incidem sobre o saldo devedor restante. Isso significa que as parcelas começam mais altas e vão caindo ao longo do tempo. Já na Tabela Price, a parcela é constante do início ao fim. O que acontece é que, no começo, a maior parte do pagamento vai para juros e a redução do principal é pequena. Só nas últimas parcelas a coisa inverte. Eu trabalhei com simulações de financiamento imobiliário e vi de tudo. Um cliente meu chegou achando que ambas as opções eram equivalentes porque a parcela inicial parecia próxima. Quando fiz a conta detalhada, a diferença de custo total entre os dois sistemas era de quase R$ 80 mil em um financiamento de R$ 400 mil a 30 anos com taxa de 10,5% ao ano. Isso é algo que planilhas rápidas de comparador muitas vezes não mostram com clareza.
O que poucas pessoas percebem é que o SAC pode parecer mais barato no curto prazo por causa da queda das parcelas, mas ele exige maior capacidade de pagamento inicial. Se o mutuário tem renda limitada no começo, a parcela alta do SAC pode travar a aprovação do crédito. A Tabela Price, por manter a parcela fixa, facilita o planejamento orçamentário, ainda que encareça no final das contas.
Pegadinhas que todo mundo erra
Um erro comum é comparar apenas o valor da primeira parcela sem olhar o total pago ao longo de toda a vida do empréstimo. Outra coisa que gera confusão é achar que parcelas decrescentes no SAC são necessariamente melhores. Elas são, desde que a renda permita o desembolso inicial mais pesado. Se a parcela do primeiro ano consome mais de 30% da renda líquida, o risco de inadimplência aumenta significativamente. Também vale lembrar que alguns sistemas híbridos existem, como o sistema americano ou o amortização francesa com carência. Eles são menos comuns em crédito pessoal mas aparecem em operações de infraestrutura e financiamento empresarial. O sistema americano, por exemplo, deixa o principal para o final e cobra juros mensais sobre o valor integral durante todo o período. A parcela mensal é menor, mas no vencimento final você precisa de um montante considerável para quitar a dívida. Eu já vi tabelas de amortização com erros de arredondamento que geravam diferenças de centavos acumulados que viravam reais ao final do contrato. Sempre recomendo conferir a planilha anexada ao contrato, linha por linha, especialmente as colunas de saldo devedor e amortização. Às vezes o banco comete um equívoco de digitação e isso se arrasta por anos sem ninguém perceber.

Quando usar cada sistema
Se o objetivo é reduzir o custo total e a renda atual permite suportar parcelas mais altas no início, o SAC é a opção mais econômica. Para quem precisa de previsibilidade orçamentária ou tem renda variável, a Tabela Price oferece mais conforto, mesmo que o custo final seja maior. Não existe sistema perfeito. O SAC pune quem não consegue quitar antecipadamente as primeiras parcelas mais rápidas. A Price pune quem paga no prazo normal porque paga mais juros. A melhor escolha depende do perfil de fluxo de caixa de quem contrata, não do que parece mais atraente na simulação inicial. Para fazer os cálculos por conta própria, existem planilhas disponíveis gratuitamente em sites de instituições financeiras e portfais de educação financeira. Você só precisa inserir o valor financiado, a taxa de juros e o prazo para comparar as duas tabelas lado a lado. O tempo gasto com essa conferência é pequeno perto do dinheiro que pode ser economizado ou perdido por falta de informação.
Galeria
-
Tipos de Sistemas de Amortização | PDF -
Gesfin 04 - sistemas de amortização | PDF -
PPT - Sistemas de Amortização PowerPoint Presentation, free download ... -
Sistemas de Amortização Introdução n Um sistema de

