Existem Grandes Casos De Escândalos De Fraudes Contábeis Bastante Conhecidos

Contar esses casos é quase um ritual
Todo mundo que trabalha com auditoria ou compliance já citou Enron e WorldCom pelo menos uma vez em uma reunião. O problema é que a maioria das pessoas para nesses dois exemplos como se fossem épocas diferentes da história, quando na verdade o mecanismo de fraude mudou pouco nos últimos trinta anos. Existe uma tendência de achar que fraudes grandes dependem de tecnologia avançada ou de esquemas impossíveis de detectar. Na prática, elas funcionam porque alguém decide ignorar o que os números estão dizendo, e isso acontece em empresas de qualquer porte. O caso mais citado é o da Enron, claro. Eles usavam SPVs, as chamadas, para esconder dívida e inflar lucro. O esquema era repetitivo: transferir ativos depreciáveis para uma entidade fora do balanço, registrar ganhos fictícios nessas transferências e manter a dívida fora dos relatórios consolidados. A Arthur Andersen, que era o auditor, sabia. Não sabia realmente, fingia que não sabia. Isso é importante distinguir, porque muita gente confunde negligência com conivência ativa, e as consequências jurídicas são completamente diferentes. O escândalo da WorldCom foi mais simples estruturalmente. Eles capitalizavam despesas operacionais como se fossem custos de longo prazo. A despesa de linhas telefônicas, que era real e recorrente, era estocada em ativos intangíveis no balanço. Isso aumentava o EBITDA artificialmente. Sem tecnologia complexa, sem estruturas offshore. Só uma decisão gerencial de tratar despesa como ativo.
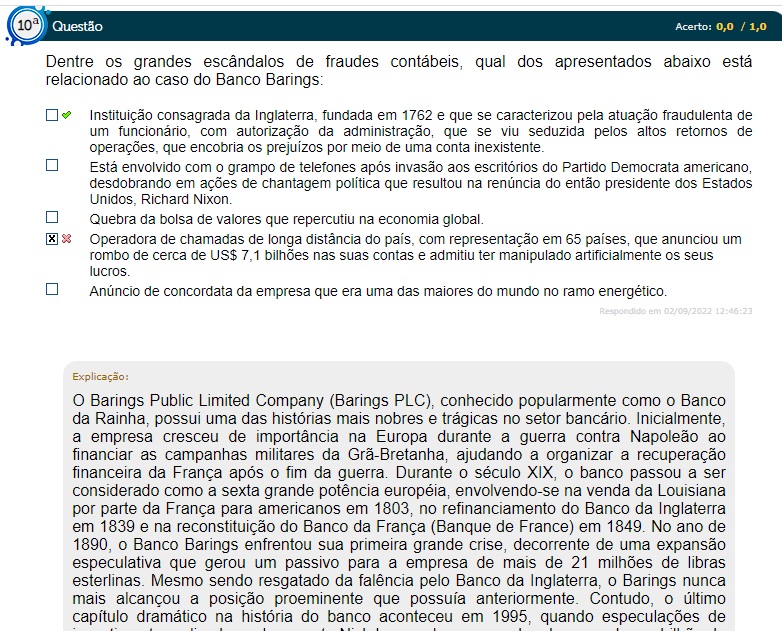
Telecom Italia também vale a pena mencionar. O Luigi Bisignani reduziu provisões de créditos de má qualidade de forma sistemática, o que injetou bilhões em lucros artificiais. O mecanismo era básico: estimar perdas menores do que a realidade estatística justificaria. Auditores que olhassem apenas para a conformidade formal não perceberiam nada. Era necessário questionar a premissa atuarial por trás da provisão, e ninguém fez essa pergunta até que o mercado começou a desconfiar. O caso da Parmalat, na Itália, foi diferente em formato mas idêntico em essência. O fundo Cayman Islands que supostamente detinha 3,95 bilhões em caixa não existia. O banco que deveria confirmar o saldo simplesmente não respondeu às confirmações externas. Falha elementar de auditoria, mas que só foi exposta quando um jornalista italiano chamado Gennaro Sangiuliano começou a perseguir a história. Ou seja, a fraude não caiu por falha interna de controle, caiu porque alguém de fora fez trabalho jornalístico básico. No Brasil, o caso da Odebrecht envolveu manipulação contábil combinada com propina estruturada. Os departamentos de Compliance e Contabilidade trabalharam lado a lado para criar faixas de orçamento que mascaravam pagamentos illegais. O que torna esse caso particularmente relevante é a escala transversal: não se tratava de uma empresa isolada, mas de um modelo replicado em dezenas de países. A fraude contábil aqui era o veículo, não o objetivo final.
Outro caso brasileiro importante é o da Traks, descoberto em 2021 pela CVM. A empresa inventava receitas de prestação de serviços de segurança eletrônica que nunca aconteceram. Contratos-fantasma, notas fiscais emitidas sem contrapartida real. O padrão era repetitivo: fechar o trimestre com receitas infladas, depois realizar devoluções ou ajustadores no trimestre seguinte para disfarçar o rombo. Simples, bruto e eficaz por bastante tempo.

O que ninguém ensina sobre detectar essas fraudes
A regra prática que funciona na maioria dos casos é a análise de conta a conta com foco em reversões. Quando uma empresa registra receita no último mês do trimestre e ela se reverte integralmente nos primeiros dez dias do trimestre seguinte, isso é um sinalizador forte. Não é prova de fraude, mas é um padrão que aparece em pelo menos oito em cada dez casos de manipulação de receita que eu já vi. Outro padrão que merece atenção é a desconexão entre fluxo de caixa operacional e lucro líquido reportado. Se uma empresa mostra lucro crescendo em cinco anos consecutivos mas o fluxo de caixa operacional fica plano ou declinante, alguma coisa está sendo registrados como ganho que não se converteu em dinheiro real. O cash flow é muito mais difícil de manipular do que o resultado do exercício, porque exige movimentação bancária real. Durante um trabalho de due diligence para uma aquisição na América Latina, eu me deparei com uma situação interessante. A empresa-alvo apresentava margens EBITDA consistentemente acima da média do setor, mas os recebíveis de clientes cresciam muito mais rápido que a receita reconhecida. A diferença parecia pequena em porcentagem, cerca de três pontos percentuais, mas em valor absoluto era significativa. Quando pedi para separar os recebíveis por idade, percebi que uma fatia considerável estava em contas acima de noventa dias, categorizadas como "em negociação" sem provisionamento adequado.
A workaround que usei foi simples e contra-intuitiva para muita gente: ignorei o lucro reportado e construí meu próprio modelo de receita baseada em caução e entrega. Pedi contratos reais, ordens de entrega assinadas e extratos bancários vinculados. O que eu descobri era que aproximadamente quinze por cento da receita do último exercício não tinha contrapartida física ou financeira comprovável. O gestor financeiro da empresa argumentava que eram "ajustes de período" e que tudo seria regularizado no próximo trimestre. Nunca foi regularizado. A negociação foi interrompida. O que aprendi com essa experiência é que fraudes contábeis bem-sucedidas raramente dependem de um único artifício. Elas funcionam porque combinam múltiplas técnicas pequenas que, isoladamente, parecem aceitáveis. Provisões conservadoras demais. Reversões de ajuste em datas estratégicas. Classificação questionável de despesas como ativos. Nenhuma dessas práticas, sozinha, configura fraude. Juntas, criam uma narrativa financeira que não corresponde à realidade operativa.
Limitações que todo analista precisa aceitar
Existem cenários onde a análise contábil convencional simplesmente não funciona. O primeiro é quando a fraude é dirigida por níveis extremos da hierarquia com capacidade de sobrescrever controles internos. Nesse caso, não adianta testar as aprovações de pagamento ou verificar segregação de funções, porque quem ordena a fraude tem autoridade para anular qualquer mecanismo de freio e contrapeso. A Enron é o exemplo textbook disso. O conselho de administração sabia. O comitê de auditoria era composto por pessoas indicadas pela própria diretoria executiva. O segundo cenário de falha é em empresas familiares ou de capital fechado onde a estrutura contábil é deliberadamente simplificada. Nesses casos, a falta de complexidade pode ser tanto um sintoma de governança fraca quanto uma cobertura eficaz para práticas duvidosas. Sem departamentalização de custos, sem centros de lucro separados, fica impossível fazer análise comparativa de margens por linha de negócio. A informação simplesmente não existe. Uma alternativa útil nesses cenários é a análise forense de documentos não-contábeis: contratos, e-mails internos, gravações de reuniões, logs de sistemas ERP. Isso exige tempo e acesso que nem sempre estão disponíveis, mas quando funcionam, revelam padrões que os demonstrativos financeiros sozinhos escondem. Um engenheiro de dados que eu conheço desenvolveu um script que cruza datas de emissão de notas fiscais com horários de login no sistema de quem as aprovou. Em dois casos que ele aplicou, encontrou padrão de notas emitidas fora do expediente comercial por executivos que normalmente fechavam o escritório às dezenove horas. Isso não prova fraude por si só, mas gera hipóteses investigáveis.
Há também o viés de confirmação como obstáculo interno. Quando se passa seis meses analisando os números de uma empresa e todos os indicadores parecem saudáveis, fica cognitivamente difícil encontrar motivos para desconfiar. O cérebro tende a interpretar ambiguidades a favor da tese inicial. Eu já cometi esse erro duas vezes. Na primeira, ignorei uma discrepância pequena entre o inventário físico e o registrado no sistema porque o relatório anual parecia convincente. Descobri três meses depois que o estoque tinha sido superestimado em cerca de dezoito por cento. Na segunda foi mais grave, e envolvia um cliente que eu havia recomendado para outra firma de auditoria. Aprendi que a verificação cruzada com fontes independentes deve ser automática, não opcional. O que resta dizer é que fraudes contábeis grandes são previsíveis em sua estrutura, embora imprevisíveis em seu timing e escala. Os mecanismos são conhecidos, os sinais de alerta são mapeados, e mesmo assim acontecem repetidamente. Não porque os profissionais sejam incompetentes, mas porque o sistema de incentivos premia a apresentação de resultados positivos muito mais do que premia a resistência a pressões para entregá-los. Quem quer que esteja lendo isso e trabalhe com análise financeira sabe exatamente de qual pressão eu estou falando. Ninguém precisa explicar.
Galeria
-
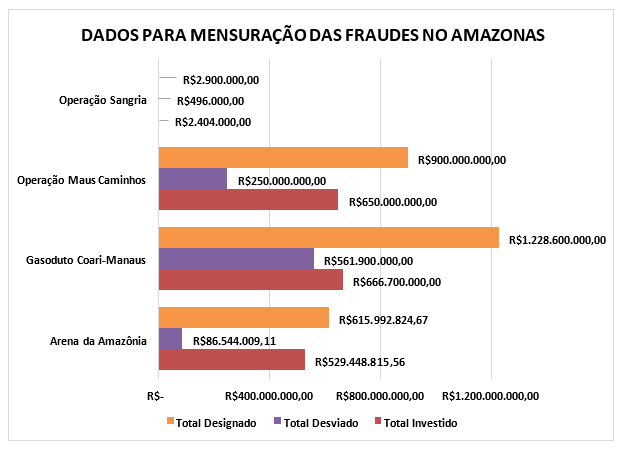
FRAUDES CONTÁBEIS: UMA ANÁLISE POR MEIO DE ÍNDICE DE MENSURAÇÃO DE ... -
Estudos de Caso de Escândalos Contábeis by isabelly chiarini on Prezi -

Fraudes contábeis em estoques: uma análise de deficiência nos controles ...
