Fase De Amortização Fies

O que acontece quando a carência do FIES acaba
A fase de amortização do FIES começa automaticamente após o término do período de carência, que geralmente é de 36 meses a partir da integração (conclusão do curso ou trancamento). É simples, mas muitas pessoas não entendem o que está acontecendo na conta e se assustam com o valor da primeira parcela. O sistema de amortização usado pelo FIES é o SAC (Sistema de Amortização Constante). Isso significa que a parte de amortização (o desconto do principal) é fixa todo mês, enquanto os juros incidem sobre o saldo devedor restante. Como o saldo diminui, as parcelas vão caindo ao longo do tempo. A primeira parcela é sempre a mais alta. É assim mesmo. O que a maioria dos cursistas não sabe é que durante a carência os juros já estão correndo e sendo capitalizados. Então quando entra na fase de amortização fies, o saldo devedor já cresceu significativamente em relação ao valor originalmente financiado. No site do FNDE você consegue extrair o extrato completo com o histórico de cada parcela.
Como verificar sua fase de amortização fies e calcular as parcelas
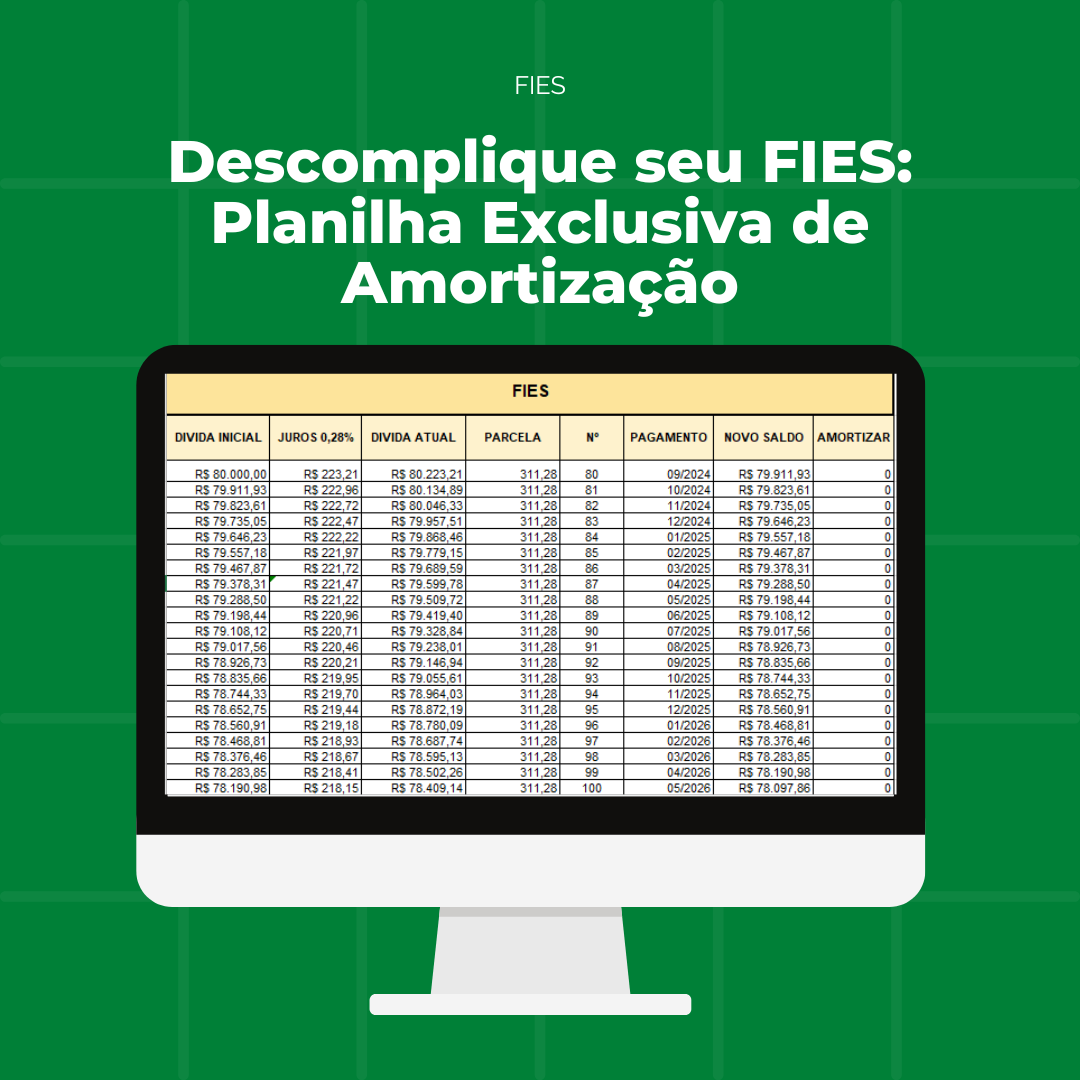
O primeiro passo é acessar o sistema do FNDE com seu CPF e senha do gov.br. Lá você encontra o resumo do contrato, o saldo devedor atual e a tabela de amortização detalhada. O importante aqui é prestar atenção em três números: o saldo devedor, a taxa de juros aplicada e o índice de correção monetária (que varia conforme o contrato, podendo ser SELIC ou IPCA). Eu já perdi tempo tentando calcular tudo na mão porque o sistema do FNDE às vezes demora para atualizar os extratos depois de um pagamento. A correção mais prática é pegar o extrato direto do sistema e usar uma planilha simples com a fórmula do SAC. A parte fixa de amortização é o saldo devedor dividido pelo número restante de parcelas. Os juros são calculados sobre o saldo do mês anterior. Isso leva cerca de 15 minutos para montar a primeira vez. Um detalhe que ninguém conta: se você tem renda insuficiente para pagar as parcelas, pode solicitar a prorrogação da carência ou o redimensionamento do financiamento. Não é automático. Precisa fazer o pedido pelo portal do FNDE antes do vencimento da parcela que você não conseguir pagar. Se deixar passar, entra em atraso e o nome vai para o cadastro de devedores.
Problemas práticos que eu encontrei e como resolvi
Há algum tempo, ao consultar meu extrato do FIES, percebi que uma parcela havia sido paga, mas o saldo devedor não havia sido atualizado no sistema. O CNIS mostrava o crédito sendo processado, mas o extrato do FNDE permanecia desatualizado por quase 45 dias. O que funcionou foi abrir um protocolo de atendimento no FNDE com o comprovante de pagamento anexado e solicitar a regularização. Em média, o prazo para resolução é de 20 dias úteis. Outro problema comum é a confusão entre a data de início da fase de amortização e a data do primeiro vencimento. A carência termina no mês da integração mais 36 meses, mas a primeira parcela vence no mês seguinte. Se você concluiu o curso em março de 2023, por exemplo, a carência acaba em março de 2026 e a primeira parcela vence em abril de 2026. Isso não é divulgado de forma clara no site.
Pegadinhas e limitações que merecem atenção
O FIES usa um índice de correção que pode variar bastante dependendo da data do contrato. Contratos mais antigos usam IPCA, contratos mais recentes usam SELIC. A diferença é significativa porque a SELIC tem oscilações mais frequentes e, em certos períodos, taxas mais altas. Antes de assumir o compromisso, verifique exatamente qual índice está no seu contrato. O documento está disponível no portal do FNDE na seção do seu contrato. Outro ponto negligenciado: o pagamento antecipado. Você pode quitar o saldo devedor a qualquer momento sem multa, mas o sistema do FNDE não mostra automaticamente o valor exato para quitação integral. Você precisa solicitar uma certidão de débito atualizada pelo próprio portal. O processo leva alguns dias úteis para ser emitido. Se estiver apertado de tempo, faça esse pedido com antecedência. A amortização por SAC é matematicamente mais barata que o PRICE no longo prazo, mas a parcela inicial pode ser inviável para quem está começando a trabalhar. Se o valor da primeira parcela passar de 30% da sua renda bruta, considere pedir o redimensionamento o mais rápido possível. Quanto mais tempo você espera, mais complexo fica o processo, porque os juros acumulados vão aumentando o saldo devedor.
Não existe formulário padrão no site do FNDE para solicitar essas alterações. Tudo é feito por protocolo de atendimento com descrição detalhada do pedido. Mantenha o histórico de todos os protocolos abertos. Já vi gente losing months porque perdeu o número de protocolo e precisou refazer o pedido do zero.
Quanto custa no final das contas
Em contratos de 60 meses, o total pago na fase de amortização pode chegar a aproximadamente 1,8 a 2,2 vezes o valor originalmente financiado, dependendo da taxa de juros e do índice de correção aplicados. Não há como evitar esse custo integral se o financiamento for mantido até o final. O que você pode fazer é reduzir o número de parcelas pagas com economia parcial ou quitação antecipada quando houver disponibilidade.
Galeria
-

SIMULADOR DE AMORTIZAÇÃO - FIES - Programação em EXCEL | Hotmart -

Abatimento e suspensão das parcelas de amortização do FIES para Médicos ... -

SIMULADOR DE AMORTIZAÇÃO - FIES
