Fator Multiplicativo

Como aplicar o fator multiplicativo na prática
O fator multiplicativo é simplesmente o número pelo qual você multiplica uma grandeza original para chegar ao novo valor. Parece óbvio, mas é onde a maioria dos erros começa, porque as pessoas confundem o conceito com porcentagem pura e acabam calculando errado em cima de uma base já alterada. Você usa o fator multiplicativo sempre que precisa ajustar um valor por acréscimo ou desconto sem passar por múltiplas etapas intermediárias. Se um produto custa R$ 120 e vai sofrer acréscimo de 15%, o fator multiplicativo é 1,15. Você multiplica 120 por 1,15 e pronto. O resultado é 138. Não precisa calcular os 15% separadamente, somar depois, e verificar se bate. O fator já engloba tudo. Para desconto, o raciocínio é o mesmo, só que o fator fica abaixo de 1. Desconto de 20% em R$ 350: fator é 0,80. Multiplicação direta, resultado 280.
Eu trabalhei anos com planilhas de precificação em comércio atacadista e sempre vi gente cometer o erro de aplicar fatores sequenciais como se fossem aditivos. Duas reajustes sucessivos de 10% cada não somam 20%. O primeiro fator é 1,10, o segundo também é 1,10. O fator composto é 1,21. O acréscimo real é de 21%, não 20%. Já vi planilha inteira de orçamento travada por causa disso. O pessoal levava três dias pra descobrir que o erro era nessa conta simples. Agora, um caso mais específico que me deu trabalho: eu estava trabalhando numa automação de repasse de comissões onde o valor bruto passava por dois fatores consecutivos — um de retenção tributária de 15% e outro de ajuste operacional de 3,2%. A coisa era que o sistema do cliente aplicava o fator tributário primeiro e depois o operacional sobre o resultado já modificado, e eles esperavam que o total ficasse compatível com a margem contratada. Eu simplesmente multipliquei os dois fatores: 0,85 × 0,968 = 0,8228. O fator composto é esse número. Apliquei direto no valor bruto e o resultado bateu exatamente com o que a cláusula do contrato pedia. Sem etapas intermediárias, sem risco de arredondamento acumulado. Isso resolveu o problema que eles tinham como "diferença de centavos" nas fechaturas mensais. O problema de usar fatores compostos desse jeito é que você precisa ser consistente com a ordem. Se um deles for baseado no valor original e o outro no valor já tributado, a multiplicação direta dos dois fatores não funciona. Você precisa identificar qual é qual antes de juntar. Isso acontece muito em sistemas de folha de pagamento e em contratos de aluguel com reajuste imobiliário mais taxa de administração.
Outro ponto que os iniciantes frequentemente perdem: o fator multiplicativo não é simétrico. Aplicar um fator de 1,25 e depois 0,80 não te volta ao valor original. 1,25 × 0,80 = 1,00 só funciona numericamente, mas se você pensar em termos reais, o valor final depende da base. Começar com 100, multiplicar por 1,25 (vai pra 125), depois multiplicar por 0,80 (volta pra 100). Nesse exemplo específico funciona, mas se você inverter a ordem ou se as bases forem diferentes, o resultado muda. Em contextos financeiros, isso significa que aplicar um ganho de 25% e depois uma perda de 20% não restaura o patrimônio. O fator composto aqui também é 1,00, mas a volatilidade já aconteceu e o saldo intermediário foi diferente. Um detalhe prático: quando você lida com fatores que envolvem impostos ou taxas variáveis, o arredondamento pode distorcer o resultado final em até dois dígitos decimais por operação. Em processos manuais isso passa despercebido. Em automações que rodam milhares de transações por dia, a soma desses centavos vira um desvio relevante. A saída é manter a precisão completa internamente e arredondar só no momento da apresentação do resultado. Se você quer uma ferramenta que aplique fator multiplicativo automaticamente, não precisa de software caro. Uma planilha com a fórmula =VALOR_ORIGINAL*FAUTOR resolve em segundos. Para cálculos mais complexos, como os que exigem múltiplos fatores encadeados ou validação contra tabelas fiscais, planilhas dinâmicas com referências cruzadas são suficientes. Ferramentas especializadas só fazem sentido quando o volume justifica o custo de configuração.

Pegadinhas comuns
Uma pegadinha frequente é achar que um fator de 0,90 significa "desconto de 90%". Não significa. Fator 0,90 é desconto de 10%. O fator 1 menos a taxa. Começar com essa confusão leva a preços finais completamente errados em poucas linhas de cálculo. Outra pegadinha é usar fator multiplicativo quando a variação é aditiva por definição. Correção salarial por categoria, por exemplo, muitas vezes segue regra de piso mínimo mais percentual. O percentual é um fator, mas o piso é uma condição fixa. Aplicar apenas o fator sem verificar o piso gera valores abaixo do legal. Eu vi isso em uma auditoria de folha onde o departamento financeiro aplicava o fator de 8,5% de reajuste anual sem checar se o salário resultante batia o piso da categoria. O resultado foram processos trabalhistas que poderiam ter sido evitados com uma linha de verificação na planilha. O fator multiplicativo é uma ferramenta direta e eficiente quando usada dentro do escopo correto. Fora desse escopo, ele mascara erros de lógica que só aparecem tarde demais. Identificar antes se a situação pede fator puro, fator composto ou alguma combinação com condições fixas é o que separa um cálculo rápido de um retrabalho demorado.
Galeria
-
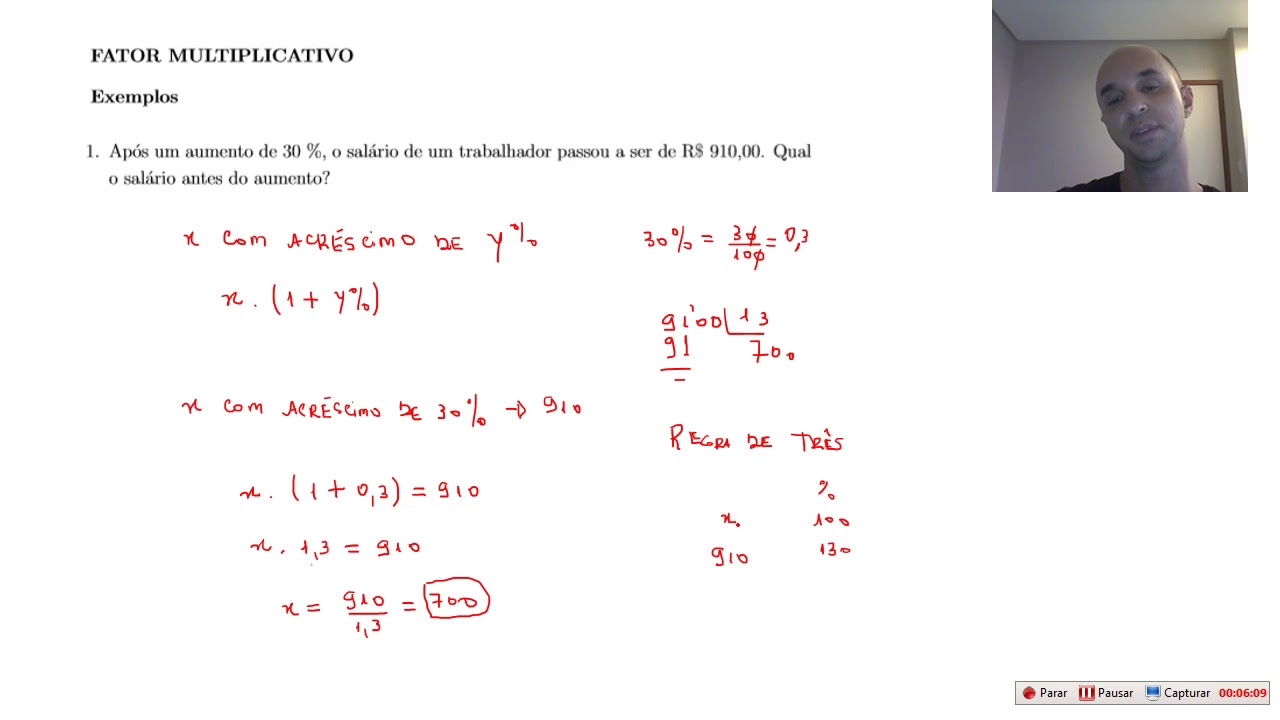
Porcentagem: Aula 2 - Fator Multiplicativo - YouTube -

Fator Multiplicativo - Encontrar o Fator ~ MATEMATICAMENTE! -
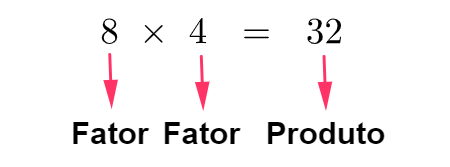
Multiplicação - Algoritmo usual e de decomposição, fator, como resolver -

Fator de multiplicação da porcentagem
