Federal E Estadual Diferença

O que muda entre o federal e o estadual no Brasil
A federal e estadual diferença não é apenas uma questão de nomenclatura, mas de competências constitucionais que definem quem cobra o quê, como calcula e para onde vai o dinheiro. No dia a dia, isso se traduz em regras diferentes de incidência, Alíquotas distintas, prazos variados e obrigações acessórias completamente separadas. Muita gente confunde achando que "federal" e "estadual" são só sinônimos de "imposto nacional" versus "imposto local". Não é bem assim. Cada esfera tem sua própria legislação, seus próprios tribunais regionais federais ou estaduais, e seus próprios mecanismos de fiscalização. O que funciona para uma coisa não necessariamente funciona para a outra.
Como funciona na prática a federal e estadual diferença
No Brasil, os impostos federais são definidos pela Constituição Federal e regulamentados por leis complementares e ordinárias da União. Os impostos estaduais são definidos pelas Constituições estaduais e pelas leis particulares de cada um dos 26 estados mais o Distrito Federal. Isso significa que até o prazo de entrega de uma declaração pode variar dependendo de qual esfera está sendo analisada. Um exemplo simples: o IRPJ (Imposto de Renda Pessoa Jurídica) é federal e segue o calendário da Receita Federal do Brasil. O ICMS é estadual e segue o calendário da SEFAZ do seu estado. As bases de cálculo também podem divergir. O mesmo fato gerador — uma venda de mercadoria, por exemplo — gera incidência de ICMS no estado de origem e pode gerar ISS no município, enquanto o PIS/COFINS entra na esfera federal. Tudo ocorre simultaneamente, mas com regras diferentes. Na minha experiência cuidando de escrituração contábil e fiscal para empresas de médio porte, já vi situações em que o contador da empresa confundiu o prazo do DTEF (declaracao de ajustes) com o do DIRF, e a multa veio porque o estado entende que o fato gerador foi outro. A multa de atraso na entrega de obrigação acessória estadual pode chegar a 1% do valor do ICMS destacado, mas varia conforme o estado e o tempo de atraso. Já passei por um caso específico em que uma empresa de Minas Gerais abriu MEI e começou a recolher GPS federal, mas esqueceu que as notas de entrada de mercadorias precisavam ser validadas na SEFAZ-MG também. A diferença entre federal e estadual nesse sentido é que o federal você cobra em um sistema, e o estadual em outro. Dois portais, duas senhas, duas formas de validação.
Impostos federais e estaduais mais comuns
Os principais impostos federais no Brasil são IRPJ, CSLL, PIS/COFINS, IPI, II, IE e IF. Os impostos estaduais são o ICMS e o ITCD. O ISS é municipal, então não entra nessa classificação, mas costuma gerar confusão porque convive com os dois níveis na mesma operação comercial. O ICMS merece atenção especial. Ele é um imposto estadual, mas possui uma base de cálculo comum a todos os estados: o valor da operação. A alíquota varia entre 4% e 17%, dependendo do produto, do destino da mercadoria e do regime tributário da empresa. Alguns estados aplicam alíquotas internas diferentes para serviços de comunicação, transporte e energia. Isso cria situações em que a mesma operação gera ICMS com alíquota diferente dependendo apenas de onde a mercadoria está saindo e para onde está indo. Já o IPI é federal e incide sobre produtos industrializados. A alíquota depende do código NCM do produto, e há reduções significativas para produtos da cesta básica, veículos híbridos e eletrodomésticos de baixo consumo. A interação entre IPI e ICMS é um dos pontos mais delicados na contabilidade brasileira, porque o IPI pode integrar ou não a base de cálculo do ICMS dependendo do regime e da decisão do contribuinte.

Erros comuns e como evitá-los
O erro mais frequente é tratar federal e estadual como se fossem a mesma coisa. Muitos empresarios pensam que se pagaram o Imposto de Renda, já estiveram quites com todas as esferas. Não estão. O ICMS precisa ser recolhido à parte, o ISS também, e cada um tem seu próprio sistema de apuração. Outro erro comum é usar o mesmo código de receita para impostos de esferas diferentes. O SINTEGRA e o SINIEFA foram criados justamente para padronizar essas informações, mas muitos estados ainda exigem formatos próprios nos arquivos de transmissão. Se você trabalha com múltiplos estados, o ideal é manter uma planilha de controle onde cada operação seja classificada por esfera, código de produto, alíquota aplicável e sistema de recolhimento correto. Um problema que encontrei recentemente envolveu uma empresa que vendia equipamentos eletrônicos para vários estados. O ICMS interestadual tem alíquotas diferenciadas dependendo do destino: 4% para produtos importados, 7% para veículos e alguns eletrônicos, 12% para outros produtos enviados a estados com alíquota interna de 17%, e 8% para envio a estados com alíquota interna de 12%. A empresa estava usando 7% para todos os destinos, o que gerava diferença na apuração e autuação pela SEFAZ. A correção foi simples: mapear cada estado de destino e aplicar a alíquota correta conforme a tabela de ICMS interestadual vigente.
Quando contratar um profissional especializado
Se sua empresa opera em mais de um estado, lida com produtos sujeitos a Alíquotas diferenciadas de ICMS, ou precisa apurar ICMS-ST, o recomendável é ter suporte contábil especializado. A federal e estadual diferença exige conhecimento técnico que não se adquire com leitura superficial. Cada estado tem sua própria normativa complementar, e as mudanças ocorrem com frequência. Para consultas pontuais sobre um imposto específico, os sites da Receita Federal e das SEFAZ estaduais oferecem manuais e respostas a dúvidas frequentes. Mas para a rotina fiscal de uma empresa, o acompanhamento profissional é o que garante conformidade e evita Multas desnecessárias.
Galeria
-

Justiça Federal X Justiça Estadual: Entenda a Diferença | Quais as ... -
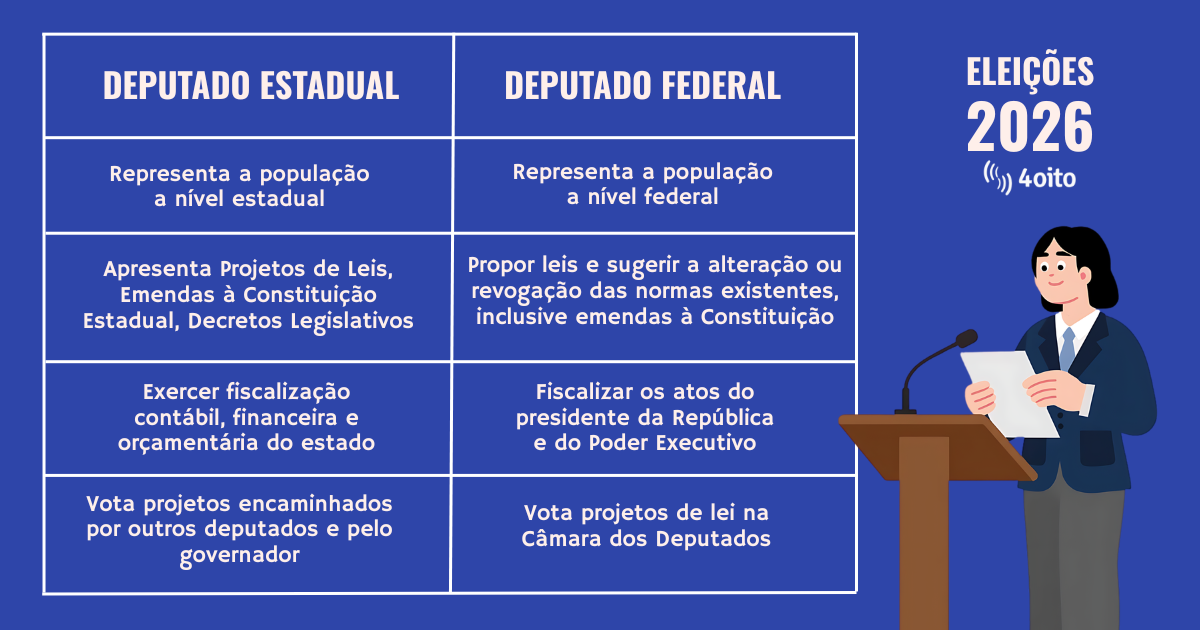
Eleições 2026: entenda a diferença entre deputado federal e deputado ... -

Três níveis de governo: o que faz o federal, o estadual e o municipal ... -
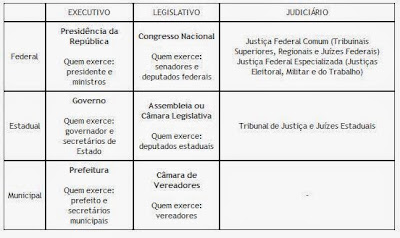
Socializando Sociologia: GOVERNO FEDERAL, ESTADUAL E MUNICIPAL ...
