Fiscal De Prevenção E Perdas No Supermercado
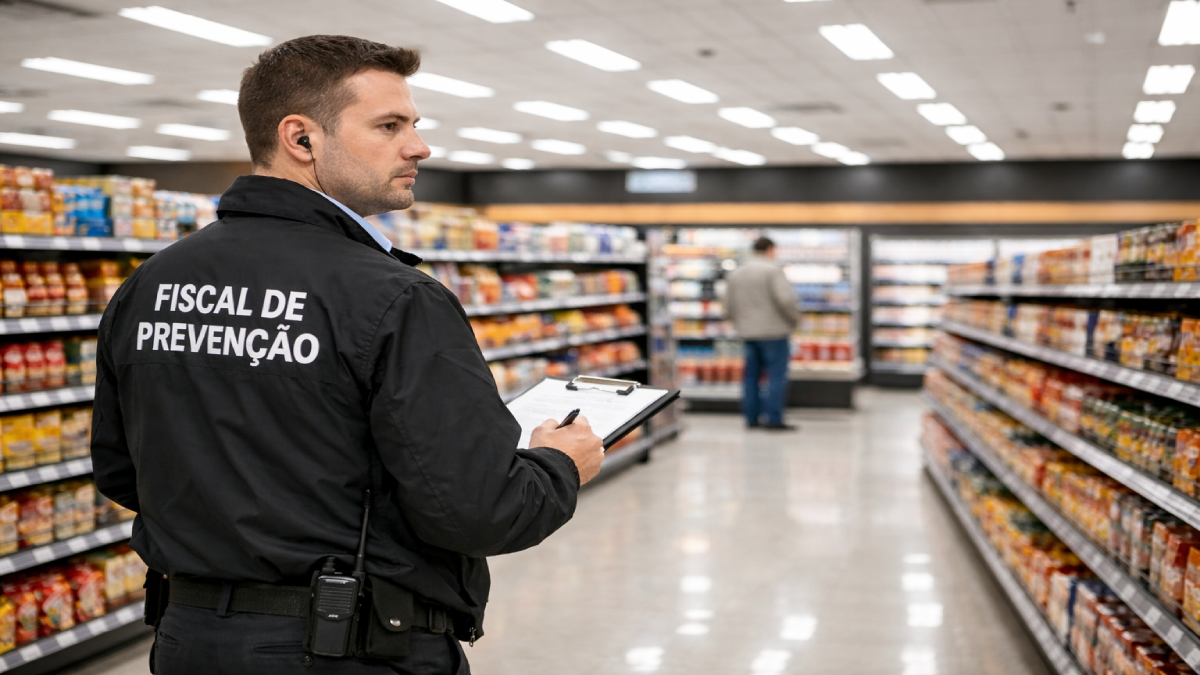
Controle de perdas fiscais na prática
O setor fiscal de prevenção e perdas no supermercado é um dos mais subestimados quando se trata de impacto direto no resultado. A maioria das operações entende que furto, quebra e desvio existem, mas raramente consegue mapear exatamente onde cada centavo entra na planilha antes de virar prejuízo. O que eu vejo com frequência é uma equipe tentando resolver o problema com conferência de estoque e pronto, como se isso bastasse para segurar os números. Na realidade, o controle fiscal precisa acompanhar o fluxo desde a entrada da mercadoria até a saída do estabelecimento, e qualquer lacuna nesse percurso se transforma em perda silenciosa. Quando cheguei em uma rede regional no início de 2023, o volume de divergências entre o estoque físico e o registado era de cerca de R$ 47 mil por mês em média. O gestor anterior tratava isso como problema operacional e não fiscal. Fizemos uma mudança simples mas que ninguém queria fazer: separamos as perdas por tipo de origem dentro do próprio sistema. Cadastros duplicados de fornecedores, notas com diferenças de valor entre a entrada e a saída, produtos vencidos sem baixa fiscal documentada, devoluções que nunca entraram como crédito. Cada um desses campos gerava um relatório mensal distinto. Em três meses, já tínhamos reduzido a média para R$ 18 mil. O resto veio com ajuste de processo, mas o diagnóstico foi o que abriu o caminho.Fiscal de prevenção e perdas no supermercado: como estruturar o controle
O primeiro passo é garantir que toda movimentação de estoque tenha respaldo fiscal documentado. Isso significa que cada entrada, transferência entre filiais, devolução a fornecedor, quebra técnica e venda precisa estar registrada com nota ou documento equivalente. Quando uma operação entra sem registro, ela sai invisível do sistema e aparece só na contagem física. Aí começa a briga entre o estoque real e o que o ERP mostra. A estrutura mínima que funciona é esta: Um setor dedicado que tenha acesso direto ao sistema de notas fiscais, ao ERP de estoque e ao controle de inventário. Essa pessoa ou essa equipe não pode ser a mesma que faz o recebimento no armazém. O conflito de interesses mata o controle. O setor fiscal de prevenção e perdas no supermercado precisa de autonomia para questionar qualquer divergência sem passar pelo gerente de loja. Em muitas operações, o mesmo responsável pela recepção de mercadoria também faz a conferência documental. Isso é um erro clássico. A conferência precisa ser feita por quem não tem vínculo com a operação logística daquela nota.
Os relatórios que realmente importam são quatro. O primeiro é a conciliação de notas de entrada versus entrada no sistema, feita toda semana e não no final do mês. O segundo é o relatório de produtos vencidos com baixa não registrada. O terceiro mostra transferências entre filiais com origem e destino divergentes. O quarto é a lista de devoluções a fornecedores com previsão de crédito e crédito efetivamente recebido. Se uma dessas listas não sai de forma automática do seu sistema, você tem um problema de infraestrutura, não de gente.
Métodos de identificação de perdas
A prevenção fiscal de perdas se divide em dois grupos que precisam funcionar em paralelo. O primeiro é a prevenção por fluxo, que acompanha cada movimento da mercadoria dentro da operação. O segundo é a prevenção por variação, que compara o estoque teórico do sistema com o estoque físico real e gera um índice de divergência. O índice de divergência ideal em supermercados de médio e grande porte fica entre 0,3% e 0,8% do faturamento mensal. Acima de 1%, algo no fluxo está errado. Acima de 2%, você já está lidando com perda estrutural e não pontual. Esse número não inclui furto externo. Ele mede apenas a diferença entre o que o sistema acha que tem e o que existe de fato. Na prática, o método mais eficaz que eu uso é o cruzamento de dados por lote. Cada lote de produto tem um período de validade, um fornecedor, uma quantidade Entrada e uma quantidade Baixa registrada. Quando um lote entra com 200 unidades e o sistema registra baixa de 180, mas o estoque físico mostra 170, existem 10 unidades desconhecidas. Essas 10 podem ser perda, podem ser venda sem baixa, podem ser transferência não registrada. O que define é a auditoria do documento que acompanha esse lote. Sem cruzar lote por lote, você fica no escuro.

Uma limitação real desse método é que ele depende inteiramente da qualidade do cadastro. Se o fornecedor lança notas com código de produto diferente do que está no sistema, o cruzamento quebra. Eu vi isso acontecer com produtos de mercearia que tinham três códigos diferentes no cadastro do fornecedor e dois no ERP. O sistema generava divergência infinita porque nada batia. A solução foi criar um mapeador de códigos com tabela de equivalência e atualizá-la mensalmente. Demorou quatro meses para estabilizar, mas depois disso as divergências caíram 62%.
Pitfalls comuns e como evitar
O erro mais frequente que eu encontro em operações de varejo é confiar no relatório de inventário como ferramenta de controle permanente. O inventário serve para apontar a situação em um momento específico. Ele não serve para controle diário. Quem tenta usar inventário como termômetro operacional perde visibilidade durante todo o resto do mês. A divergência acumula e só aparece na apuração seguinte, quando já é tarde demais para corrigir o processo. Outro erro é tratar todas as perdas como iguais. Perda por validade é diferente de perda por quebra técnica, que é diferente de perda por desvio. Cada uma exige um tipo de controle e um tipo de documento fiscal. Colocar tudo num mesmo código de análise gasta o tempo da equipe com classificação manual e gera distorção nos indicadores. O uso de planilhas externas é outra armadilha. Planilhas funcionam no início porque são flexíveis. Quando a operação cresce, elas se tornam o gargalo. Eu trabalhei em uma filial onde a conferência fiscal de prevenção e perdas no supermercado era feita inteiramente em Excel, com macros personalizadas. A planilha funcionava bem até o dia em que o arquivo corrompeu e se perderam três meses de dados porque ninguém tinha versão de backup. Desde então, eu recomendo que o controle básico fique no ERP e que planilhas sejam usadas apenas para análises pontuais, nunca como fonte da verdade.
Ferramentas e automação
O que resolve na maioria dos supermercados é a integração entre o módulo fiscal do ERP e o módulo de controle de patrimônio e perdas. Quando essas duas áreas conversam automaticamente, o relatório de divergência sai do sistema sem intervenção manual. A configuração mínima necessária inclui: baixa automática de produto vencido após data de validade, registro obrigatório de nota de entrada vinculado ao lote, e alerta de divergência superior a 0,5% do faturamento da semana. Se o seu ERP não oferece esses recursos de forma nativa, existem módulos de terceiros que se conectam. Os principais que eu vejo no mercado brasileiro são soluções como Bling, Tiny ERP integrado com módulos de controle de estoque, e plataformas especializadas em gestão de perdas como a StockCheck. Nenhuma delas substitui o processo interno, mas reduzem o tempo de consolidação de divergências de cerca de 40 horas mensais para menos de 8 horas, dependendo da complexidade da operação. Uma ressalva importante sobre automação: ela amplifica processos existentes. Se o processo de conferência de notas é ruim, a automação vai automatizar o erro muito mais rápido. Antes de implementar qualquer ferramenta, valide se o fluxo atual está documentado e estável. Leva de duas a três semanas para documentar corretamente. Leva seis meses para corrigir uma automação mal configurada.
O que não funciona
Monitoramento por câmeras conectado diretamente ao setor fiscal não gera resultado significativo quando não há um processo definido para analisar as imagens. Câmeras servem para investigação após a divergência já ter aparecido nos relatórios. Elas não previnem perda sozinhas. Conferência total de estoque mensal é outra prática que parece eficiente mas consome recursos desproporcionalmente. Uma conferência completa em uma operação de médio porte leva de 60 a 80 horas-homem. O custo desse processo normalmente supera o ganho em precisão, a menos que a divergência já esteja acima de 3% do faturamento. Nesses casos, a conferência parcial por faixa de produto, focando nos itens de maior valor e maior índice de variação, entrega resultado melhor com metade do esforço. Metas de redução de perda baseadas apenas em porcentagem também distorcem o comportamento da equipe. Quando o indicador é "reduzir perdas em 10%", o gerente de loja pode simplesmente não registrar baixas de produtos queimados ou vencidos para manter a meta no verde. Isso piora o problema a longo prazo. O indicador certo é o índice de divergência versus faturamento, com meta trimestral e com auditoria independente dos documentos que sustentam cada baixa registrada.
Um caso concreto
No segundo semestre de 2024, identifiquei um padrão incomum em uma filial: o estoque de laticínios apresentava divergência positiva recorrente, ou seja, o sistema mostrava menos produto do que existia fisicamente. O padrão se repetia todo mês. Investigação inicial apontava para erro de contagem. Confirmação posterior mostrou que uma nota de devolução a fornecedor estava sendo registrada como baixa de estoque, mas o crédito correspondente nunca era lançado no financeiro. O produto saía do estoque sem gerar crédito fiscal. O saldo positivo no estoque físico era o resíduo desses produtos que haviam saído fisicamente mas continuavam constando como crédito a receber. A correção foi ajustar o fluxo de devolução para exigir vinculação automática entre a baixa de estoque e o lançamento de crédito fiscal no mesmo documento. Antes disso, o processo era manual e metade das devoluções ficava pendente. Depois do ajuste, as divergências de laticínios caíram de 1,2% para 0,4% do faturamento mensal em dois ciclos de inventário. O que esse caso mostra é que a maior parte das perdas no setor fiscal de prevenção e perdas no supermercado não vem de furto ou de erro de contagem. Vem de inconsistência documental entre o que sai do estoque e o que entra no financeiro. Resolver isso exige integração de sistemas e processo claro, não fiscalização intensiva.
Checklist operacional
Para colocar o controle em pé, o essencial é o seguinte. Primeiro, audite os cadastros de produtos e fornecedores. Limpe duplicidades e padronize códigos. Segundo, configure no ERP o alerta de divergência semanal com base no índice de 0,5% do faturamento. Terceiro, crie um procedimento documentado para cada tipo de baixa: validade, quebra, devolução, transferência. Quarto, audite mensalmente amostras aleatórias de baixas registradas contra os documentos fiscais correspondentes. Quinto, mantenha um relatório de variações por classe de produto que seja revisado semanalmente pela equipe fiscal. Isso consome em média 20 horas semanais de uma equipe de duas pessoas em uma operação de porte médio. Se o número for muito maior, o processo precisa ser revisado, não intensificado.
Galeria
-
Prevenção de perdas em supermercado: veja dicas! -
Estratégias de Prevenção de Perdas no Varejo | PDF | Produtos ...

