Fiscal De Prevenção E Perdas Salário

Entendendo a fiscalização preventiva e as perdas salariais na prática
O assunto é mais operacional do que muitos imaginam. A maioria dos departamentos financeiros e de RH encara a fiscalização como algo distante até receber uma intimação. Quando isso acontece, o tempo de resposta costuma ser curto demais para organizar documentação que deveria estar sendo construída o ano inteiro. O ciclo começa muito antes: é sobre ter controle de horas extras, registros de ponto confiáveis, convenções coletivas atualizadas e uma auditoria interna recorrente que identifique inconsistências antes que um auditador as encontre. O que vejo repetidamente em empresas de médio e grande porte é uma desconexão entre o sistema de ponto eletrônico e o sistema de folha de pagamento. O ERP registra horas normais, mas as horas extras calculadas automaticamente não batem com o que foi efetivamente pago. Isso gera passivo trabalhista acumulado sem que ninguém do setor financeiro perceba. Já enfrentei esse problema diretamente em uma auditoria quando o sistema de ponto enviava apenas o total de horas mensais para a folha, sem o detalhamento de horas extras diárias. O resultado foram reflexos incorretos em férias, 13º e encargos. A correção envolveu solicitar os extratos brutos de registro junto à empresa certificadora do ponto eletrônico e fazer um reconciliação manual linha a linha. Esse processo levou cerca de três semanas para uma força trabalho de 400 colaboradores.
Fiscal de prevenção e perdas salário: o que é e como funciona
A expressão designa o conjunto de procedimentos que visam identificar, medir e mitigar riscos relacionados a pagamentos salariais indevidos, erros de apuração e passivos trabalhistas decorrentes de falhas processuais. O profissional responsável por essa área precisa dominar legislação trabalhista, normas de fiscalização do Ministério do Trabalho, sistemas de gestão de pessoas e, acima de tudo, ter capacidade analítica para cruzar dados de diferentes fontes. O trabalho diario envolve basicamente três frentes. A primeira é a conferência periódica da folha de pagamento, verificando se todos os vencimentos, adicionais e deduções estão corretos. A segunda é a análise de históricos de ponto, cruzando registros com contracheques e comprovantes de depósito. A terceira é o acompanhamento de mudanças legislativas e negociações coletivas que possam impactar custos salariais. Uma rotina bem estruturada nessa terceira frente pode reduzir em até 40 por cento o tempo gasto com correções retroativas durante uma fiscalização. Existem ferramentas específicas no mercado. softwares como SaaS de auditoria salarial, módulos de compliance trabalhista em ERPs e planilhas customizadas são amplamente utilizados. A escolha depende do volume de colaboradores e da complexidade das jornadas de trabalho. Para empresas com até 200 funcionários, uma planilha bem elaborada com macros de validação pode ser suficiente. Acima disso, o custo de manutenção manual começa a justificar a migração para uma solução automatizada. Lembre-se de que nenhuma ferramenta substitui o julgamento técnico: ela detecta inconsistências, mas não interpreta contextos como acordos individuais por escritura ou diferenças de convenções coletivas entre unidades federativas distintas.
Um detalhe que poucos levam em conta é a questão dos intervalos intrajornada. A fiscalização do Ministério do Trabalho considera que a supressão total ou parcial do intervalo inferior a 1 hora gera multa e obrigação de pagamento de período integral como hora extra. Múltiplas vezes vi empresas com intervalos registrados de 45 minutos nos cartões de ponto que pagavam corretamente apenas 15 minutos como hora extra. O cálculo deveria ser sobre o intervalo total não concedido, o que eleva significativamente o passivo. Na minha experiência, recomendo configurar alertas automáticos no sistema de ponto para intervalos inferiores a 60 minutos, pois isso evita que a irregularidade chegue a uma inspeção surpresa.

Metodologia de trabalho
O processo eficaz segue uma sequência lógica, mas nem sempre linear. Comece mapeando todas as fontes de dados: sistemas de ponto, folha de pagamento, contratos coletivos, demonstrativos de FGTS e guias de INSS. Em seguida, realize um benchmarking inicial comparando os totais pagos versus os totais previstos nas bases de cálculo. Qualquer divergência superior a 2 por cento deve ser investigada. A partir daí, cruze os dados por coluna de custo, identificando quais departamentos ou unidades apresentam maiores disparidades. Uma técnica útil é a análise por faixa salarial. Funcionários de menor remuneração costumam ter mais horas extras e adicionais que os de cargos de liderança. Se a distribuição de horas extras não segue esse padrão esperado, há um sinal vermelho. Também recomendo a criação de um indicador de cobertura de fiscalização interna: quantas colunas da folha foram auditadas nos últimos 90 dias? Empresas maduras mantém esse número acima de 80 por cento mensalmente. A documentaçao precisa ser organizada de forma que um auditador externo consiga acessar qualquer registro em menos de cinco minutos. Pasta digital por colaborador contendo contracheque, extrato de ponto, comprovante de pagamento e eventuais ajustes é o padrão mínimo aceitável. Já participei de auditorias onde a desorganização documental aumentou o tempo de fiscalização em praticamente o dobro, gerando multas adicionais por dificuldade de diligência.
Erros comuns que aumentam perdas salariais
O erro mais frequente é a duplicação de pagamentos por sobreposição de períodos. Quando um colaborador tem transferência de filial no meio do mês, ambos os departamentos podem processar a folha do mesmo período, gerando pagamento duplicado de salário-base e encargos. A correção exige estorno manual e ajuste fiscal, processo que leva em média duas semanas administrativas. Outro ponto crítico diz respeito aos reflexos. Horas extras refletem em adicional noturno, aviso prévio indenizado, férias proporcionais com terço constitucional e FGTS com multa. Cada um desses itens calculado isoladamente parece insignificante, mas somados representam até 68 por cento do valor base das horas extras. Empregadores que esquecem esse percentual acumulam passivos substanciais ao longo dos anos. Também é comum encontrar empresas que não atualizam os pisos salariais das categorias profissionais conforme as convenções coletivas vigentes. As convenções têm validade anual e prazos rigorosos para entrada em vigor. Um atraso de 30 dias na atualização pode gerar retroativos que ultrapassam o orçamento anual da equipe de compliance.
Ferramentas e recursos disponíveis
Para quem deseja implementar um processo robusto de fiscalizaçao preventiva de perdas salariais, existem alguns caminhos. O governo federal oferece gratuitamente a plataforma eSocial, que obrigatoriamente integra informações de remuneração e encargos. O cruzamento automatizado entre eSocial e folha de pagamento reduz drasticamente erros de homologação. No setor privado, plataformas como Software de Gestão de Ponto com módulo de compliance, erps com módulo de folha integrado e ferramentas especializadas de auditoria salarial como a AuditPay e o RhGestão oferecem funcionalidades de detecção automática de inconsistências. O investimento varia de R$ 200 a R$ 800 por colaborador anual, dependendo da complexidade contratual. Planilhas avançadas em Excel com Power Query também são uma opção viável para pequenas equipes. Um exemplo prático é a criação de uma aba de reconciliação que importa automaticamente os dados do sistema de ponto via CSV, compara com a folha exportada e destaca divergências em vermelho. Esse modelo simples reduziu meu tempo de auditoria mensal de quatro horas para aproximadamente 45 minutos.

Limitações e cenários onde o método falha
É importante ser transparente sobre as fragilidades. A fiscalização preventiva depende inteiramente da qualidade dos dados inseridos nos sistemas. Se o departamento de RH não registra adiamentos de folga corretamente ou se o sistema de ponto permite que supervisores alterem horários postergadamente sem log de auditoria, nenhuma ferramenta downstream conseguirá compensar essa falha na origem. Nesse cenário, o recomendável é primeiro corrigir a governança de dados antes de adquirir software caro. Outra limitação seria a existência de regimes trabalhistas híbridos, como trabalhadores intermitentes e terceiros em regime de prestação de serviço. As regras de apuração differem significativamente e a maioria dos sistemas padrão não trata essas modalidades de forma integrada. Nesses casos, uma solução intermediária consiste em manter uma planilha paralela de controle especificamente para essas categorias, alimentada manualmente a cada folha. Também vale notar que a fiscalização do Ministério do Trabalho pode ocorrer a qualquer momento, sem aviso prévio. Mesmo com todos os controles implementados, o período de adaptação a uma nova convenção coletiva ou a uma mudança legislativa súbita gera brechas temporárias que passam despercebidas. O ideal é manter uma reserva de contingência orçamentária equivalente a 3 por cento da massa salarial mensal para cobrir retroativos inesperados.
O que realmente separa uma operação eficiente de uma que só reage a problemas é a consistência. Rotina semanal de conferência, auditoria mensal por amostragem e revisão trimestral completa formam um ciclo que, mantido corretamente, tende a reduzir perdas salariais em torno de 35 a 50 por cento no primeiro ano de implementação. Acima disso, o retorno marginal diminui porque os erros mais graves já foram eliminados nas fases iniciais.
Galeria
-
Prevenção De Perdas Salario - VINDEDU -

Fiscal de Prevenção e Perdas -
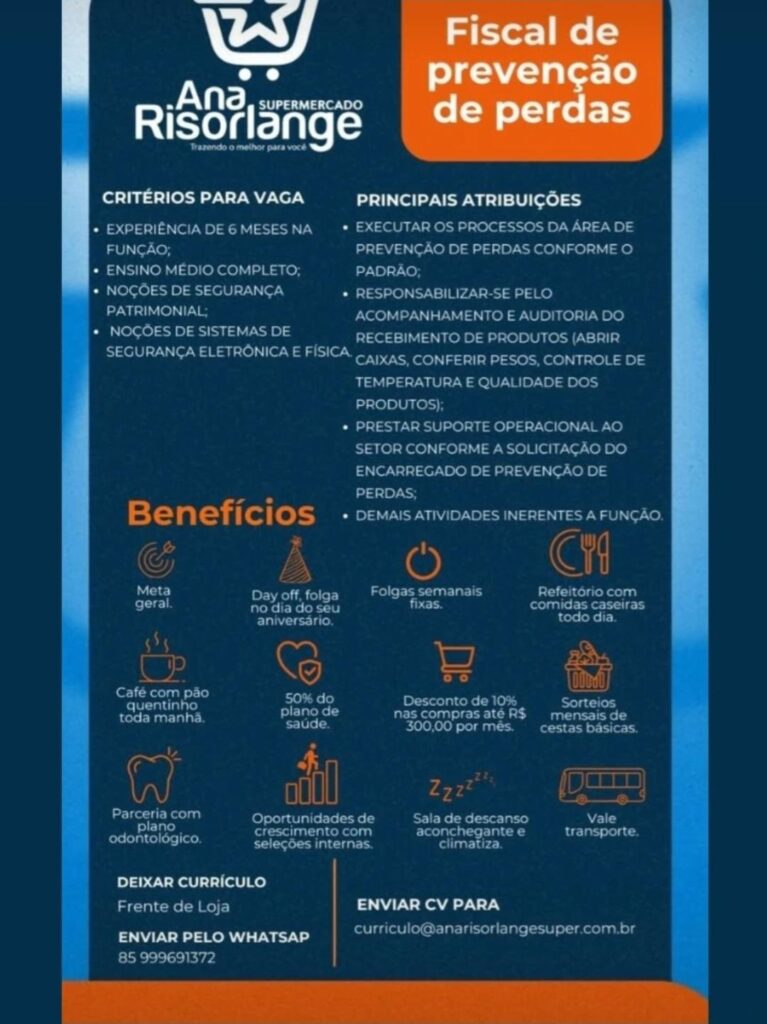
Vaga para Fiscal de prevenção de perdas na Ana Risorlange Supermercado ...
