Formula Do Erro Padrao

Entendendo o cálculo na prática
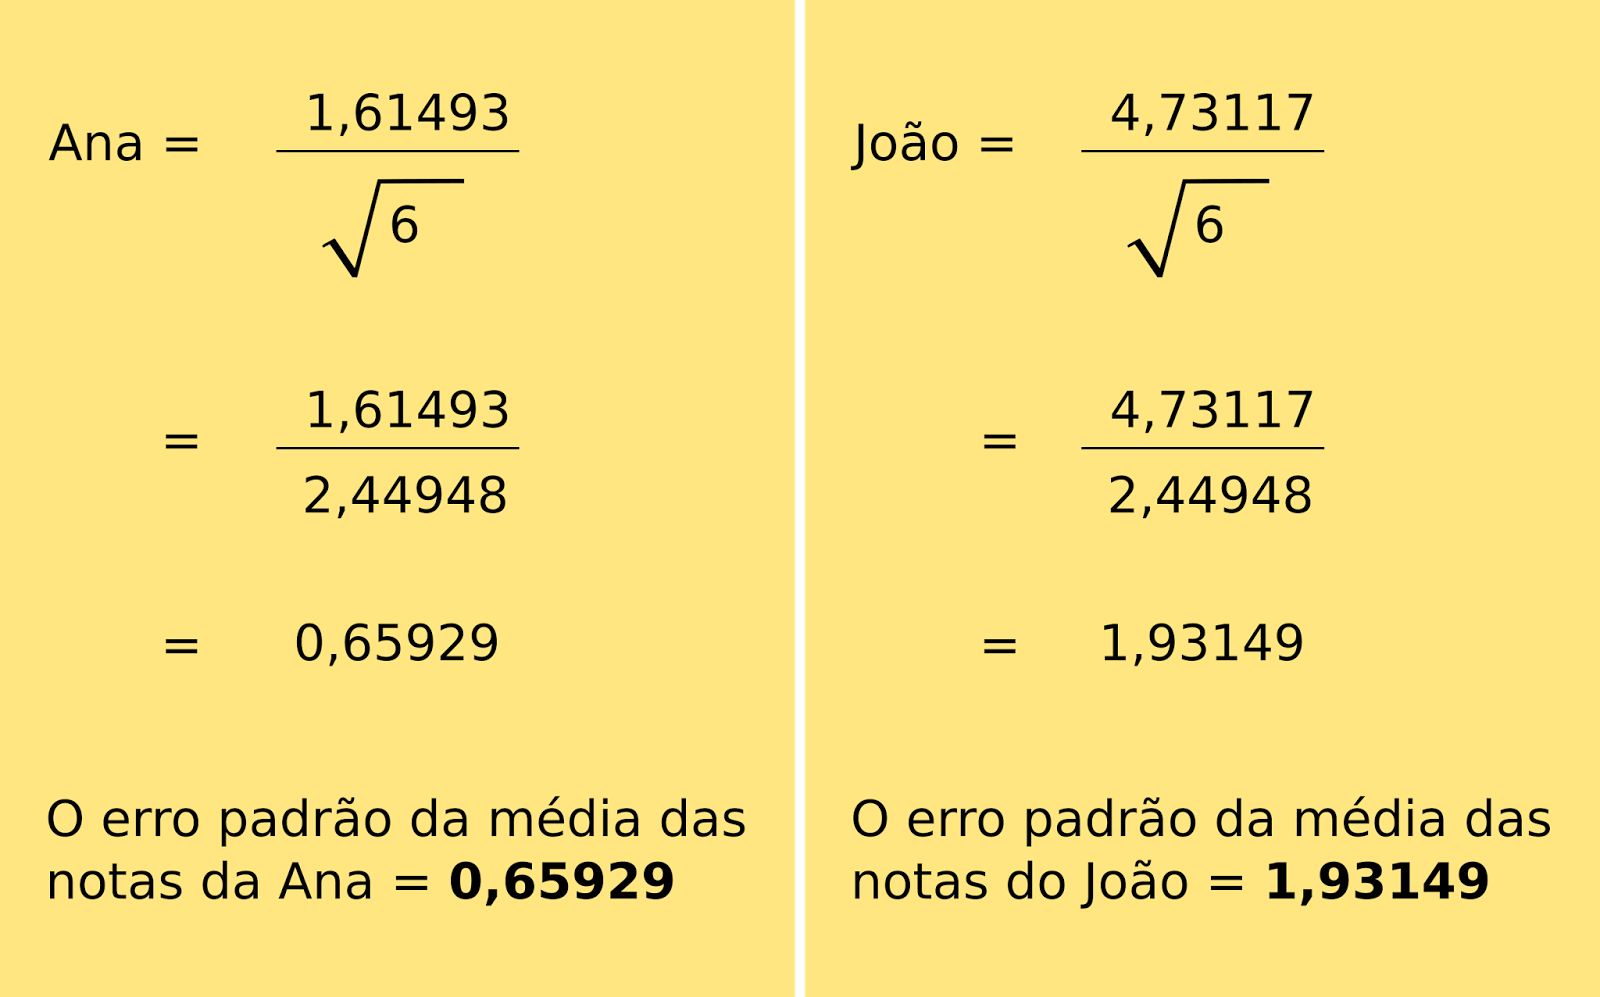
Você pega os dados, calcula o desvio padrão e divide pela raiz quadrada do tamanho da amostra. É isso que a fórmula do erro padrão faz. Não é mágica, é apenas uma medida de dispersão da média amostral em relação à média populacional. O resultado te diz o quanto você pode esperar que a média da sua amostra varie se repetisse a coleta de dados. O cálculo básico é EP = / n, onde é o desvio padrão da população e n é o número de observações. Quando você não conhece o desvio populacional, o que é o caso na maioria das situações reais, usa-se o desvio padrão amostral (s) no lugar. Aí vira EP = s / n. Simples, mas essa simplicidade esconde algumas pegadinhas que todo mundo esquece. Eu costumava receber planilhas de clientes onde o erro padrão aparecia menor do que deveria porque eles estavam usando n ao invés de n-1 no denominador do desvio padrão. O resultado dava um viés sutil, mas suficiente para transformar um teste estatisticamente significativo em um "talvez". A correção é rodar o desvio padrão amostral com o degrees of freedom ajustado. No R, usar sd() nativamente já resolve. No Excel, garantir que esteja usando =DESVPAD() e não =DESVPADPOP().
O erro padrão não diminui linearmente conforme você aumenta a amostra. Ele cai com a raiz quadrada. Isso significa que, para reduzir o erro padrão pela metade, você precisa quadruplicar o tamanho da amostra. Eu vi gente achar que dobrar as observações cortaria o intervalo de confiança pela metade. Não corta. Corta por 2, que dá cerca de 30% de redução. Se você precisa de precisão real, precisa planejar amostras muito maiores do que o instinto manda.
Quando o cálculo tradicional quebra
O erro padrão assume distribuição normal ou amostras grandes o suficiente para o teorema central do limite se aplicar. Com amostras menores que 30 e dados assimétricos, o cálculo direto perde a confiança. Nesse cenário, eu recomendo usar bootstrap para estimar o erro padrão empiricamente. Você faz 10.000 reamostragens com reposição, calcula a média de cada uma, e o desvio padrão dessas médias é o seu erro padrão bootstrap. Leva uns minutos a mais, mas evita concluir algo baseado em pressupostos que não se sustentam. Outro ponto que eu vejo todo mundo errando: confundir erro padrão com desvio padrão. O desvio padrão descreve a variabilidade dos dados brutos. O erro padrão descreve a variabilidade da média. São coisas diferentes. Se você coloca barras de erro padrão em um gráfico de dispersão de dados individuais, está passando uma informação errada sobre a variabilidade. Use desvio padrão para mostrar espalhamento dos pontos. Use erro padrão para mostrar a precisão da média. O erro padrão também não te diz nada sobre viés de seleção. Se a amostra foi coletada de forma tendenciosa, o erro padrão vai ser pequeno e a média vai parecer precisa, mas precisa de algo errado. Um EP de 0,5 sobre uma média de 100 não significa que você está certo. Significa apenas que sua estimativa é consistentemente imprecisa. Amostragem probabilística é pré-requisito, não opcional.
Para calcular o intervalo de confiança de 95%, você multiplica o erro padrão por aproximadamente 1,96. O intervalo fica média ± 1,96 × EP. Para outros níveis de confiança, use a distribuição t de Student quando a amostra é pequena, com graus de liberdade iguais a n-1. Em amostras grandes, a diferença entre z e t é insignificante, mas em n abaixo de 50 o cuidado vale a pena.
Galeria
-

Desvio Padrão versus Erro Padrão - Blog da Prof. Fernanda Maciel -

Erro Padrao Da Media - RETOEDU -

4 Formas de Calcular Média, Desvio Padrão e Erro Padrão -

PPT - ERRO PADRÃO E INTERVALO DE CONFIANÇA PowerPoint Presentation ...
