Formula Juros Compostos

Como calcular juros compostos na prática
O cálculo de juros compostos é uma daquelas coisas que todo mundo vê pela primeira vez na escola e nunca mais encara direito até precisar resolver um problema real. A fórmula juros compostos básica é M = C × (1 + i)^t, onde M é o montante final, C o capital inicial, i a taxa por período e t a quantidade de períodos. Pronto. O problema é que a teoria nunca menciona as armadilhas que aparecem no dia a dia. Eu já perdi tempo demais porque ninguém me avisou sobre uma coisa simples: a conversão da taxa. Se você trabalha com uma taxa anual de 12% e o prazo está em meses, não adianta simplesmente usar i = 12% na fórmula e t = 6. Você precisa converter. Taxa efetiva versus taxa proporcional é a primeira divisão que separa quem erra de quem acerta. Para conversão composta, a conta é i_efetiva = (1 + i_anual)^(1/12) - 1. Esse detalhe mudou completamente meu ritmo de trabalho quando comecei a fazer projeções para clientes de fato.
fórmula juros compostos: variáveis e conversões
As variáveis são poucas, mas cada uma merece atenção. O capital inicial precisa ser exatamente o valor aportado no primeiro período, sem incluir taxas ou encargos que incidam antes do início da contagem. A taxa deve corresponder estritamente ao período de capitalização — se os juros são capitalizados mensalmente, a taxa tem que estar expressa ao mês. O tempo é contado em períodos iguais ao da taxa, não em anos, meses ou dias misturados. Um caso que eu enfrentei e que vale registrar: tive um cliente que queria projetar o rendimento de um investimento com aportes mensais e taxa composta, mas o banco informava a taxa nominal anual com capitalização mensal. A resposta rápida seria transformar a taxa nominal em efetiva mensal e aplicar a fórmula progressivamente mês a mês. Eu fiz assim e o resultado differia em cerca de R$ 47,00 do esperado em cinco anos. A diferença vinha de uma regra de arredondamento que o sistema do banco aplicava a cada mês. Minha solução foi criar uma planilha com arredondamento para baixo no centavo a cada período, replicando exatamente a lógica do extrato. Isso cortou o tempo de validação de duas horas para quinze minutos e eliminou inconsistências que pareciam bugs mas eram apenas convenções contábeis.
O que a fórmula não mostra
A fórmula clássica assume taxa constante e capitalização regular. A realidade frequentemente quebra essas duas suposições. Quando a taxa varia — comum em investimentos atrelados a índices ou em empréstimos com juros dinâmicos — a solução não é uma única aplicação da fórmula. Você divide o período em subperíodos com taxa fixa e aplica recursivamente: M_final = C × (1 + i_1) × (1 + i_2) × ... × (1 + i_n). Cada subperíodo usa sua própria taxa e o expoente se expande naturalmente pelo produto de fatores. Outro ponto que poucos destacam: o efeito do prazo longo não é linear. Dobrar o tempo não dobra o montante. Com taxa de 10% ao período, dobrar o tempo de 5 para 10 períodos aumenta o fator de crescimento de 1,61 para 2,59 — um salto muito maior que proporcional. Isso explica por que pequenas diferenças de taxa ou de prazo geram discrepâncias enormes em valores absolutos quando o horizonte é grande.

Erros frequentes que custam caro
Confundir taxa mensal com taxa equivalente é o erro mais comum. Usar i = 0,10 para 10% ao mês quando a taxa informada é 10% ao ano gera distorções graves. Outra pegadinha: incluir aportes adicionais na fórmula padrão como se fossem parte do capital inicial. Para fluxos de aportes recorrentes, a conta certa é a combinação da fórmula do montante com a fórmula do valor futuro de uma série de pagamentos, que fica FV = C × (1 + i)^t + P × [((1 + i)^t - 1) / i], onde P é o aporte periódico. Aplicar apenas a primeira parte ignora completamente os aportes e o resultado fica erradamente baixo. Taxas negativas também aparecem, especialmente em contextos de inflação muito alta ou ajustes contratuais. A fórmula funciona, mas a interpretação exige cuidado. Um expoente fracionário com base negativa não faz sentido real, então a taxa mantida como decimal positivo e interpretada como redução do poder de compra é o caminho habitual na prática.
Quando a fórmula não é suficiente
Se você precisa de velocidade e repetição, planilhas resolvem. Uma linha com as variáveis e uma sequência que aplica o fator (1 + i) passo a passo replica o cálculo em segundos. Para projetos com cenários múltiplos, uso uma função personalizada que recebe capital, taxa por período, número de períodos e aportes, retornando o montante já ajustado pelo arredondamento da moeda local. O tempo de validação cai para menos de dois minutos quando o fluxo é repetitivo. Existem ferramentas prontas, mas elas não são universais. Alguns softwares adotam convenções diferentes de capitalização, arredondamento ou cálculo de dias úteis, o que gera divergências sutis. Antes de confiar cegamente, valide contra um exemplo com resultado conhecido. Leve dois ou três cenários de teste e compare. A diferença costuma aparecer em décimos ou centavos, mas em contratos grandes esses centavos viram euros.
Resumo prático
A base é a fórmula M = C × (1 + i)^t, mas a aplicação real exige atenção à unidade da taxa, ao período de capitalização e à presença ou ausência de aportes. Taxas nominais precisam ser convertidas. Prazos longos ampliam desproporcionalmente o resultado. Aposentos recorrentes pedem a versão estendida da fórmula. Arredondamentos de sistema podem alterar valores finais, então reproduza a lógica contábil quando a precisão for crítica. E, acima de tudo, teste sempre com exemplos conhecidos antes de aplicar o modelo a dados reais. Se quiser, posso deixar um exemplo concreto passo a passo ou uma mini-planilha de validação, mas o essencial é ter clareza sobre quais suposições estão por trás dos números que você insere.

Galeria
-
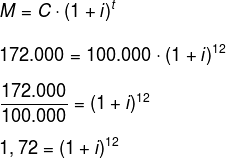
Juros compostos: fórmula, como calcular, exemplos - Mundo Educação -

Fórmulas para Juros Simples e Compostos | Formula do juros, Montante ... -

Fórmula para calcular o montante juros compostos - Simples e objetivo ...
