Fornecedor É Ativo Ou Passivo

Fornecedor é ativo ou passivo: a confusão que aparece no fechamento
Fornecedor, na contabilidade padrão, é conta passiva. Ele registra o valor que sua empresa deve a terceiros por compras de mercadorias, materiais ou serviços. O saldo normalmente é credor e aparece no passivo do balanço. Mas tem situação em que esse saldo vira de avesso e passa a ser ativo. Isso não é exceção rara. Acontece todo mês em empresas que fazem pagamentos antecipados ou têm sobra de valor lancada. A questão de saber se fornecedor é ativo ou passivo depende exclusivamente do saldo que a conta apresenta no fechamento. Se o saldo é devedor, a conta deixa de funcionar como obrigação e passa a representar um direito da empresa. É isso que define a reclassificação.
Por que o saldo do fornecedor pode virar ativo
Existem causas específicas que geram saldo devedor em conta de fornecedor. As mais comuns são pagamento antecipado sem compensação posterior, devolução de valor pago a maior, nota fiscal cancelada após pagamento e adiantamento por ordem de compra que nunca gerou entrada de mercadoria. Quando uma dessas situações ocorre, o fornecedor passa a te dever, e não o contrário. O sistema de contabilidade costuma manter a conta como passiva por padrão. Ele não avisa que o saldo precisa migrar. O usuário é quem precisa perceber e fazer o ajuste. Se não fizer, o relatório de fechamento sai errado, o balanço mostra passivo maior do que é, e a conformidade fiscal fica comprometida.
Como identificar e tratar na prática
No fechamento mensal, o procedimento começa listando todos os fornecedores com saldo diferente de zero. Você separa os que apresentam saldo devedor e classifica cada um pelo motivo. Pagamento antecipado contra ordem de compra entra em adiantamentos a fornecedores. Sobra de pagamento entra em outros valores a receber. Nota cancelada pós-pagamento entra em duplicatas a receber de fornecedores. A reclassificação é feita por lançamento de ajuste, transferindo o valor da conta passiva para a conta ativa correspondente. Depois do ajuste, o extrato do fornecedor deve zerar ou manter apenas o saldo credor, se houver obrigação restante. O saldo devedor fica registrado na conta ativa criada para esse fim. Essa separação é importante porque o ativo e o passivo têm naturezas diferentes, prazos de liquidação diferentes e tratamentos fiscais diferentes.

Caso real que eu
Tinha uma cliente que comprava de um mesmo fornecedor em três estados diferentes. Ela fazia pagamento antecipado recorrente e o sistema mantinha tudo misturado na conta de fornecedor. O saldo às vezes ficava devedor, às vezes credor, e no fechamento o contador gastava horas tentando entender o que era dívida real e o que era crédito a recuperar. A solução foi criar uma subconta chamada adiantamentos a fornecedores e registrar todo pagamento antecipado nela, separado da conta principal. O ajuste mensal que antes levava cerca de duas horas caiu para quinze minutos, porque a separação já estava feita no lançamento original. O balanço ficou transparente e a auditoria não teveobjeção. A primeira pegadinha é confiar no saldo zerado. Saldo zero só indica que o total lançado bate com o total pago. Não indica se houve adiantamento que precisa ser reclassificado. Sempre abra o extrato detalhado e verifique linha por linha. A segunda pegadinha é confundir fornecedor com conta a pagar. Conta a pagar é obrigaçãodocumentada por nota fiscal com vencimento definido. Fornecedor pode abrigar antecipações, créditos e ajustes que não se encaixam nessa definição. Manter tudo na mesma conta gera confusão na apresentação das demonstrações.
A terceira pegadinha é achar que o ajuste de reclassificação é automático. Em muitos sistemas ele não é. Você precisa lançar manualmente e documentar o extrato com o destaque do saldo devedor. Sem o suporte anexado, a Auditoria rejeita o ajuste e você volta para o zero.
Quando essa abordagem falha
O método de reclassificação manual funciona bem para empresas de pequeno e médio porte com volume moderado de notas. Não funciona bem em operações com milhares de lançamentos mensais, onde o tempo de ajuste consome mais recurso do que o próprio fechamento. Também não funciona em sistemas que não permitem subcontas ou não suportam reclassificação automática por regime de competência. Nesse caso, a alternativa é implantar um módulo de gestão de pagamentos com controle nativo de adiantamentos, ou migrar para um ERP que trate reclassificações de forma automatizada. Se nenhuma das duas opções for viável agora, pelo menos mantenha uma planilha de trabalho com extratos exportados e regras de reclassificação documentadas, para não depender da memória.

Galeria
-
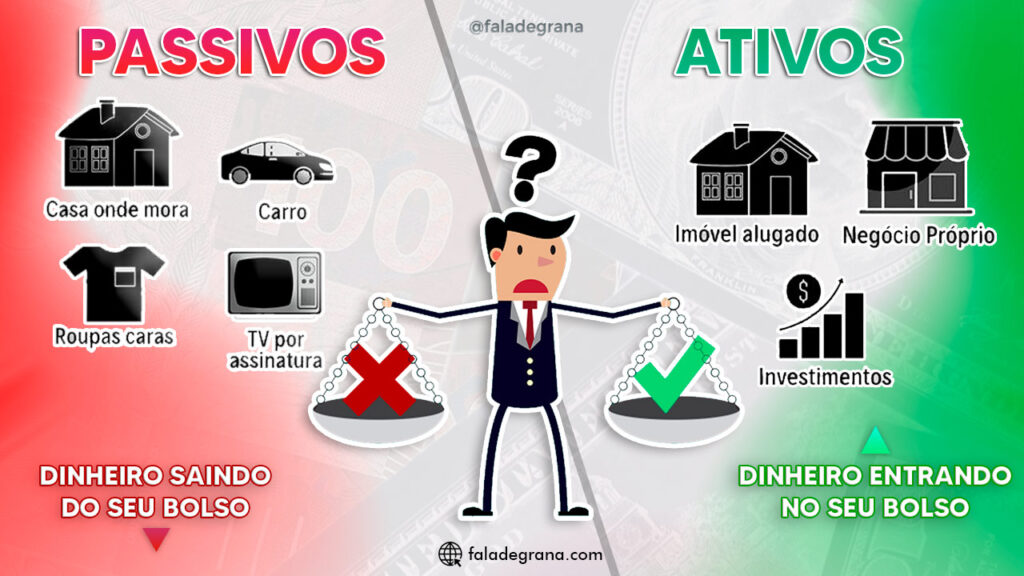
O Que São Ativos e Passivos Financeiros? Qual a Diferença -

Ativos E Passivos Financeiros -

Ativo Circulante: O Que É E Como Analisar Essa Conta Patrimonial – GLJY
