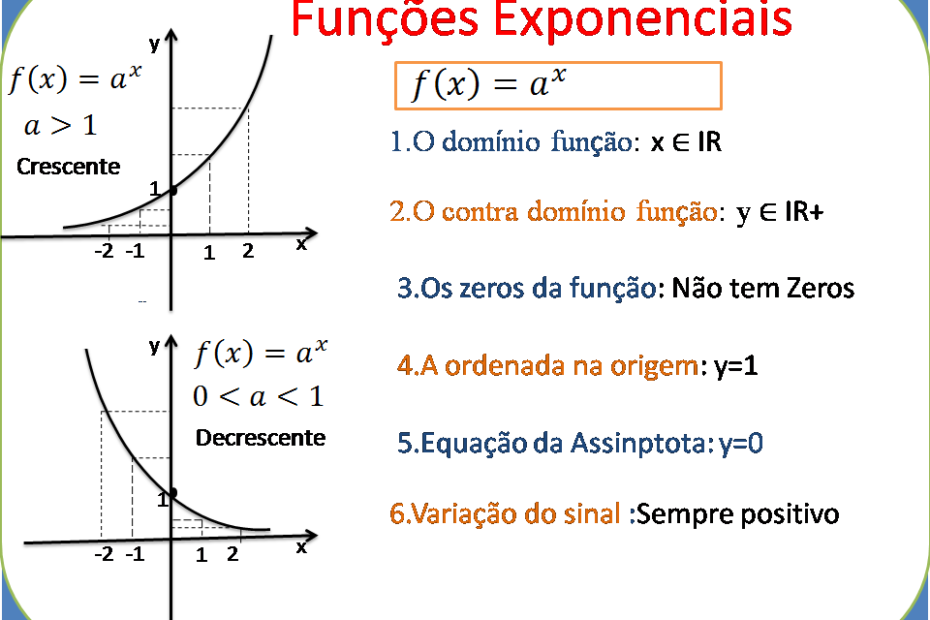
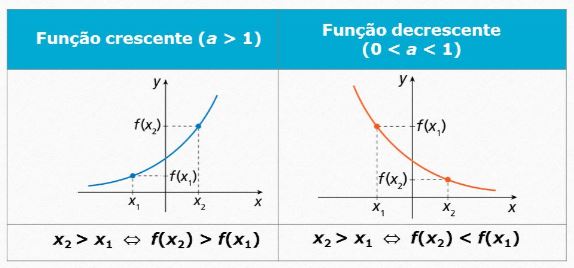
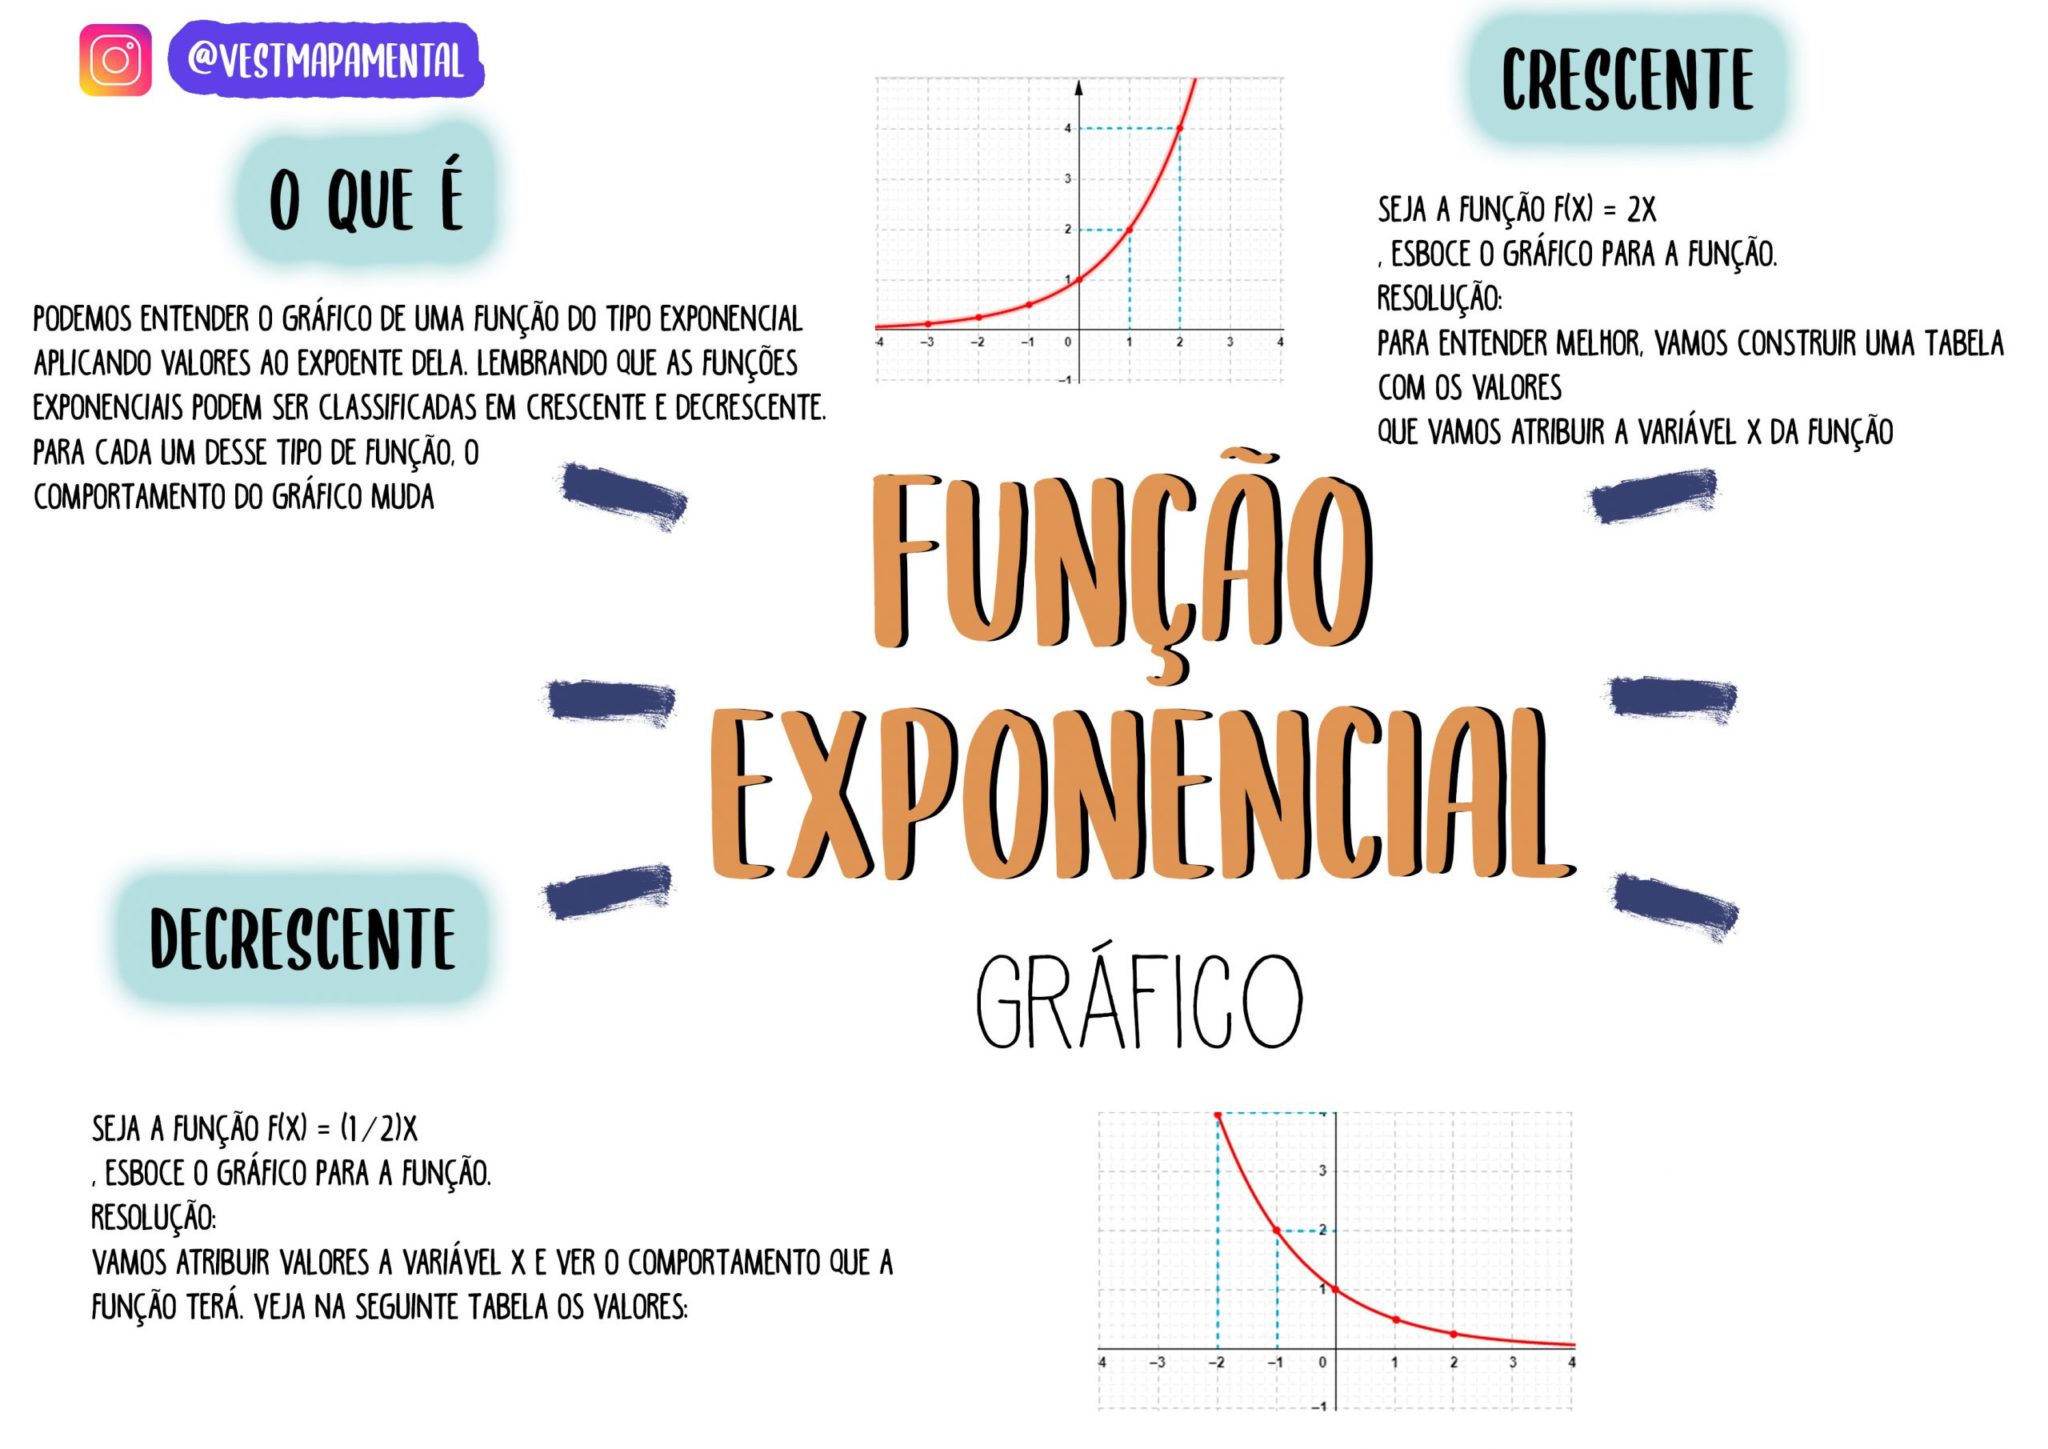
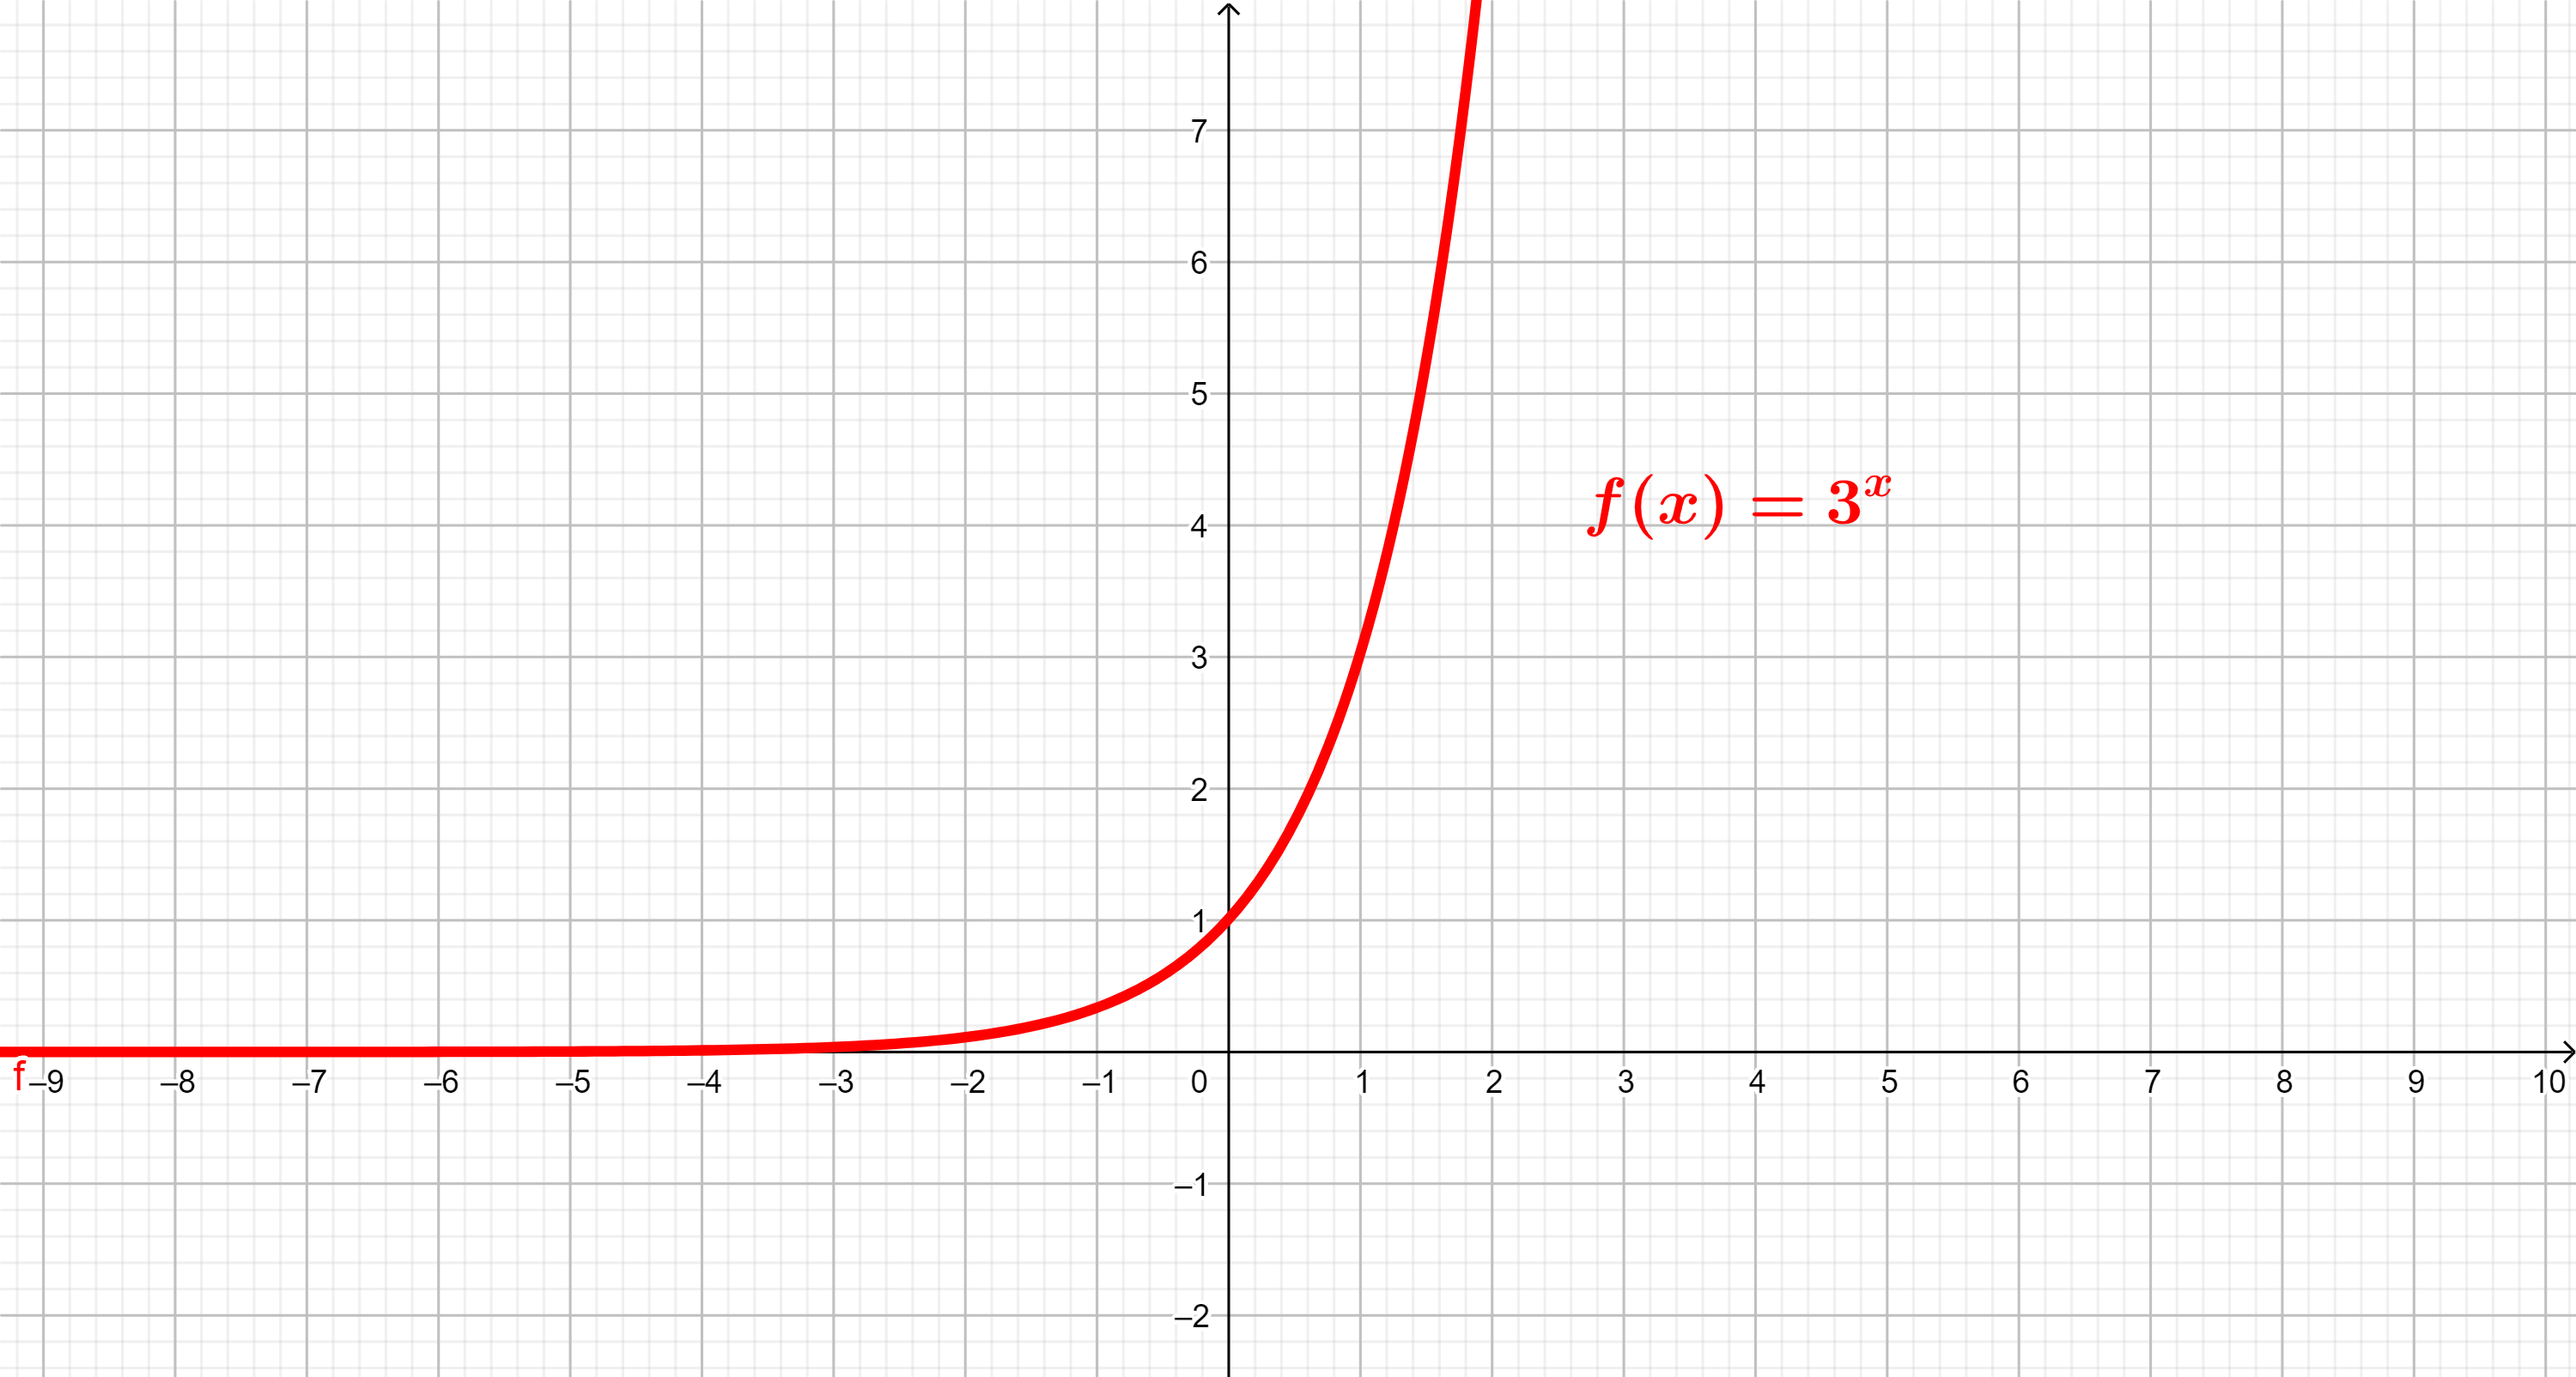
Funcao Exponencial Crescente
O que acontece quando você resolve um sistema com funções exponenciais na prática
Achei que ia ser só plugar números numa planilha e pronto. Achei que errar seria questão de virar um sinal pra baixo. O problema real começou quando eu precisava ajustar uma curva de crescimento populacional usando a funcao exponencial crescente e os dados do campo tinham ruído suficiente para transformar meu modelo em uma série de valores que explodiam fora da memória do computador depois de três iterações. A definição que aparece em todo livro é simples demais para ser útil: f(x) = a · b^x com b > 1 e a > 0. Isso não te prepara pra quando os dados que você quer ajustar dão um intercepto negativo no eixo y ou quando o expoente não é simplesmente x mas sim uma combinação de variáveis. A função em si é previsível. O comportamento dos dados nunca é. O que poucas pessoas explicam direito é que a base b controla a taxa de crescimento proporcional, não o crescimento absoluto. Um incremento de 0,1 em b quando b já vale 5 produce um efeito visualmente idêntico a um incremento de 1,0 em b quando b vale 1,1. A sensibilidade do parâmetro muda radicalmente dependendo do ponto onde você começa, e isso é o que quebra a maior parte dos ajustes automáticos que eu já vi rodando em salas de aula.
Como eu ajustei uma curva exponencial crescente com dados reais
No meu caso, eu tinha uma série temporal de crescimento bacteriano medido a cada 12 minutos durante 48 horas. O modelo teórico era f(t) = a · b^t. Os dados brutos pareciam bons num gráfico à primeira vista, mas a regressão linear nos logaritmos naturais — o método clássico que todo mundo ensina — produzia residuals com padrão claro de curvatura. Ou seja, o modelo não era ruim por acaso. Era estruturalmente inadequado. A solução foi tratar isso como um problema de mínimos quadrados não-lineares desde o início, em vez de transformar os dados e aplicar regressão linear. Eu usei o algoritmo de Levenberg-Marquardt, que faz iterações ajustando simultaneamente a e b. O truque prático que fez tudo funcionar foi a inicialização dos parâmetros. Em vez de chutar valores aleatórios, eu estimei b manualmente pegando dois pontos afastados da série — o primeiro e o último — e calculando b = (y_n / y_0)^(1/(x_n - x_0)). A partir desse chute, o algoritmo convergiu em cerca de 12 iterações. Uma coisa que parece contra-intuitiva no ajuste não-linear é que o método pode convergir para um mínimo local que não é o global. Eu vi isso acontecer quando a base estimada caía abaixo de 1, transformando minha função exponencial crescente em uma função exponencial decrescente por pura instabilidade numérica. O workaround foi restringir b a um intervalo de busca, tipo [1,01; 10], e adicionar um pénalti na função custo se a convergência tentasse sair disso.
Erros comuns que eu vejo todo mundo cometendo
O primeiro erro é tratar a transformação logarítmica como sinônimo de ajuste exponencial. Quando você aplica log em ambos os lados da equação y = a · b^x, você está na verdade minimizando a soma dos quadrados dos resíduos no espaço logarítmico, não no espaço original. Para dados com variância constante — o que é raro na prática — isso gera estimativas viesadas. Os coeficientes parecem bons, mas o erro padrão está errado e os intervalos de confiança não significam o que você acha que significam. O segundo erro é mais sutil e ocorreu comigo diretamente. Dados exponenciais crescentes com valores muito grandes geram overflow numérico em floating point de precisão dupla quando o expoente passa de aproximadamente 709. Não é um problema teórico. É o limite do double. Se seu modelo prevê valores acima disso, a função retorna Inf e o ajuste quebra. A correção é trabalharmos sempre com log da função, calculando log(f(x)) = log(a) + x · log(b), e exponenciando só no final para apresentação.
Quando a funcao exponencial crescente simplesmente não serve
Não adianta forçar um modelo exponencial em dados que têm uma fase de desaceleração. Crescimento logístico, saturação, leis de potência com decaimento — todos esses padrões são frequentemente confundidos com exponencial por quem não plota os residuals. Se após o ajuste os residuals mostra um padrão sistemático em vez de ruído branco, o modelo está errado, não os dados. Um cenário onde a exponencial crescente falha completamente é quando há atraso temporal entre a causa e o efeito. Dados epidemiológicos, por exemplo, frequentemente exigem um modelo de delay diferencial. Tentar encaixar uma funcao exponencial crescente nesses dados simplesmente produzirá estimativas de taxa de crescimento infladas e predições que aceleram indefinidamente, o que é fisicamente impossível em qualquer sistema real.
Um resumo técnico do que funciona
Para ajustar corretamente uma curva exponencial crescente em dados com ruído heterocedástico, o procedimento mais robusto que eu uso é: estimar parâmetros iniciais por dois pontos extremos, aplicar mínimos quadrados não-lineares com restrição de domínio nos parâmetros, validar com análise de residuals no espaço original e não transformado, e reportar intervalos de confiança bootstrapped em vez dos analíticos padrão. O tempo total de processamento varia entre 30 segundos e 2 minutos para datasets de até 10 mil pontos, rodando em um processador desktop comum. Planilhas básicas demoram o mesmo tempo mas com precisão significativamente menor nos intervalos de confiança.
Galeria
-
Função exponencial [gráfico e exemplos] - Infinittus -

PPT - Função Exponencial Parte 2 PowerPoint Presentation, free download ... -
Função exponencial - O que é, resumo, características, gráfico, curva -
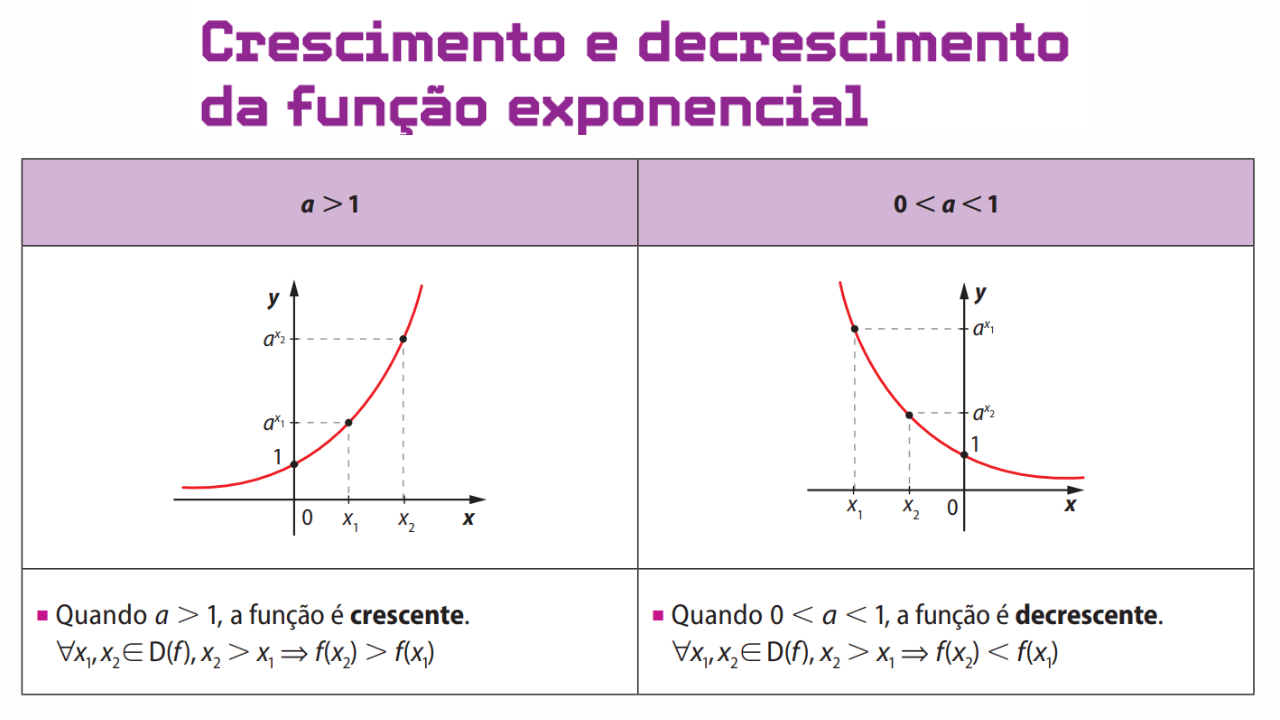
O Que E Uma Funcao Exponencial
