Guia De Recolhimento Da Uniao

O guia de recolhimento da União na prática
A maioria das empresas e pessoas físicas que precisam emitir um guia de recolhimento da União acaba se perdendo nos códigos de barras e nas combinações de tributos. O problema não é difícil, mas é cheio de detalhes que só aparecem quando você erra a primeira vez e tem que refazer tudo. Vou explicar como funciona o processo real, não a teoria. O guia de recolhimento da União é o documento oficial usado para pagar tributos federais no Brasil. Ele substituiu antigas guias como a DARF em sua forma padrão, mas ainda coexiste com ela dependendo do órgão e do tipo de imposição. A principal função é gerar um boleto com código de barras padronizado que pode ser pago em qualquer banco, casa lotérica ou online. O recibo gerado após o pagamento é o que comprova quitação perante a Receita Federal. O sistema usado pela maggior parte dos contribuintes é o e-CAC da Receita Federal. Você acessa com conta gov.br nível ouro ou prata, entra no módulo de guias e tributos, escolhe o tipo de contribuição, preenche os dados e gera o documento. O processo leva em média 5 a 10 minutos se as informações já estiverem organizadas.
Como emitir passo a passo
Primeiro você precisa ter acesso ao e-CAC. Se ainda não tem, cadastre-se no site gov.br e faça a validação de identidade pela app ou em uma unidade da Receita. Isso leva de 1 a 3 dias úteis. Depois disso, entre no e-CAC e navegue até Guias e Tributos. O campo mais crítico é a escolha do tipo de documento. As opções incluem DARF, DAE, GPS e outros. A confusão começa aqui porque nem todo débito federal usa o mesmo modelo. Tributos como PIS, COFINS, IRPJ e CSLL vão para DARF. Contribuições previdenciárias sobre folha de pagamento seguem para GPS. Serviços da União como taxas de fiscalização ou multas podem exigir DAE. Se você selecionar o tipo errado, o boleto é gerado, mas o pagamento é estornado e o débito continua pendente. Já vi isso acontecer com frequência em pequenas empresas que tentam economizar tempo escolhendo a primeira opção que aparece na tela. Após escolher o tipo certo, você informa o período de apuração, o CNPJ ou CPF do contribuinte, os valores de cada base de cálculo e a alíquota. O sistema calcula automaticamente o valor devido. Revise cada campo antes de confirmar. Um erro de dígito na base de cálculo pode gerar uma guia com valor 10 vezes maior que o correto, e corrigir isso depois envolve um pedido de restituição que leva semanas.
Na tela final, o documento é gerado em PDF com o código de barras e o número de controle. Baixe o arquivo e faça o upload de uma cópia para seu controle interno. O prazo de vencimento varia conforme o tributo. DARF normalmente vence no décimo dia do mês subsequente. GPS vence no décimo quinto dia do mês seguinte. Consulte sempre a tabela vigente porque há exceções para municípios com regimes especiais.

Problemas reais que eu encontrei
Em 2023, estava emitindo guias para uma empresa de serviços que tinha filial em dois estados diferentes. O sistema do e-CAC gerou uma DARF de IRPJ com código de barras incorreto. O problema era que a empresa havia feito uma alteração cadastral recente que ainda não havia sido sincronizada entre os bancos de dados da Receita e do Simples Nacional. O código gerado apontava para um CNPJ que já constava como baixado no sistema. Eu fiz o seguinte workaround: abri uma manifestação no e-CAC solicitando a regularização cadastral e, enquanto isso, usei a opção de gerar guia pelo antigo sistema DAOL, que ainda acessava uma réplica mais recente dos dados. O boleto gerado funcionou perfeitamente e o pagamento foi compensado em dois dias úteis. Sem esse caminho alternativo, o débito teria ficado pendente por semanas. Outro caso comum é a geração de guias com valores zerados. O sistema permite emitir DARFs com valor R$ 0,00 quando a base de cálculo é zero. A intenção é registrar a obrigação mesmo sem débito. Na prática, isso gera ruído no controle contábil e pode confundir auditores que verificam se todas as obrigações foram cumpridas. Recomendo não emitir guias zeradas, exceto quando a legislação explicitamente exige a declaração mesmo sem valor devido. Nesses casos, anote no livro de controle que se trata de uma guia declaratória.
Dados técnicos importantes
O código de barras segue o padrão EAN-13 com 47 dígitos. Os primeiros 5 são o código do órgão coletador, seguidos pelo código da Moeda (9 para real), pelo número do CNPJ/CPF do contribuinte, pela data de vencimento codificada, pelo valor em centavos e pelo campo livre específico de cada tipo de tributo. Entender essa estrutura ajuda a detectar erros de digitação antes do pagamento. Se o dígito verificador não bater com a sequência informada, o banco rejeita o boleto na hora. Os campos de informação complementar também merecem atenção. Eles aparecem na linha digitável do boleto e são usados pelo sistema bancário para identificar o beneficiário correto. Quando esses campos estão truncados ou com espaços inconsistentes, o pagamento pode cair em conta a receber sem identificação, obrigando o contribuinte a fazer um requerimento de baixa manual. Sempre verifique se a linha digitável está legível no PDF antes de enviar ao setor financeiro.
Prazos e consequências
O não pagamento dentro do prazo gera multa de 0,33% ao dia, limitada a 20%, mais juros de 1% ao mês. Para débitos superiores a R$ 5 mil, há ainda a possibilidade de inscrição em dívida ativa. Uma vez inscrito, o crédito tributário ganha presunção de certeza e liquidez, o que significa que a União pode executar o débito judicialmente sem necessidade de nova discussão sobre o mérito. Evitar isso é simples: monitore o vencimento de todas as guias em planilha ou sistema, e pague com 2 dias de antecedência para garantir a compensação bancária. Um detalhe que pouca gente sabe: guias emitidas com erro podem ser retificadas dentro do mesmo exercício fiscal sem multa. Basta emitir uma nova guia com os valores corretos e solicitar a compensação da anterior pelo e-CAC. O prazo para retificação é o mesmo prazo de prescrição do crédito tributário, que geralmente é de 5 anos. Se você descobrir um erro após esse período, a opção restante é entrar com um pedido de restituição, que é um processo administrativo separado e mais demorado.
Galeria
-
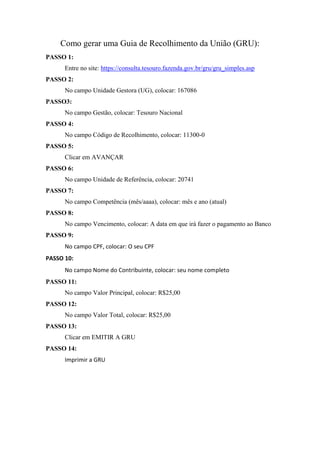
Guia de Recolhimento da União - GRU | PDF -

GRU - A Guia de Recolhimento da União. - YouTube -

PPT - Guia de Recolhimento da União GRU PowerPoint Presentation, free ...

