Identifique A Correta Definição Para O Ativo Equipamento
O que é, na prática, um ativo equipamento
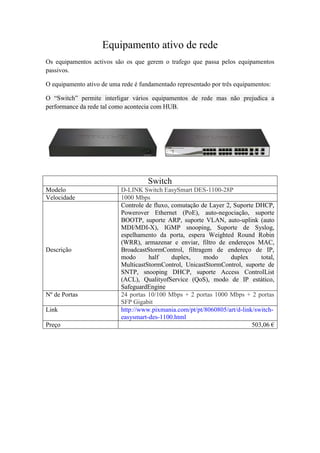
Muita gente confunde. Atribui valor à beleza do objeto, ao número de peças, à marca. Mas na contabilidade, ativo equipamento é simplesmente qualquer bem corpóreo, adquiridos para uso operacional e que gera benefícios econômicos ao longo de mais de um exercício social. O critério de temporalidade é o que separa um estoque de um ativo imobilizado. Se você compra uma furadeira pra usar na oficina durante três anos, ela vira ativo. Se compra pra revender na prateleira, continua estoque. A definição técnica gira em torno de três pilares: propriedade ou controle empresarial, destinação ao uso (e não à venda), e utilidade econômica superior a um ano. Isso exclui materiais de consumo, ferramentas de baixo valor unitário que seguem tratamento de despesa, e investimentos financeiros. O problema é que a linha tênue aparece em coisas como software integrado a hardware, móveis especializados, ou veículos de uso misto. Nesse caso, a classificação depende do objetivo principal da aquisição e da política interna de capitalização da empresa. Eu já perdi horas discutindo se um servidor de armazenamento de 45 mil reais deveria ser imobilizado ou tratado como despesa do exercício. A resposta correta, no meu caso, era imobilizado, mas só porque ele estava efetivamente instalado e em operação há mais de 12 meses. Se tivesse sido comprado no último trimestre e ainda em teste, a coisa mudava de figura. A regra dos 12 meses é prática, mas não é absoluta. Depende do regime contábil adotado e das normas locais, seja CPC no Brasil, IFRS em outros mercados, ou regime próprio de microempresa.
Como classificar na prática
O processo começa com o lançamento do bem no patrimônio. Você registra o custo de aquisição, incluindo frete, instalação, impostos não recuperáveis, e qualquer despesa direta necessária para colocar o equipamento em condições de uso. Isso é importante porque muita gente esquece o frete e a instalação e depreciar apenas o valor da nota fiscal. O resultado é uma base de cálculo errada e impacto direto no lucro tributável. Depois vem a definição do método de depreciação. O linear é o mais comum e previsível. O de rendimento, quando aplicável, reflete melhor o uso real, mas exige medição e controle que poucas empresas têm. Eu já vi casos em que a depreciação acelerada no primeiro ano gerava vantagem fiscal significativa, mas só funcionava porque o equipamento tinha vida útil técnica bem definida e documentação técnica que comprovava a redução de eficiência ao longo do tempo. Sem essa documentação, a fiscalização pode questionar e o benefício vira risco.
Pegadinhas comuns
Uma delas é confundir manutenção com melhorias. Trocar uma peça quebrada é despesa. Substituir o motor por um mais potente que aumenta a capacidade produtiva é investimento e entra no ativo. Outra é tratar itens de baixo valor como ativo. Se a política da empresa estabelece capitalização apenas acima de certo patamar, esse valor deve ser baixado diretamente como despesa, mesmo que o bem dure anos. Isso evita trabalho contábil desnecessário e simplifica a gestão patrimonial. Um problema mais sutil é a obsolescência técnica. Um equipamento pode estar funcionando perfeitamente, mas se houver uma nova geração no mercado que torne o seu processo produtivo economicamente inviável, você precisa testar o ativo por impairment. No meu caso, tive que reconhecer uma perda em impressoras industriais que ainda funcionavam, mas cuja produção por unidade havia tornado-se inferior à concorrência após a entrada de uma tecnologia alternativa no segmento. O ajuste foi imediato e impactou o resultado do trimestre.
Alternativas quando o ativo equipamento não se encaixa
Se o bem tem duração curta, valor baixo, ou destinação incerta, considere tratá-lo como despesa de exercício. Isso elimina a necessidade de cadastro patrimonial, depreciação mensal, e controle de saldo residual. Para pequenas empresas, muitas vezes faz mais sentido do que acumular registros de itens como cadeiras, mesas, e ferramentas manuais que não justificam o esforço administrativo. A diferença no impacto financeiro costuma ser mínima, e a simplicidade operacional compensa. Em cenários de leasing ou arrendamento, a análise é diferente. Ativo equipamento sob essa modalidade pode exigir classificação como direito de uso, dependendo da transferência de riscos e benefícios. Isso segue normas específicas que variam conforme a jurisdição. O essencial é entender que a denominação não muda a substância: o que importa é quem controla o bem, quem absorve os riscos de obsolescência, e por quanto tempo ele permanecerá disponível para operação. Se quiser consultar a norma contábil aplicável, o CPC 27 no Brasil e o IAS 16 internacionalmente oferecem a base técnica. Ambos tratam do reconhecimento, mensuração subsequente, e divulgação de imobilizado, incluindo equipamento. A leitura direta evita interpretações equivocadas que aparecem com frequência em manuais genéricos.
Galeria
-
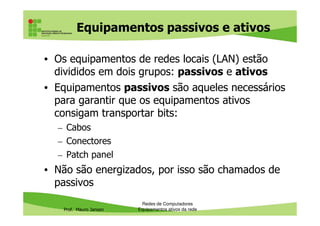
Redes 6 equipamentos ativos da rede | PDF -
Equipamentos Ativos e Passivos: Uma Introdução aos Elementos ... -
Gestão de Equipamentos e Ativos: Guia Completo | PDF -
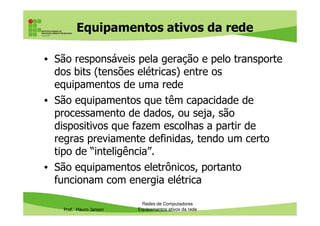
Redes 6 equipamentos ativos da rede | PDF


