Imposto Cobrado Pelo Governo Durante O Brasil Colônia

Os impostos que sustentaram o Brasil Colônia — e por que estudar isso ainda importa
O sistema tributário colonial brasileiro é frequentemente reduzido a nomes soltos no material de estudo: dízimo, quinto, capitação. A realidade, quando você entra nos arquivos e nas cartas de corregedores, é bem mais bagunçada. Havia sobreposição de tributos, interpretações variáveis por capitania, e uma estrutura que funcionava mais por barganha do que por lei escrita. Se você está pesquisando sobre imposto cobrado pelo governo durante o brasil colônia para um trabalho acadêmico ou apenas por curiosidade histórica, o caminho mais produtivo é entender primeiro como a cobrança acontecia na prática, antes de decorar categorias. O dízimo era o imposto eclesiástico de 10% sobre a produção — arroz, trigo, gado, minério. Era recolhido por padres e repassado à Coroa em parte, mas a maior parte ficava com a Igreja. O problema prático era que a fiscalização era praticamente inexistente no interior. Produziam-se declarações de rendimento falsas ou subdeclaradas com frequência, e os próprios padres tinham interesse em não apertar a cobrança para não perder fiéis. O quinto era a cota real de 20% sobre o ouro extraído. Nas regiões mineradoras, como Minas Gerais, isso gerou um aparato fiscal muito mais rigoroso: casas de fundição, onde todo o ouro passava obrigatoriamente para que a coroa retirasse sua parte. A fundição era o mecanismo de controle. Anteriormente, a cobrança era feita por estimativa, o que gerava sonegação massiva. A criação das casas de fundição em 1702 reduziu o problema, mas criou outros — corrupção dos guardas das casas, pagamento de propinas para avaliar o ouro com peso menor.
A capitação, ou imposto de alma, era cobrado sobre cada indivíduo livre e escravo. Teoricamente, a ideia era tributária e démográfica ao mesmo tempo. Na prática, a arrecadação foi extremamente irregular. Em capitanias do Nordeste, onde a população era mais dispersa e o controle administrativo mais fraco, a capitação muitas vezes simplesmente não era cobrada ou era substituída por doações voluntárias sob pressão. Além desses, havia os direitos de entrada e saída — taxas sobre circulação de mercadorias entre municípios e capitanias. Funcionavam como barreiras comerciais internas que fragmentavam o mercado colonial. Um produtor de gado no Rio Grande do Sul, por exemplo, pagava múltiplas taxas até seus animais chegarem a um porto de exportação. O monopólio real do pau-brasil nos primeiros anos da colonização também pode ser considerado uma forma de imposto indireto — o reiava a extração e a venda, impedindo comerciantes particulares de atuarem. Esse monopólio entrou em colapso na prática já no século XVI por falta de fiscalização efetiva.
O foro era um aluguel pago à Coroa por terrenos urbanos ou rurais. Em cidades como Rio de Janeiro e Salvador, os proprietários de Casas Terras pagavam foro anual. Era uma renda constante, mas modesta, e frequentemente negligenciada em regiões onde a documentação fundiária era precária.

Como funcionava a cobrança no dia a dia — uma perspectiva prática
A cobrança não era centralizada como nos sistemas modernos. Cada capitania tinha suas particularidades. O ouvidor ou o corregedor era o responsável por supervisionar a arrecadação, mas ele próprio muitas vezes acumulava funções judiciais e administrativas. Isso gerava conflitos de interesse constantes — quem fiscalizava o fiscal? Os arrecadaadores eram particulares que arrematavam o direito de cobrar impostos por meio de contratos com a Coroa. Eles pagavam um valor fixo antecipado e tentavam recuperar o investimento com juros. Esse sistema de arrematação incentivava a cobrança agressiva, mas também levava à sonegação quando o arrecadador falava falência antes de quitar seu débito com a Coroa. Esse era um problema recorrente nas décadas de 1760 a 1780, especialmente nas capitanias mineiras. Quando se trata de imposto cobrado pelo governo durante o brasil colônia, é importante notar que não havia um código tributário unificado. As normas vinham de alvarás régios, ordens do Conselho Ultramarino, e regulamentos locais. Um mesmo tributo podia ter tratamento diferente em São Paulo e em Pernambuco, o que gerava insegurança jurídica tanto para os contribuintes quanto para os funcionários da Coroa.
Minha experiência ao lidar com documentação primária desses períodos mostra que o que consta nos livros de arrecadação oficial frequentemente não corresponde à realidade da cobrança. Os livros registram o esperado, não o arrecadado. Para obter uma visão mais precisa, é necessário cruzar com correspondência de corregedores, processos criminais por sonegação, e registros paroquiais que mencionam a cobranca do dízimo. Esse cruzamento é trabalhoso — uma pesquisa que leva de três a quatro dias em arquivos pode render dados equivalentes a semanas de leitura superficial.
Pegadinhas e nuances que a literatura esquece
A primeira coisa que passa despercebida é que muitos "impostos" coloniais na verdade não eram impostos no sentido moderno. O dízimo, por exemplo, era um tributo eclesiástico, não estatal. A Coroa só Intermediava parte da receita. Isso significa que a eficiência da cobrança do dízimo dependia mais da autoridade do bispo local do que da vontade do rei. Em dioceses com bispos fracos ou ausentes, o dízimo simplesmente não era recolhido de forma consistente. A segunda nuance é a existência de isenções amplas. Nobres, clérigos, e alguns grupos étnicos específicos podiam ser isentos de certos tributos. Na prática, essas isenções eram concedidas de forma generosa e muitas vezes fraudulenta. Famílias que não eram nobres obtinham certidões de isenção fabricadas, e a fiscalização era quase inexistente fora dos grandes centros urbanos. Um problema específico que encontrei ao analisar dados de arrecadação da capitania de São Paulo no período de 1750 a 1770 foi a variação sazonal dos registros. Os livros de contabilidade frequentemente eram preenchidos de forma acumulativa, com grandes defasagens. Isso significa que um valor registrado como arrecadado em março pode na verdade ter sido cobrado ao longo de todo o ano anterior. Ao trabalhar com esses dados, é essencial considerar o contexto administrativo de cada livro e não tratar os números como registros em tempo real.

O sistema de arrematação de impostos tem um ponto cego que muitos estudos ignoram: a taxa de inadimplência real era muito mais alta do que os registros mostram. Quando um contribuinte não pagava, o arrecadador tinha interesse em não registrar a inadimplência, pois isso poderia comprometer seu contrato de arrematação. O resultado é uma subnotificação estrutural que distorce qualquer estatística de arrecadação colonial.
Consequências e limitações do sistema
O sistema tributário colonial era fundamentalmente extrativista. Sua função principal era transferring riqueza da colônia para a metrópole, não desenvolver a economia local. Isso se reflete na ausência completa de contrapartidas em serviços públicos. Quem pagava impostos não recebia estradas, escolas, ou segurança em retorno. Um ponto importante é que a pressão tributária variava dramaticamente conforme a fase econômica da capitania. Durante o ciclo do ouro, a fiscalização era intensa porque havia muito o que tirar. Quando a mineração declinou a partir da década de 1760, a Coroa manteve a estrutura fiscal mas perdeu capacidade de arrecadação. A diferença entre o esperado e o arrecadado criou um abismo que alimentou movimentos de insatisfação, como a Inconfidência Mineira de 1789. Se você está estudando esse tema com o objetivo de aplicar comparações com sistemas tributários contemporâneos, tome cuidado. A lógica colonial não tem equivalência direta com nenhuma estrutura moderna. Tentar fazer paralelos diretos entre o quinto e o Imposto sobre a Renda, por exemplo, é um erro conceitual. O quinto não era um imposto sobre renda no sentido atual — era uma confiscção predatória de uma parcela fixa da produção mineral, independente da capacidade econômica do minerador.
O legado mais duradouro desse período não está nos valores arrecadados, mas na cultura tributária que se formou. A desconfiança em relação ao fisco, a ideia de que pagar impostos é principalmente um custo a ser evitado, e a percepção de que o Estado cobra sem retribuir — esses traços têm raízes que se estendem diretamente do período colonial. Não é determinismo histórico, mas é um fator que continua aparecendo em pesquisas sobre compliance tributário no Brasil contemporâneo.

Fontes para quem quer ir além do básico
Os Acórdãos da Relação do Rio de Janeiro e os processos do Tribunal da Relação de Lisboa contêm centenas de casos de sonegação fiscal colonial. São documentos densos, mas oferecem detalhes concretos sobre como a cobrança funcionava quando dava errado — e dava errado com frequência. Os livros de Tombo das Capitanias, especialmente os de Minas Gerais e Bahia, registram a base tributária real, com descrições de propriedades, número de escravos, e produção estimada. São mais confiáveis do que os livros de arrecadação porque serviam como base para a tributação, não como registro dela. Para dados quantitativos, a obra de Caio Prado Júnior sobre a formação do Brasil colonial ainda é referência, embora deva ser lida com atenção às datações e ao contexto político da época em que foi escrita. Trabalhos mais recentes de Herbert S. Klein oferecem análises fiscais mais refinadas, com números que confrontam os registros oficiais com estimativas independentes de produção.
O que resta claro é que o sistema de imposto cobrado pelo governo durante o brasil colônia era menos eficaz do que a documentação oficial sugere e mais complexo do que as categorias simplórias da historiografia tradicional indicam. A distância entre a lei escrita e a prática cotidiana era enorme, e entender essa distância é o que transforma o estudo desses tributos de um exercício de memorização em uma análise genuína do funcionamento do Estado colonial.
Galeria
-
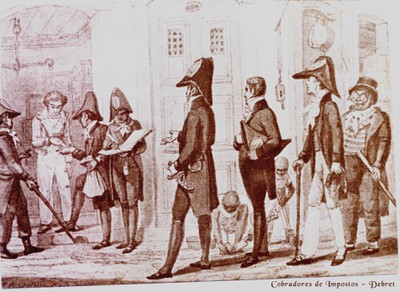
Arrecadação de impostos no Brasil Colonial — Receita Federal -

História do Brasil: vídeos para entender o Brasil Colônia.
