Imposto Não Cumulativo

Como funciona a não cumulatividade na prática
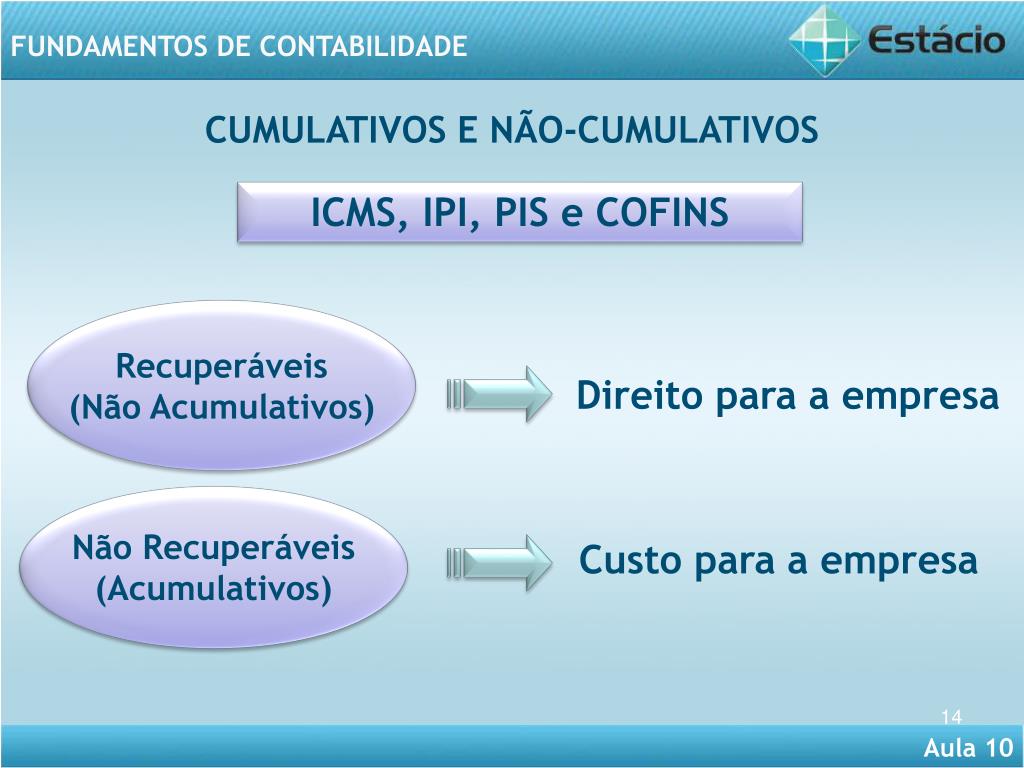
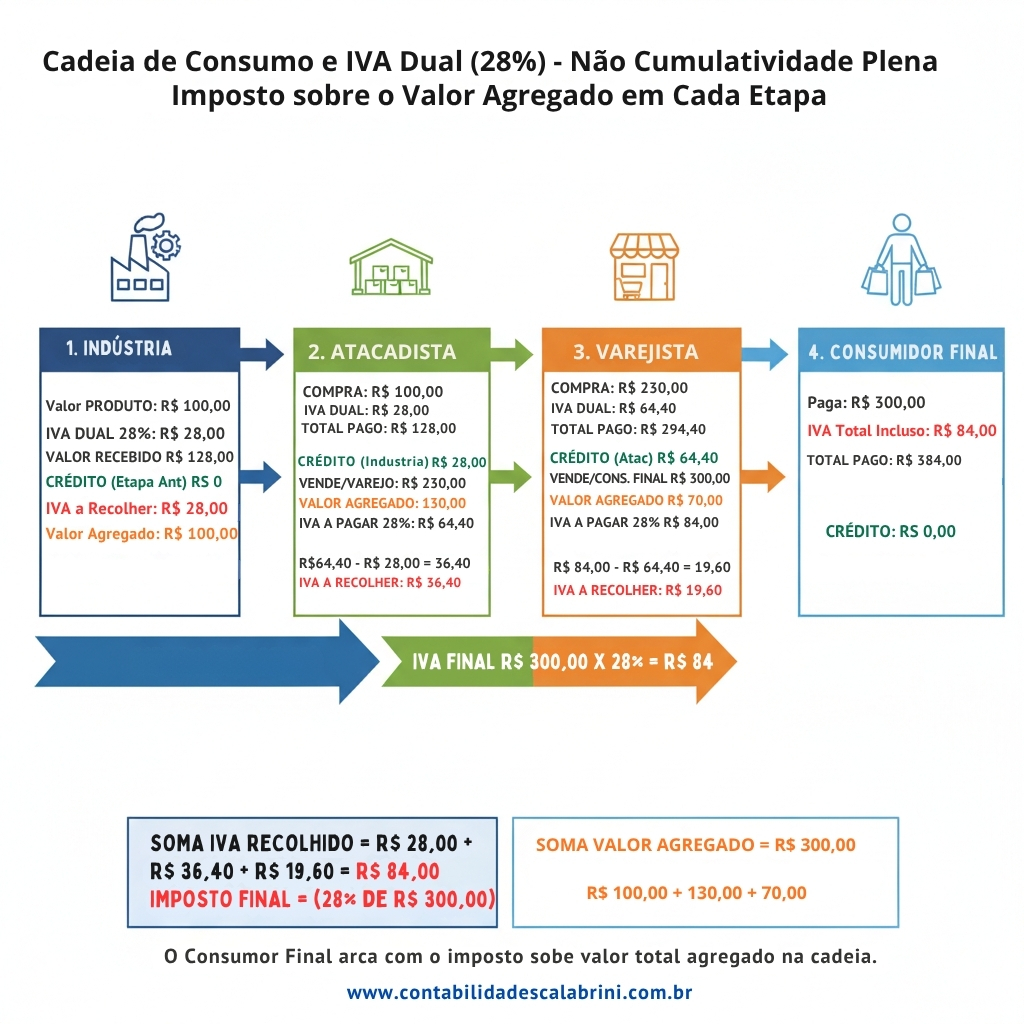
O princípio da não cumulatividade está presente na Constituição desde 1988, mas a implementação real nunca foi tão simples quanto o texto diz. O conceito básico é que o tributo incide apenas sobre o valor agregado em cada etapa da cadeia produtiva, permitindo que a empresa creditou os impostos pagos nas aquisições contra o que deve recolher nas vendas. No Brasil, isso se aplica principalmente ao PIS, à COFINS, ao IPI e ao ICMS. A diferença entre um sistema cumulativo e um não cumulativo é mais do que teórica. Num regime cumulativo, o imposto incide sobre o faturamento bruto sem qualquer desconto dos tributos já pagos. Isso gera o efeito colateral que todo contador já viu nos livros: tributação em cascata, onde o mesmo valor é tributado sucessivamente à medida que a mercadoria transita entre fornecedores, indústrias e distribuidores. A não cumulatividade elimina esse efeito colateral, teoricamente. Na prática, o que acontece é outra coisa.
O que é imposto não cumulativo
A definição legal está no artigo 149, parágrafo 13, da Constituição, e nos artigos 3º e 14 da Lei 9.718/98 para a COFINS, e no artigo 1º da Lei 10.637/02 para o PIS/Pasep. A regra diz que o contribuição de competência da União incide sobre o faturamento da empresa, mas permite o crédito correspondente aos mesmos impostos pagos nas aquisições de bens e serviços utilizados como insumos. O resultado líquido é o valor a recolher. O que a lei não explica com clareza é o que conta como insumo. E esse é exatamente o problema que transforma a escrituração do PIS/COFINS não cumulativo num dos pontos mais delicados da contabilidade brasileira. A legislação cita "bens e serviços" de forma genérica. A Receita Federal, por sua vez, publicou a Instrução Normativa SRF 226/2002 e depois a RFB 2.112/2022, que tentaram delimitar o conceito. O resultado é uma lista fechada de situações em que o crédito é permitido e uma série de zonas cinzentas que geramDiscussões judiciais recorrentes.
Como calcular o crédito e o débito no dia a dia
O cálculo em si é simples de entender. Você apura o débito do período somando as vendas tributadas à alíquota correspondente — 7,6% para a COFINS e 1,65% para o PIS no regime não cumulativo padrão. Depois subtrai os créditos gerados pelas aquisições de insumos sujeitas às mesmas contribuições. O resultado é o valor a recolher ou o saldo credor. Exemplo prático: uma indústria com faturamento de R$ 500.000,00 no mês e compras de insumos que geraram R$ 12.000,00 de crédito de COFINS e R$ 2.625,00 de crédito de PIS. O débito de COFINS seria R$ 38.000,00 (7,6% sobre 500 mil). O débito de PIS seria R$ 8.250,00 (1,65% sobre 500 mil). Após os créditos, a empresa recolhe R$ 26.000,00 de COFINS e R$ 5.625,00 de PIS. Se as compras tivessem sido menores, o saldo credor poderia ser usado para compensar débitos de meses seguintes ou solicitar restituição, dentro das regras específicas. Esse cálculo precisa ser feito mês a mês, no âmbito do Lucro Real. Empresas que optam pelo Lucro Presumido também podem aderir à não cumulatividade, mas o regime presuntivo traz regras próprias de cálculo do Fator X e limites diferentes para o crédito. A escolha do regime tributário impacta diretamente a complexidade da escrituração.
O problema que ninguém conta: a definição de insumo
Aqui está onde a coisa fica complicada de verdade. A Suprema Corte brasileira, no julgamento da ADC 58 e do RE 574.706, estabeleceu que para fins de créditos de PIS e COFINS, o conceito de insumo deve ser interpretado de forma funcional, e não restritiva. Ou seja, qualquer bem ou serviço que contribua de forma direta ou indireta para a produção do bem ou prestação do serviço pode gerar crédito. Isso ampliou significativamente o leque de créditos permitidos. Mas a Receita Federal ainda não se conformou totalmente com essa interpretação. Em 2024, a RFB publicou novas orientações que, na prática, tentam restringir novamente o conceito. O resultado é um campo minado onde empresas que têm créditos de energia elétrica, frete, aluguel de galpão, mão de obra terceirizada e até certas despesas administrativas precisam decidir se fazem ou não o crédito. E se fizerem errado, a autuação pode ser pesada. Meu caso específico: em 2022, estava fazendo a escrituração de uma empresa do setor de manutenção industrial que prestava serviços para a Petrobras. A questão era se os salários dos técnicos que iam a campo geravam crédito de PIS/COFINS. A tese funcional dava suporte ao crédito, mas a contabilidade da empresa estava habituada a registrar crédito apenas de matérias-primas e embalagens. Decidi aplicar o crédito sobre a folha de pagamento dos técnicos, amparado na decisão do STF, e justifiquei detalhadamente no livro eletrônico. A fiscalização veio seis meses depois. O auto de infração questionou especificamente esse crédito. Eu apresentei os fundamentos jurídicos, a documentação da folha e os contratos de prestação de serviço, e o processo foi arquivado. Não foi fácil — levei cerca de três semanas só para preparar a defesa documental. A lição é que a teoria funciona, mas você precisa ter tudo organizado desde o início, porque a autoridade fiscal tende a cobrar de quem se destaca pela ousadia nos créditos.
Armadilhas comuns que iniciantes ignoram
O erro mais frequente não está no cálculo em si, mas na seletividade dos créditos. Nem toda aquisição gera direito a crédito. Compras de ativos imobilizados, por exemplo, não geram crédito de PIS/COFINS na aquisição, mas os insumos consumidos na manutenção desses ativos sim, dentro de certas condições. A diferenciação é sutil e exige controle rigoroso do fluxo de compras. Outro ponto cego é a transferência de créditos quando há suspensão, diferimento ou isenção. Se um fornecedor vende com ICMS diferido, o crédito de PIS/COFINS sobre essa compra pode ser limitado. A regra geral é que o crédito só pode ser tomado sobre o valor efetivamente tributado. Isso significa que nem sempre o crédito corresponde integralmente ao débito gerado pela venda posterior. O desbalançamento entre débito e crédito é uma das causas mais comuns de surpresas desagradáveis no fechamento mensal. Uma limitação importante: o sistema não cumulativo depende inteiramente da qualidade da sua escrituração contábil. Se você não separa corretamente as compras entre insumos e despesas não qualificadas, todo o cálculo fica comprometido. Em empresas pequenas que ainda usam planilhas soltas, esse é o gargalo principal. A transição para um sistema integrado de ERP com módulo fiscal reduz drasticamente o erro humano, mas exige investimento inicial e treinamento da equipe. Não existe forma rápida de contorno: ou você estrutura os processos corretamente desde o início, ou vai gastar o triplo corrigindo erros retrospectivamente.
Alternativas e quando a não cumulatividade não vale a pena
Para empresas com margens apertadas e volume elevado de compras em condições especiais de tributação, o regime não cumulativo pode gerar mais trabalho do que benefício real. Nesse caso, o Simples Nacional — que embora seja um regime cumulativo simplificado — pode ser financeiramente mais vantajoso. A análise deve considerar o faturamento anual, o percentual de insumos sujeitos a diferenças tributárias, e a capacidade operacional de manter a escrituração diferenciada. Se sua empresa já está no Lucro Real e o volume de operações justifica, a não cumulatividade bem administrada tende a reduzir a carga tributária total em comparação com o regime cumulativo, especialmente para indústrias com cadeias de suprimentos longas e complexas. O ganho real vem da redução da tributação em cascata, que pode representar de 15% a 30% a menos no custo tributário efetivo, dependendo do setor. Mas esse ganho só se materializa se a gestão dos créditos for feita com rigor.
Imposto não cumulativo na rotina contábil
A execução diária exige um processo estruturado. No final de cada mês, o setor contábil deve reunir todas as notas fiscais de entrada e saída, verificar a situação tributária de cada operação, separar os insumos dos demais itens, calcular os débitos e créditos de PIS e COFINS, e lavrar os lançamentos nos livros digitais. Esse processo costuma levar de 4 a 8 horas mensais em empresas de médio porte com bom controle documental, e pode ultrapassar 20 horas quando há inconsistências na nota fiscal ou falta de padronização nos registros de compras. O uso de software especializado com validação automática de NCCs (Nomenclatura Comum do Mercosul) e integração com o SPED reduce significativamente esse tempo. Ferramentas como Sage, Tivit, ou soluções mais simples como o próprio SPED Contábil integrado ao fiscal, permitem que a maioria das verificações básicas seja automática. O que permanece como trabalho manual é a análise crítica das exceções — aquelas compras em que o crédito é questionável, os itens com diferimento, e as reconciliações entre o Livro de Registro de Entradas e as declarações preliminares. A escrituração do DEFIS e da Escrituração Contábil Digital (ECD) também precisa estar alinhada. Divergências entre a base de cálculo do PIS/COFINS declarada no DEFIS e o resultado da ECD são o tipo de inconsistência que gera autuação automática pelo programa da Receita. Um check-list simples de conciliação entre os três sistemas — contábil, fiscal e declaratório — resolve a grande maioria desses problemas antes que se tornem autuações.
Galeria
-

Entenda O Que É Imposto Cumulativo E Não-Cumulativo – VLAICY -
Reforma Tributária: Não Cumulatividade Plena e o Imposto Sobre o Valor ... -
17 - MA - 17 Ativ - Impostos Não Cumulativos e Cumulativos | PDF

