Investir Em Imóveis É Uma Modalidade De Investimento Conhecida Como

O que realmente acontece quando você coloca dinheiro em um imóvel
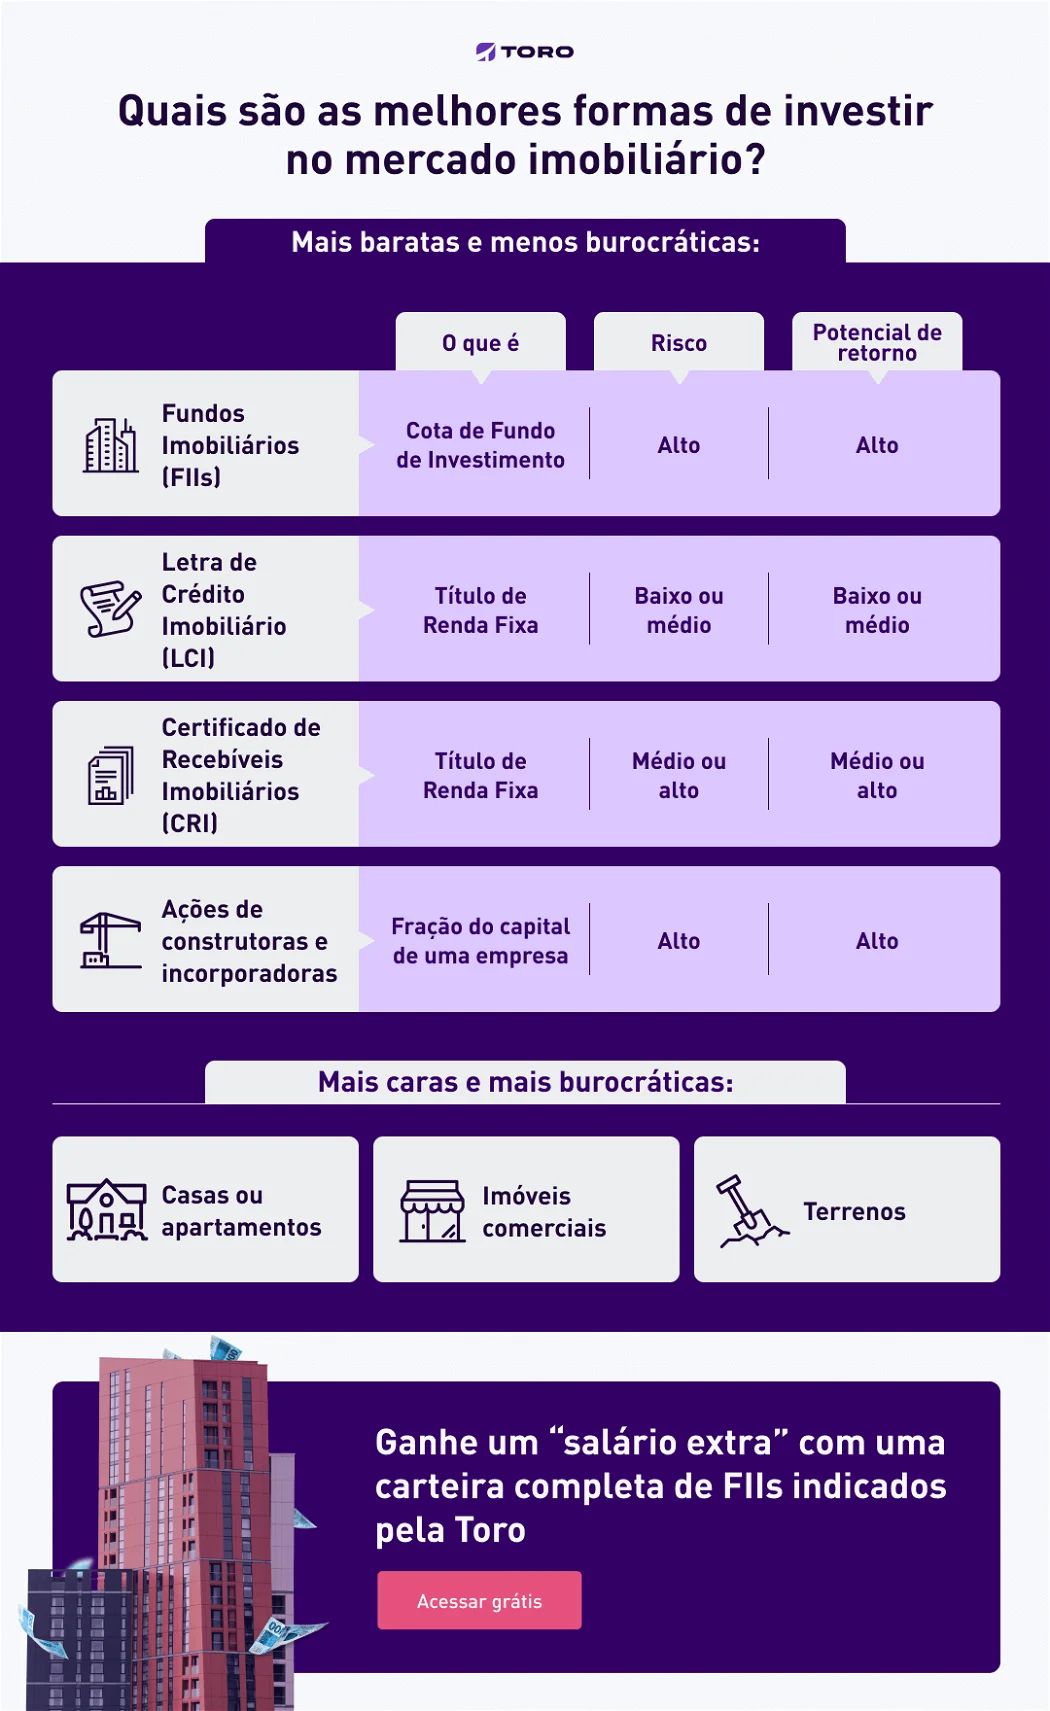
Ao investir em imóveis é uma modalidade de investimento conhecida como real estate investment, ou simplesmente investimento imobiliário, o que a maioria das pessoas faz na prática é comprar um ativo físico esperando que ele valorize ao longo do tempo ou gere renda por meio de locação. O conceito é simples na superfície, mas a execução contém camadas que raros artigos sobre o tema mencionam porque exigem experiência prática para serem compreendidos. No Brasil, esse tipo de aplicação é classificado sob o guarda-chuva dos investimentos em ativos reais, com características únicas que diferenciam substancialmente seu comportamento de uma ação ou de um título público. A principal particularidade é que o imóvel é um ativo ilíquido que gera fluxo de caixa potencial, ao contrário de um CDB que apenas paga juros ao final do período. Existe também a modalidade REITs, conhecida no mercado brasileiro como FIIs, que permite o acesso ao mercado imobiliário sem a necessidade de comprar um imóvel físico. Muitos investidores iniciantes confundem as duas abordagens e acabam tomando decisões equivocadas sobre como alocar capital. FIIs oferecem liquidez diária e divisão de cotas a partir de cem reais, enquanto a compra direta exige muito mais capital inicial e envolve burocracia significativa.
O que poucos destacam é que o retorno real de um imóvel raramente supera a inflação quando todos os custos são considerados. IPTU, condomínio, vacância, reparos não planejados e a depreciação da construção reduzem o ganho líquido de forma consistente. Eu já vi investidores que declaravam rentabilidade de dez por cento ao ano em aluguéis, mas quando subtraía todos os encargos operacionais, o número caía para pouco mais de quatro por cento. Esse gap entre o retorno bruto e o líquido é o primeiro erro que eu observo em consultorias informais.
A lógica financeira por trás do investimento imobiliário
Quando se avalia se um imóvel é um bom investimento, o cálculo básico parte do yield primitivo, que é a relação entre o aluguel anual bruto e o valor total do imóvel. Um imóvel que rende dois por cento ao ano em aluguel, por exemplo, tem yield primitivo de dois por cento. A pergunta que separa amadores de investidores experientes é se esse número é suficiente após todas as deduções. O mercado imobiliário brasileiro opera com yields medianos entre três e cinco por cento ao ano nas grandes capitais, dependendo do bairro e do perfil do locatário. Imóveis em regiões nobres tendem a ter menor yield mas maior valorização patrimonial. Bairros periféricos em expansão podem oferecer yields mais altos, mas carregam riscos maiores de vacância e calote. Não existe configuração ideal universal, apenas trade-offs que precisam ser compreendidos antes da compra. Outro ponto negligenciado é o custo de oportunidade do capital imobilizado. Se você tem trezentos mil reais aplicados em um imóvel que rende três por cento ao ano, esses mesmos trezentos mil poderiam estar gerando muito mais em renda fixa pré-fixada ou em FIIs de papel, dependendo do cenário macroeconômico. O imóvel deve justificar seu porte de iliquidez e complexidade operacional com alguma vantagem clara em relação às alternativas disponíveis.
Como avaliar se um imóvel vale o investimento
A análise começa pelo estudo da localização, mas não no sentido genérico de "bairro nobre". Você precisa mapear a dinâmica de oferta e demanda da região específica. Existem bairros que parecem valorizados mas estão em declínio populacional, com população envelhecendo e jovens migrando para áreas mais acessíveis. O efeito prático é uma pressão baixa nos aluguéis e uma valorização estagnada. Eu perdi tempo precioso avaliando um apartamento em um bairro que eu considerava promissor porque tinha recebido investimentos públicos recentes. A avaliação parecia sólida no papel: preço por metro quadrado abaixo da média regional, proximidade com transporte e comércio. Dois meses após a compra, descobri que o plano diretor da prefeitura havia sido alterado discretamente, permitindo construções muito mais altas na rua adjacente. A sombra e a perda de ventilação dos novos edifícios reduziram o valor do meu imóvel em cerca de doze por cento em três anos. Ninguém me avisou sobre a alteração. A lição foi aprender a consultar as secretarias de urbanismo e acompanhar as audiências públicas antes de fechar qualquer negócio. A segunda coisa que preciso verificar é a documentação do imóvel. Certidões negativas de débitos tributários, matrícula atualizada, existência de ônus reais como hipotecas ou usufrutos, e regularização do registro no cartório. Já encontrei casos onde o vendedor era legítimo proprietário, mas existia uma ação de usucapião em andamento envolvendo vizinhos. O imóvel estava livre de dívidas, mas o processo judicial poderia resultar na perda parcial ou total da propriedade. Verificar a existência de ações judiciais relevantes junto ao fórum da comarca onde o imóvel está localizado é uma etapa que separa compradores cuidadosos daqueles que terão dores de cabeça futuras.
A diferença entre investir e especular em imóveis
Existe uma linha tênue entre investimento imobiliário e especulação, e a distinção prática reside no horizonte temporal e na estratégia de saída. O investidor típico compra para gerar renda recorrente ou valorização de longo prazo, mantendo o imóvel por cinco, dez ou mais anos. O especulador compra esperando vender rapidamente após uma valorização rápida, muitas vezes financiando a compra com alavancagem agressiva. O problema é que o mercado imobiliário brasileiro não recompensa a especulação de curto prazo da forma como muitosimaginam. O ITBI, que varia entre dois e três por cento do valor venal do imóvel dependendo do município, o registro de transferência no cartório com suas custas, e a declaração de imposto de renda sobre ganho de capital quando a venda ocorre em menos de dez anos, comem porções significativas do lucro. Para que a especulação funcione, o imóvel precisa valorizar o suficiente para cobrir todos esses custos mais uma margem razoável. Isso raramente acontece em ciclos curtos fora de mercados extremamente quentes. Uma variante mais eficiente de especulação imobiliária é a compra de imóveis na planta com revenda da promessa de compra e venda antes do acabamento. Nesse modelo, você paga menos impostos porque não há transferência efetiva do imóvel ainda. Mas esse espaço de oportunidade tem se fechado progressivamente. Regulamentações mais rigorosas e a exigência de averbação antecipada em muitos empreendimentos reduziram a viabilidade dessa estratégia para o pequeno investidor.
Alternativas quando o imóvel físico não faz sentido
FIIs de tijolo permitem exposição ao mercado imobiliário com capital muito menor e liquidez diária. Um FII de shopping centers, por exemplo, distribui rendimentos mensais provenientes dos aluguéis das lojas, e você pode comprar ou vender cotas a qualquer dia útil pelo preço de mercado. O retorno médio historico dos principais FIIs imobiliários brasileiros tem ficado entre oito e doze por cento ao ano, considerando dividendos e valorização das cotas, mas isso varia muito conforme o ciclo econômico. Outra opção são os fundos de infraestrutura imobiliária, que investem em receitas de serviços públicos como energia elétrica, saneamento e rodovias. Não são exatamente imóveis, mas oferecem exposição a ativos reais com características defensivas interessantes. O desempenho recente desses fundos tem sido sólido em cenários de juros altos, mas eles apresentam correlação diferente com o mercado imobiliário tradicional. Para quem quer ficar no mercado imobiliário mas não tem capital ou vontade de lidar com inquilinos e manutenções, existem plataformas de tokenização imobiliária que surgiram nos últimos anos. Elas fragmentam a propriedade de imóveis em tokens negociáveis em blockchain. O potencial é real, mas o mercado ainda é pequeno, a regulação é incerta, e a liquidez efetiva desses tokens deixa muito a desejar na prática. Eu testei algumas dessas plataformas e, até o momento, não recomendaria como solução principal para ninguém que dependa do investimento para geração de renda.
O lado menos glamouroso do investimento em imóveis
O mercado imobiliário pune investidores despreparados de formas específicas. A maior delas é a ilusão de controle. Comprar um imóvel físico faz você sentir que tem poder sobre o resultado, mas fatores como a saúde econômica da região, a migração populacional, a qualidade das escolas próximas e até mudanças na legislação municipal fogem completamente do seu controle. Nenhum investimento imobiliário é livre de riscos sistêmicos. A vacância é outro fator que destrói a narrativa do aluguel passivo. Um imóvel desocupado por seis meses em um ano não é apenas meia renda perdida. Você continua pagando IPTU, condomínio e financiamento se houver, sem receber nada em troca. Em mercados com alta oferta de imóveis semelhantes, a vacância pode durar meses, especialmente fora da temporada de maior movimentação imobiliária. A regra prática que eu adoto é calcular o fluxo de caixa considerando apenas oito meses de aluguel por ano, mesmo em bairros com alta demanda. O gasto não orçado é uma armadilha ainda mais perigosa. Um encanamento que rompe, um telhado que precisa de reparo, a substituição de ar-condicionado. Esses custos aparecem sem aviso e podem eliminar completamente o lucro do ano em um único evento. A recomendação prática é manter uma reserva de emergência imobiliária equivalente a três meses de despesas fixas do imóvel, separada da sua reserva pessoal de emergência.
Finalmente, a concentração de patrimônio é o risco que mais vejo investidores ignorarem. Um imóvel representa tipicamente uma fatia enorme do patrimônio total de uma família brasileira média. Se esse imóvel for a única aplicação de poupança da pessoa, ela está excessivamente concentrada em um único ativo, em um único local geográfico e em uma classe de risco específica. A diversificação é ainda mais importante no caso de imóveis porque a correção de preço em um bairro específico pode durar décadas, ao contrário de ações individuais que tendem a revertem mais rapidamente.
Galeria
-

Quais são as melhores formas de investir em imóveis? -
Como o investimento em imóveis pode ser seguro e rentável -
Investir em Imóveis: Uma Estratégia Jamais Ultrapassada, Principalmente ...
