Jose Recebeu Um Valor Em Dinheiro A Titulo De Participação

Entendendo o que acontece quando alguém recebe um valor como participação financeira
Essa é uma daquelas situações que aparecem todo dia no atendimento e ainda geram confusão na hora de declarar. O scenario é simples: você olha para a extrato ou para o app do banco e vê que o José recebeu um valor em dinheiro a titulo de participação. Pode ser de um fundo de investimento, de um empreendimento imobiliário, de uma cooperativa, ou até de uma operação de cessão de crédito. O problema é que o termo "participação" aparece em contextos completamente diferentes, e cada um tem implicações distintas. O primeiro passo que eu recomendo é sempre perguntar qual é a origem do dinheiro. Não adianta só olhcar a descrição na fatura ou no extrato. Eu já vi muito cliente tentar declarar algo como rendimento isento quando na verdade se tratava de uma distribuição de resultados de fundo de investimento, e aí a coisa muda completamente na hora do ajuste anual do Imposto de Renda. O valor pode estar isento de IR na fonte ou ter tido desconto progressivo. Se for participação em lucros de empresa, não entra na base de cálculo do IRPF da pessoa física. Mas se for provento de fundo, aí você precisa do informe de rendimentos. Na prática, eu sempre peço três documentos antes de dar qualquer orientação: o extrato completo da transação com o código da operadora, o informe de rendimentos emitido pela instituição pagadora, e o contrato ou regulamento do investimento que originou o pagamento. Sem esses três, você está no escuro. Uma vez, um cliente me procurou porque recebeu um valor que dizia ser "participação em fundos imobiliários", mas ao analisar o regulamento do fundo, descobrimos que na verdade era uma recompra de cotas, e não uma distribuição de rendimentos. Isso mudou toda a declaração. O cliente poderia ter sido multado se tivesse reportado errado.
O que não funciona como muitos imaginam
Existe um mito de que todo dinheiro recebido com a palavra "participação" é automaticamente isento de imposto. Isso não é verdade. Participação em lucros e dividendos de sociedade empresária são de fato isentos para a pessoa física, conforme o artigo 7º da Lei 9.250/1995. Mas participação nos lucros de fundo de investimento, retornos de capital, e distributions de hedge funds são tributáveis. A diferença é técnica e depende do enquadramento do produto. Um fundo de renda fixa tradicional segue a tabela regressiva do IR. Um FII também tem regras próprias com alíquota de 20% sobre os rendimentos distribuídos. Se o valor veio de um CDB, debênture, ou nota de crédito, a tributação segue a lógica do instrumento. Outra armadilha comum é assumir que o pagamento chegou na conta corrente significa que já foi declarado. Não foi. O banco não declara por você automaticamente a menos que seja um rendimento sujeito a withholding na fonte, e mesmo assim o contribuinte precisa cruzar os dados no ajuste anual. O informe de rendimentos costuma chegar pelo correio ou pela internet banking entre fevereiro e março, mas às vezes chega atrasado. Eu recomendo que você monitore isso de janeiro em diante para não esquecer nenhuma parcela.
Como proceder passo a passo na prática
Receba o dinheiro, guarde o comprovante e o extrato com o código da transação. Verifique quem pagou e qual o produto financeiro envolvido. Baixe o informe de rendimentos no site da instituição pagadora. Classifique a receita como isenta ou tributável com base no tipo de instrumento. Anote o valor e o código de classificação para a declaração do IRPF. Se houver desconto na fonte, confira se o amount foi corretamente computado no seu informe. Se você não encontrou o informe, solicite à instituição dentro do prazo legal de 60 dias após o vencimento do pagamento. Mantenha todos os documentos por cinco anos, que é o prazo de prescrição da fiscalização. Existem cenários onde essa abordagem não funciona bem. Se o pagamento veio de uma instituição offshore sem relação com o banco brasileiro, o informe de rendimentos pode não existir. Nesses casos, você precisa declarar o valor como patrimônio no exterior e, quando houver distribuição, informar como rendimento de fonte externa. A falta do documento formal não isenta da obrigação de declarar. Outro caso problemático é quando o valor é fruto de uma operação de fato consumado, como uma devolução de aporte ou capitalização, que não gera receita tributável mas precisa ser justificada na declaração de patrimônio.
Erros que eu vejo todo dia no balcão
O mais frequente é classificar tudo como isento sem verificar a origem. Outro erro comum é não declarar valores recebidos do exterior apenas porque o banco não emitiu informe. O dever de declarar existe independentemente da emissão do documento. Também vejo gente confundir participação em lucros de empresa com rendimento de investimento, e aí a declaração fica completamente equivocada. O melhor caminho é sempre documentar a origem antes de qualquer classificação. Se você está nessa situação agora, o ideal é reunir os três documentos mencionados e, se necessário, procurar um contador para a classificação correta. Declarar errado custa muito mais do que declarar tarde. O prazo para correção é de cinco anos, mas a multa por declaração irregular começa em 20% do valor devido, com juros e atualização monetária.
Galeria
-

QUESTÃO IBGE MATEMÁTICA FRAÇÃO - José recebeu uma herança em dinheiro ... -

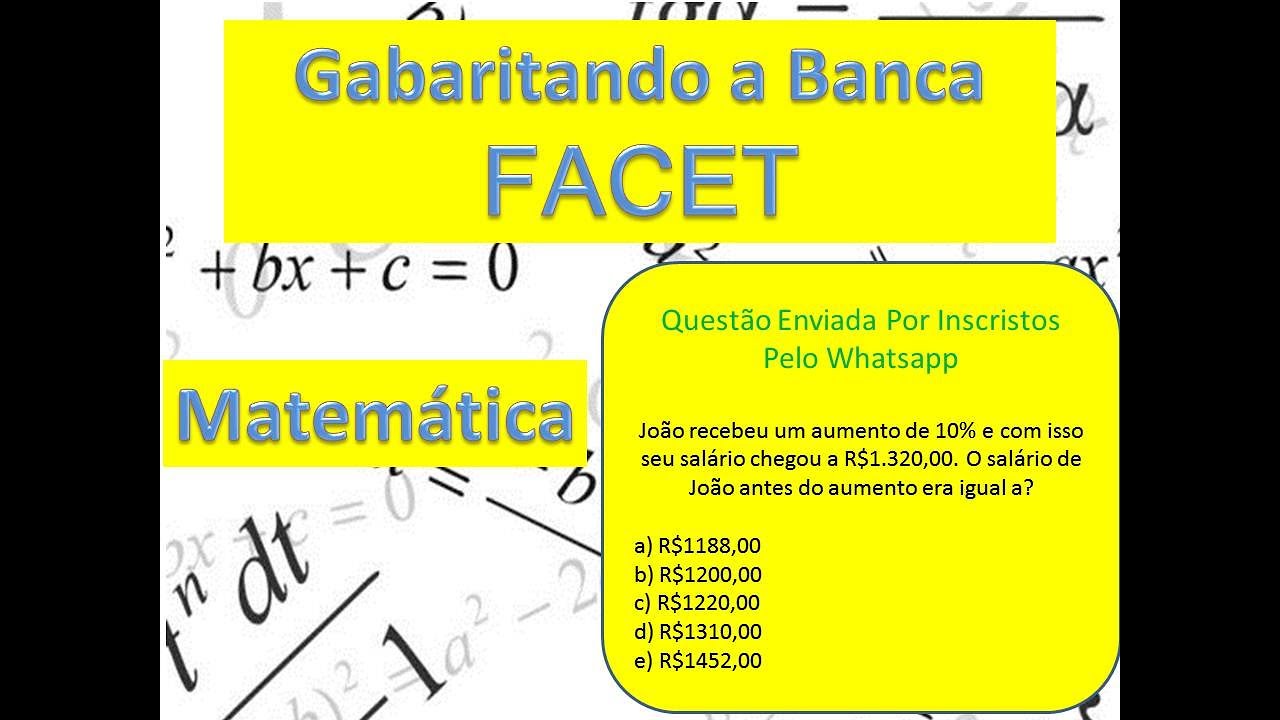
José recebeu um aumento de 10% e com isso seu salário chegou a R$ 1.320 ... -
Estudo Bíblico: José – Um Exemplo de Perdão e Reconciliação -
Venda de título público a pessoas físicas foi recorde em janeiro
