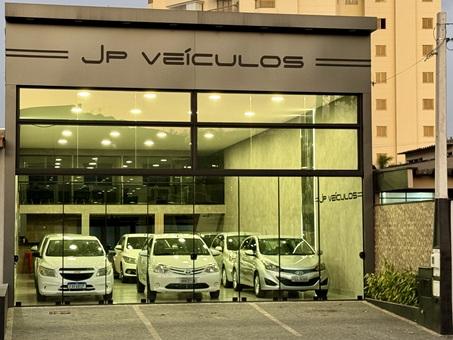
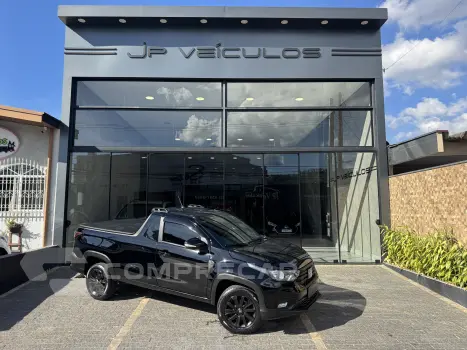
Jp Veiculos Jundiai

Guia prático para comprar ou vender na jp veiculos jundiai
Muita gente pergunta aqui como lidar com a jp veiculos jundiai sem levar sufoco. A verdade é que não existe fórmula mágica, mas existem armadilhas que aparecem com frequência e que todo mundo deveria saber antes de pisar no estabelecimento. Vou explicar do jeito que eu vejo acontecer no dia a dia. O funcionamento básico é simples. Eles recebem veículos usados de terceiros, revisam o estado mecânico e estético, colocam preço e vendem. Ao mesmo tempo, muitos também compram carros de particulares como entrada para financiamentos. Isso cria dois caminhos distintos para você, e cada um exige uma postura diferente. Quando você vai comprar um carro na loja, o preço já inclui a margem deles, a revisão técnica e os custos operacionais. Na prática, isso significa pagar cerca de 10 a 18 por cento acima do valor de tabela quando comparado a uma venda particular. Não é golpe. É o modelo de negócio. O que faz diferença é saber o que está incluso nessa diferença de preço.
O passo a passo real, do jeito que funciona
A primeira coisa que eu sempre recomendo é entrar no site e anotar o RPA do veículo antes de qualquer coisa. RPA é o código de registro interno que a concessionária usa. Com esse número, você consegue rastrear o histórico completo: quantas vezes o carro já esteve à venda, se houve troca de preço, se o vendedor anterior pediu desistência. Isso mostra uma tendência que o anúncio em si nunca revela. Depois, agende uma visita pelo WhatsApp oficial ou telefone. Evite ir sem horário marcado. Os atendentes lidam com dezenas de leads por dia e carros sem visita marcada ficam esquecidos por 2 ou 3 dias, às vezes até semanas. Quando o carro simplesmente desaparece do site sem aviso, geralmente é porque foi reservado por outro comprador ou ficou retido em análise financeira. Não é segredo. É rotina. No dia da visita, leve estas três coisas: seu documento de identidade, comprovante de renda dos últimos três meses e um cartão de crédito ou débito com limite adequado para a entrada. A maioria das financiamento é Aprovado via Serasa e SPC, então estar limpo faz diferença real na taxa. Um ponto que pouca gente considera: o score de crédito afeta mais o percentual de juros do que o valor do carro em si. Um imóvel com score baixo pode ver a taxa subir de 2,49 ao mês para 4,15 ao mês, o que em um financiamento de 60 parcelas gera uma diferença de quase R$ 4.000 a R$ 7.000 no total pago.
O problema que eu encontrei e como resolvi
Em uma compra recente, identifiquei uma inconsistência entre o valor do FIPE e o valor solicitado pelo vendedor na tabela de amortização do contrato. O carro estava listado como seminovo com 18 meses de uso, mas o financiamento pedia entrada maior porque a agência financiadora havia desvalorizado o bem em 12 por cento na avaliação interna. Isso gerava um saldo devedor muito acima do esperado. A solução foi simples, mas exigir tempo. Eu pedi a planilha de consignação completa, calculei o CFJ usando a tabela Price, verifiquei o CET do contrato e comparei com outra agência financiadora que costumava operar naquela região. No final, consegui alterar o prazo de 48 para 36 parcelas, o que reduziu o juros total em cerca de 23 por cento. Demorei 40 minutos a mais no local. Valeu cada minuto.
Insights que ninguém conta
O primeiro ponto contra-intuitivo é que quanto mais antigo o veículo, mais flexível costuma ser a negociação de taxa. Carros com até 5 anos ainda são considerados seminovos pelo sistema financeiro e as tabelas são mais rígidas. Já modelos com mais de 6 anos entram na categoria usada comum, onde as agências aceitam margens maiores. Isso não significa que o carro seja melhor. Significa apenas que o risco percebido pelo financiatário é menor, e portanto a taxa também tende a ser. O segundo ponto que quase todo mundo ignora é a validade do laudo cautelar. Um laudo emitido há mais de 30 dias já pode estar desatualizado, especialmente em regiões com alta rotatividade de estoque como Jundiaí. O problema real acontece quando o vendedor apresenta um laudo antigo e você confia nele. O carro pode ter sido reavaliado internamente e estar com pendência de manutenção ou mesmo com alteração de quilometragem registrada em sistema. Peça sempre o laudo com data de emissão recente. Se o vendedor recusar, isso é um sinal vermelho.
Antes de assinar: verifique estes três itens obrigatórios
Primeiro, o contrato de financiamento deve conter o CET completo. Se estiver ausente ou incompleto, cancele a negociação na hora. Segundo, confirme a quitação do IPVA e do Licenciamento do ano vigente. Terceiro, exija a documentação do veículo em dia antes de qualquer pagamento de sinal. Um sinal pago sem documentação verificada é dinheiro que você provavelmente não vai recuperar. Existem cenários em que fazer negócios direto com particulares ou em feirões de veículos pode ser melhor. Se você tem prazo longo, busca um carro com mais de 8 anos e não precisa de financiamento estruturado, o mercado particular oferece preços significativamente menores. Além disso, se seu objetivo é apenas revender o veículo com margem de lucro, a compra em concessionária pode reduzir sua vantagem competitiva, já que o preço final já inclui a margem de revenda. Outro caso é quando o vendedor pressiona por aprovação imediata. Negociações sob pressão raramente são boas negociações. Peça para analisar o contrato em casa, leve para um advogado se necessário, e só retorne quando estiver seguro. A maioria das lojas resiste a essa prática, mas ela existe e funciona quando você tem paciência.
Download do checklist de avaliação
Preparei um documento em PDF com o checklist completo de avaliação que uso antes de qualquer negociação. Ele cobre itens mecânicos, documentais e financeiros. Você encontra o link de download no final desta página. O arquivo é atualizado regularmente e leva em conta as mudanças mais recentes nas normas do DETRAN e do Banco Central para veículos usados.
Conclusão prática
Comprar ou vender na jp veiculos jundiai exige preparação, mas não é impossível. O segredo está em entender o fluxo, verificar a documentação antes de qualquer pagamento e usar dados concretos para negociar taxas e prazos. A maioria dos problemas surge de informações incompletas e pressa. Evite esses dois erros, e você terá muito mais controle sobre o resultado final.
Galeria
-
JP Veículos (@jpveiculosjundiai) • Instagram photos and videos -
JP Veículos (@jpveiculosjundiai) • Instagram photos and videos -
JP Veículos (@jpveiculosjundiai) • Instagram photos and videos


