Juros Compostos Questões

O que você precisa saber antes de começar
Juros compostos não é o mesmo que juros simples, e a diferença aparece de forma bem clara na prática. A fórmula básica é M = C × (1 + i)^t, onde M é o montante final, C o capital inicial, i a taxa por período e t o número de períodos. A maior parte das questões de concurso e exercícios universitários cobra exatamente isso, mas com variações que confundem estudantes que não estão atentos aos detalhes da periodificação. Eu já vi gente errar questão porque não percebeu que a taxa estava anual e os aportes eram mensais. Isso gera um erro grosseiro que pode custar pontos em prova. O primeiro passo é sempre alinhar as unidades. Taxa mensal com período mensal, taxa anual com período anual, ou fazer a conversão explícita antes de qualquer coisa.
Juros compostos questões: os erros mais frequentes
Nas questões de juros compostos, os dois erros que aparecem com mais frequência são dois. O primeiro é confundir taxa efetiva com taxa nominal. Se o enunciado diz 24% ao ano com capitalização mensal, a taxa mensal não é 2%. É (1,24)^(1/12) - 1, que dá aproximadamente 1,83% ao mês. Já vi candidato aplicar 2% diretamente e marcar alternativa errada como se estivesse certo. O segundo erro é tratar aportes regulares como se fossem um único depósito no início. Quando a questão envolve parcelas mensais iguais, você precisa usar a fórmula de série uniforme, não a de capitalização simples composta. O fator de valor futuro de uma anuidade é FV = PMT × [(1 + i)^n - 1] / i. Esse cálculo resolve questões de amortização e acumulação que usam aportes periódicos. No meu caso, tive um problema específico em uma planilha de simulação para um cliente que comparava caderneta de poupança versus CDB. A diferença entre usar a taxa nominal dividida por 12 e a taxa efetiva mensal foi de cerca de 0,15% ao ano no rendimento acumulado. Em valores pequenos isso passa despercebido, mas em carteiras maiores o impacto é real. A solução foi padronizar o uso de taxas efetivas e nunca fazer divisão simples de taxa anual por 12 sem confirmar o regime de capitalização.
Como resolver as questões passo a passo
A abordagem prática que costuma funcionar é seguir uma ordem fixa para não pular nenhum detalhe. Primeira coisa: identifique o que é dado e o que é pedido. Capital, taxa, tempo, montante ou valor da parcela. Segunda coisa: verifique se a taxa e o período estão na mesma unidade. Terceira coisa: escolha a fórmula correta baseada na configuração do problema. Se for capitalização única, use M = C × (1 + i)^t. Se for aporte periódico, use a fórmula de anuidade. Se o problema envolve desconto composto, aí entra outra variante. Desconto racional por fora usa D = M × [1 - (1 + i)^-t], enquanto desconto comercial segue lógica diferente e costuma gerar resultados distintos em provas. Também é comum aparecer questão com taxa variável, onde cada período tem uma taxa diferente. Nesse caso, o montante é calculado multiplicando fator por fator: M = C × (1 + i) × (1 + i) × ... × (1 + i). Não tente simplificar com média aritmética. Isso funciona quando as taxas são iguais, mas com taxas diferentes o resultado errado é garantido.

Dicas práticas baseadas em experiência real
Uma coisa que ajuda muito em provas é memorizar os fatores mais recorrentes. Os valores de (1,10)^5, (1,10)^10, (1,10)^20 aparecem repetidamente e saber que (1,10)^10 é aproximadamente 2,59 economiza tempo de calculadora. Em concursos com tabela fornecida, o importante é saber ler a tabela corretamente, pois alguns editores colocam fatores de valor presente e outros de valor futuro sem deixar isso explícito. Outro ponto que vale a pena anotar é a questão da inflação embutida. Em problemas de economia brasileira, muitas vezes a taxa real precisa ser desprezada ou a taxa nominal deve ser ajustada pelo IPCA antes de aplicar a fórmula. Eu me deparei com um exercício em que a taxa era 12% ao ano mas a inflação era 8% ao ano, e a resposta esperada usava a taxa real aproximada de 3,7%, obtida pela relação de Fisher (1,12 / 1,08 - 1). Questões mais bem elaboradas cobram esse ajuste, então fique atento. Se você está estudando para concurso, recomenda-se praticar com bancas específicas. Cada banca tem seu padrão. Cespe cobra questões discursivas com interpretação de texto financeira, FGV adora cálculos com período fracionário e Cesar SP gosta de misturar taxa nominal com capitalização irregular. Adaptar a estratégia para cada banca reduz significativamente o tempo de preparação.
Há também um limite prático que muitos não consideram. Juros compostos funcionam bem para simulações de médio e longo prazo com taxa constante, mas em cenários de taxa flutuante alta, como aconteceu em períodos de juros elevados no Brasil, a projeção exata perde utilidade. Nesse caso, o recomendável é construir uma tabela ano a ano com as taxas reais de cada período, em vez de confiar numa única taxa média. A divergência entre projeção média e simulação passo a passo pode chegar a 3% ou 4% no montante final em dez anos, dependendo da volatilidade.
Galeria
-
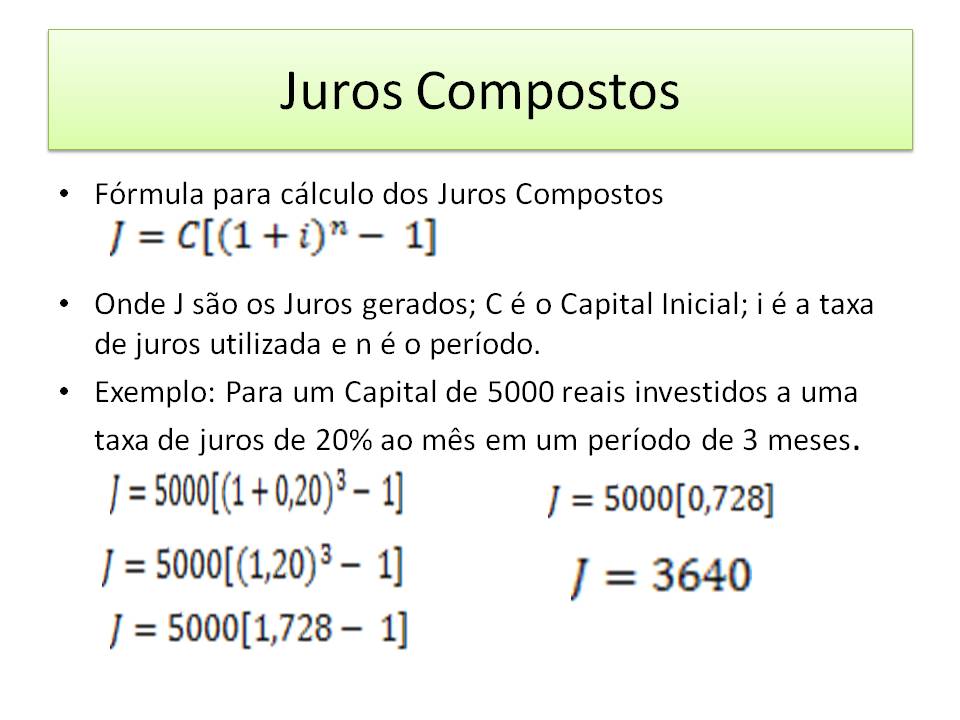
Exercicios Resolvidos Sobre Juros Compostos - FDPLEARN -
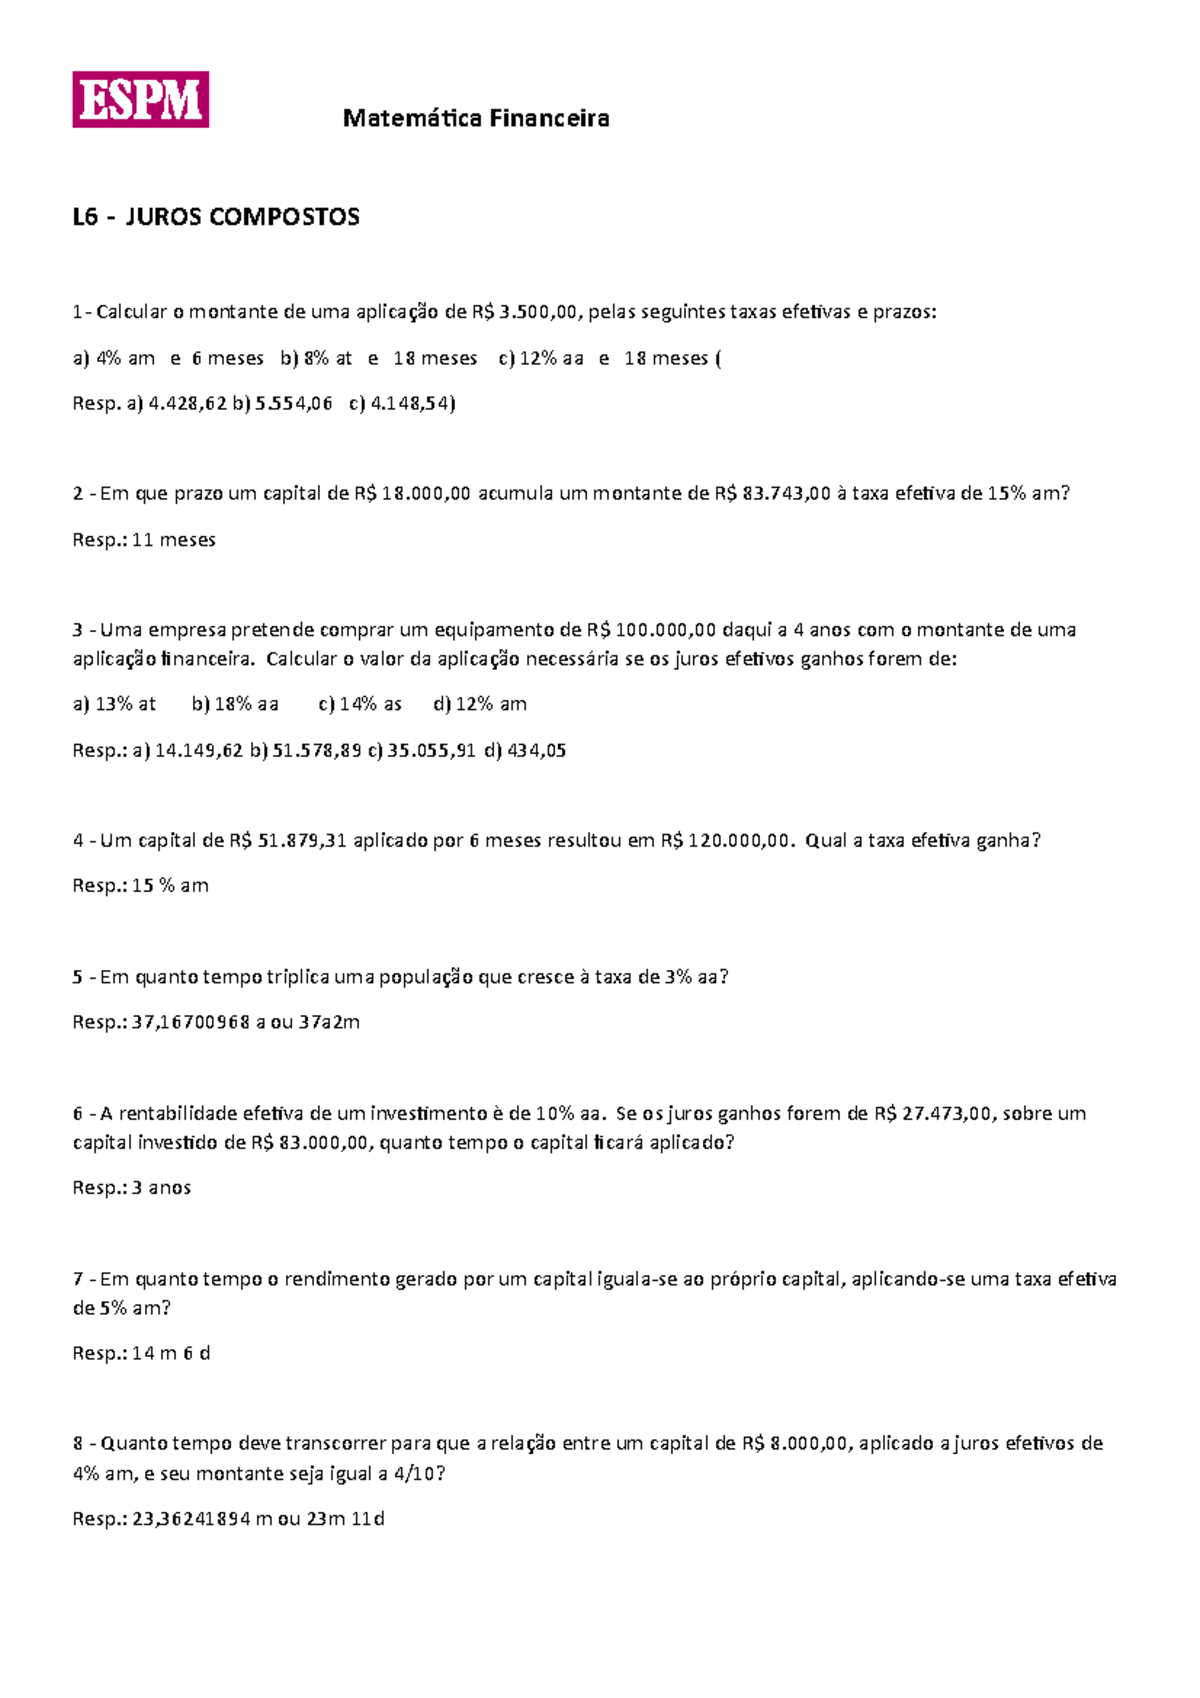
L6 - Juros Compostos - Lista de exercícios - Matemática Financeira L6 ... -

Exercícios juros compostos | DOC -
Atividades Juros Compostos | PDF

