Lancamento Vertical

O que é lançamento vertical na prática
O lançamento vertical é uma operação de crédito onde o pagamento ao fornecedor é feito diretamente por uma instituição financeira, sem passar pela conta do comprador. O cliente pede o produto ou serviço, a instituição libera o pagamento ao fornecedor e o comprador acaba pagando com juros e carência combinados. É diferente de um empréstimo tradicional porque o dinheiro nunca entra na conta de quem compra. Na contabilidade, o processo corresponde ao registro de entrada e saída em separado, mas tudo amarrado ao mesmo fornecedor. Isso gera uma separação clara entre o compromisso financeiro e a entrega da mercadoria. Muita gente confunde com financiamento de estoque, mas a diferença principal é que no lançamento vertical o foco é o pagamento direto ao fornecedor, enquanto no financiamento o dinheiro pode ser destinado a qualquer finalidade dentro da cadeia.
Como funciona o lançamento vertical passo a passo
O primeiro passo é a análise de crédito. A instituição pede extratos, DRE, balanço, e às vezes o histórico de compras do fornecedor. A análise costuma levar de três dias a uma semana, dependendo do porte da empresa e da ferramenta de scoring usada. Se você já tem relacionamento com o banco, esse prazo cai para dois ou três dias úteis. Depois da aprovação, o cliente emite o pedido de compra. A instituição confirma os dados com o fornecedor, faz a conferência documental — nota fiscal, pedido, contrato — e realiza o pagamento direto. O comprador recebe os documentos e agenda o pagamento futuro, com parcela única ou parcelada. O custo aparece na parcela do financiamento. Os juros variam conforme o risco da operação e a taxa Selic no momento. Em 2024 e 2025, vi operações com taxa entre 1,2% e 2,8% ao mês para PME, e abaixo de 1% para grandes corporações com rating elevado. A carência inicial geralmente varia de trinta a noventa dias, o que é suficiente para cobrir o ciclo de venda do produto adquirido.
Para executar isso no sistema, o contabilista faz o lançamento vertical usando os campos específicos de fornecedor com pagamento em lote. No SAP, por exemplo, uso a transação F-53 com o campo de compensação preenchido pelo código da operação. No Totvs Protheus, a SE5 usa o tipo de movimentação correspondente e a chave do contrato junto à conta financeira. Um detalhe que muita gente perde: o fornecedor precisa ter cadastro ativo e atualizado na plataforma financeira, e os dados bancários devem corresponder exatamente ao CNPJ da contratante. Já passei por situações em que o pagamento era estornado porque o nome do fornecedor na conta bancária tinha uma variação de dois caracteres. Demorei três dias para resolver, porque tive que reenviar toda a documentação com a conferência notarial.

Pontos cegos que ninguém conta sobre lançamento vertical
A primeira armadilha é achar que a aprovação de crédito garante execução imediata. A instituição faz a análise, aprova, mas ainda exige a conferência documental do fornecedor antes de liberar o pagamento. Se o fornecedor não tiver documentação completa ou estiver com pendências cadastrais, a operação trava. Isso acontece com frequência em fornecedores menores que não mantêm registros digitais organizados. A segunda coisa é o custo real da operação. A taxa nominal parece baixa, mas quando você soma IOF, spread, tarifa de abertura de contrato e eventuais taxas de cadastro do fornecedor, o CDI equivalente sobe. Em uma operação de R$100 mil com prazo de cento e oitenta dias, o custo total pode ficar entre 8% e 14%, dependendo das tarifas. Muitos gestores olham só a taxa mensal e esquecem desses componentes. O lançamento vertical também não serve para tudo. Ele funciona bem quando há um fornecedor consolidado e a compra é recorrente. Não recomendo usar essa modalidade para compras pontuais de alto valor, onde o financiamento direto ou o desconto antecipado de título pode sair mais barato. Também não é indicado para setores com margem muito apertada, porque o custo financeiro pode corroer o lucro operacional.
Outro problema comum é a sincronia entre a entrega da mercadoria e o vencimento da parcela. Se o fornecedor atrasar a entrega e o vencimento já estiver marcado, o comprador fica com a dívida vencida sem ter recebido o produto. Na prática, recomendo sempre negociar uma cláusula de prorrogação automática no contrato, que ajuste o vencimento proporcionalmente ao atraso de entrega. Há ainda a questão da segregação fiscal. O lançamento vertical gera um documento fiscal específico e, se o contador não registrar da forma correta, pode haver duplicidade de impostos ou perda de crédito de ICMS. O registro deve ser feito no período da compra, não no do pagamento, e a nota fiscal deve ser vinculada ao contrato financeiro na base de dados.
Vantagens e limitações reais
As vantagens são objetivas: o comprador não precisa desembolsar caixa no momento da compra, o fornecedor recebe em prazo reduzido e a relação entre as partes é mais transparente porque o pagamento é feito por uma terceira parte. Para quem precisa de rolagem de capital de giro, essa modalidade costuma reduzir o tempo de análise de trinta dias para cinco dias úteis quando há histórico de relacionamento. As limitações são igualmente claras. A operação depende da aceitação do fornecedor, que precisa estar cadastrado e disposto a receber por meio da instituição. Se o fornecedor tiver receio de receber depois ou preferir condições de pagamento mais flexíveis, a negociação travna. Além disso, a operação exige acompanhamento rigoroso porque qualquer divergência documental gera estorno e retrabalho. Se o seu volume de compras for pequeno e esporádico, o custo fixo da análise pode não compensar. Nesse caso, um desconto em folha de pagamento ou um empréstimo pessoal empresarial sai mais econômico. Se o volume for alto e recorrente, aí vale a pena estruturar um contrato marco com a instituição, fixando taxas e condições para todas as compras futuras.
Um exemplo prático que posso dar: numa loja de peças automotivas, o lançamento vertical foi usado para comprar lotes de produtos de um fornecedor grande. O pedido médio era de R$80 mil, com prazo de cento e vinte dias. O custo total ficou em cerca de 9,5%, o que representou uma economia de quatro pontos percentuais em relação ao financiamento tradicional. O segredo foi negociar a prorrogação automática e manter a documentação do fornecedor atualizada para evitar estornos. O processo exige disciplina. Anotar cada operação, conferir a nota fiscal, acompanhar o vencimento e manter o fornecedor informado evita dor de cabeça. Quando tudo está organizado, o lançamento vertical funciona bem. Quando não está, vira uma lista de chamados e correções. Se você quer baixar um modelo de planilha para controlar esses lançamentos, posso indicar um arquivo simples em Excel com campos para data de compra, número do contrato, fornecedor, valor, taxa, vencimento e status de pagamento. Ele não substitui um ERP, mas serve como controle operacional enquanto você implementa a automação no sistema contábil.
O importante é entender que lançamento vertical é uma ferramenta, não uma solução mágica. Ela tem lugar certo, custo certo e limite certo. Quando aplicada dentro desses parâmetros, reduz o atrito entre compra e pagamento. Quando usada fora do contexto, apenas transfere o problema para outra etapa do fluxo.
Galeria
-

vertical,lançamento oblíquo quedalivre, etc ,terá como forçaresultante ... -

Aula 1-8: Queda livre e lançamento vertical no vácuo -
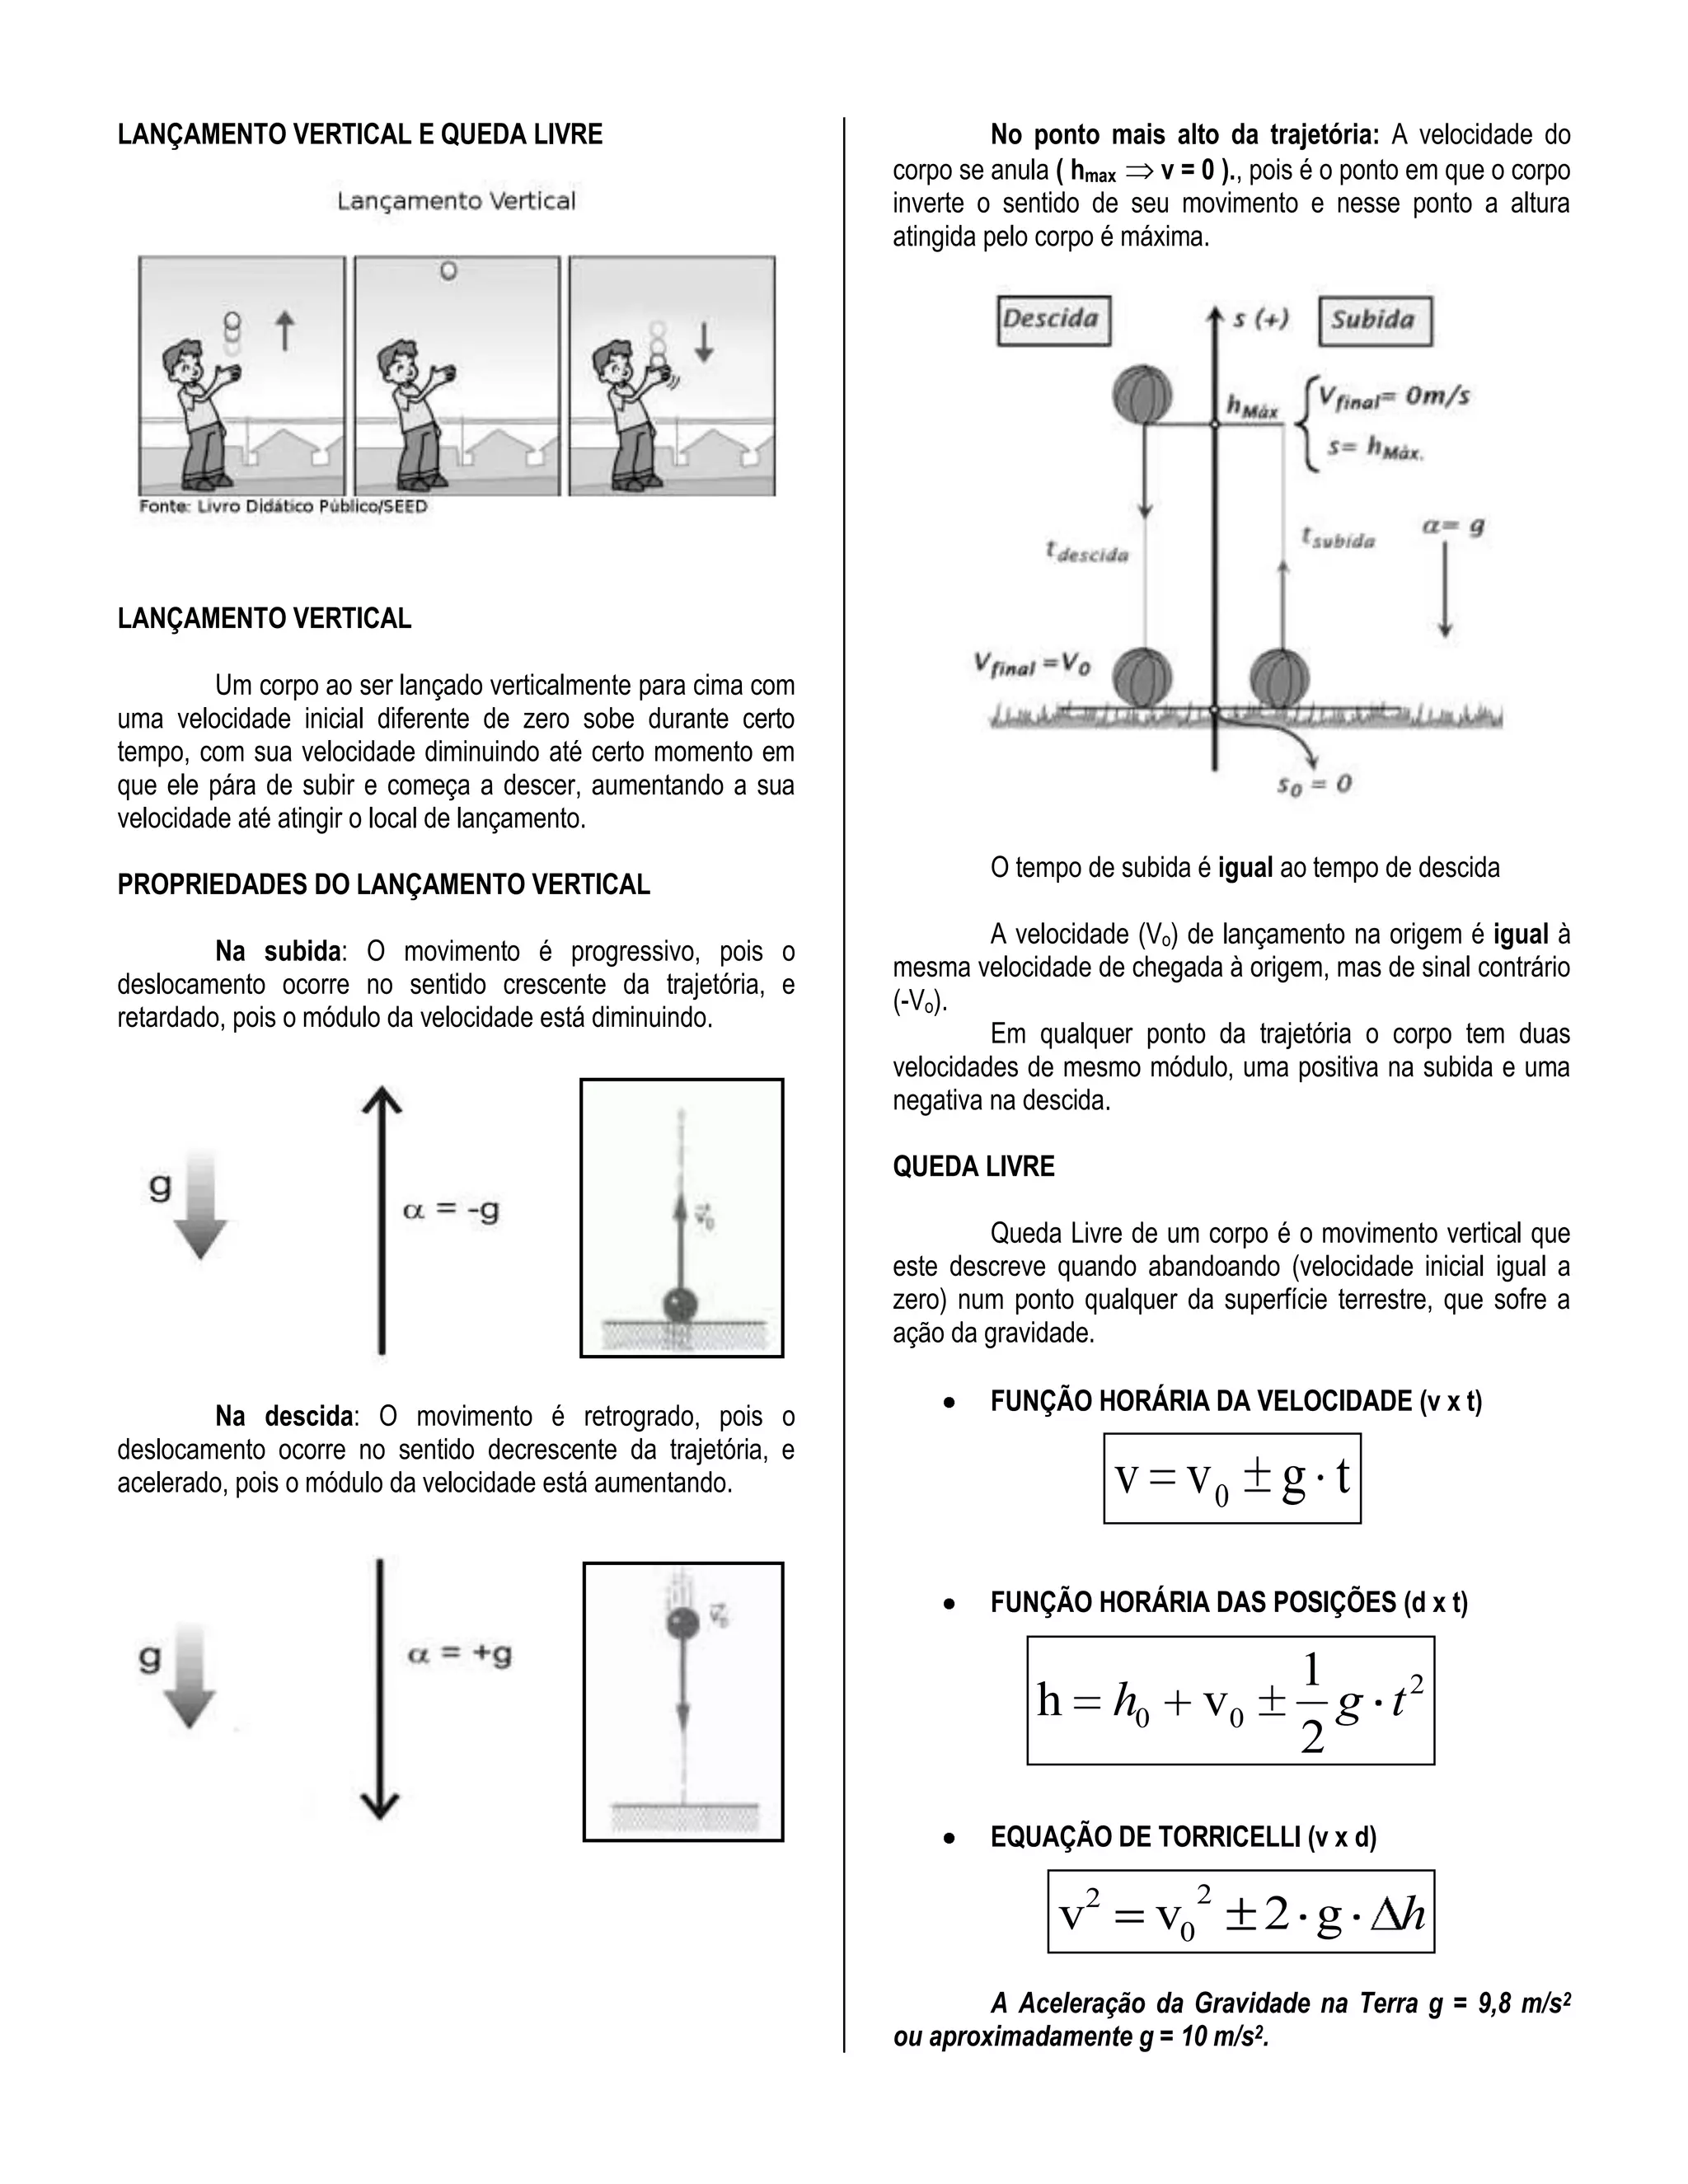
Física 1º ano prof. pedro ivo - (lançamento vertical) | DOC
