Lista De Exercícios Juros Simples Resolvidos

Como montar uma lista de exercícios de juros simples que realmente funciona
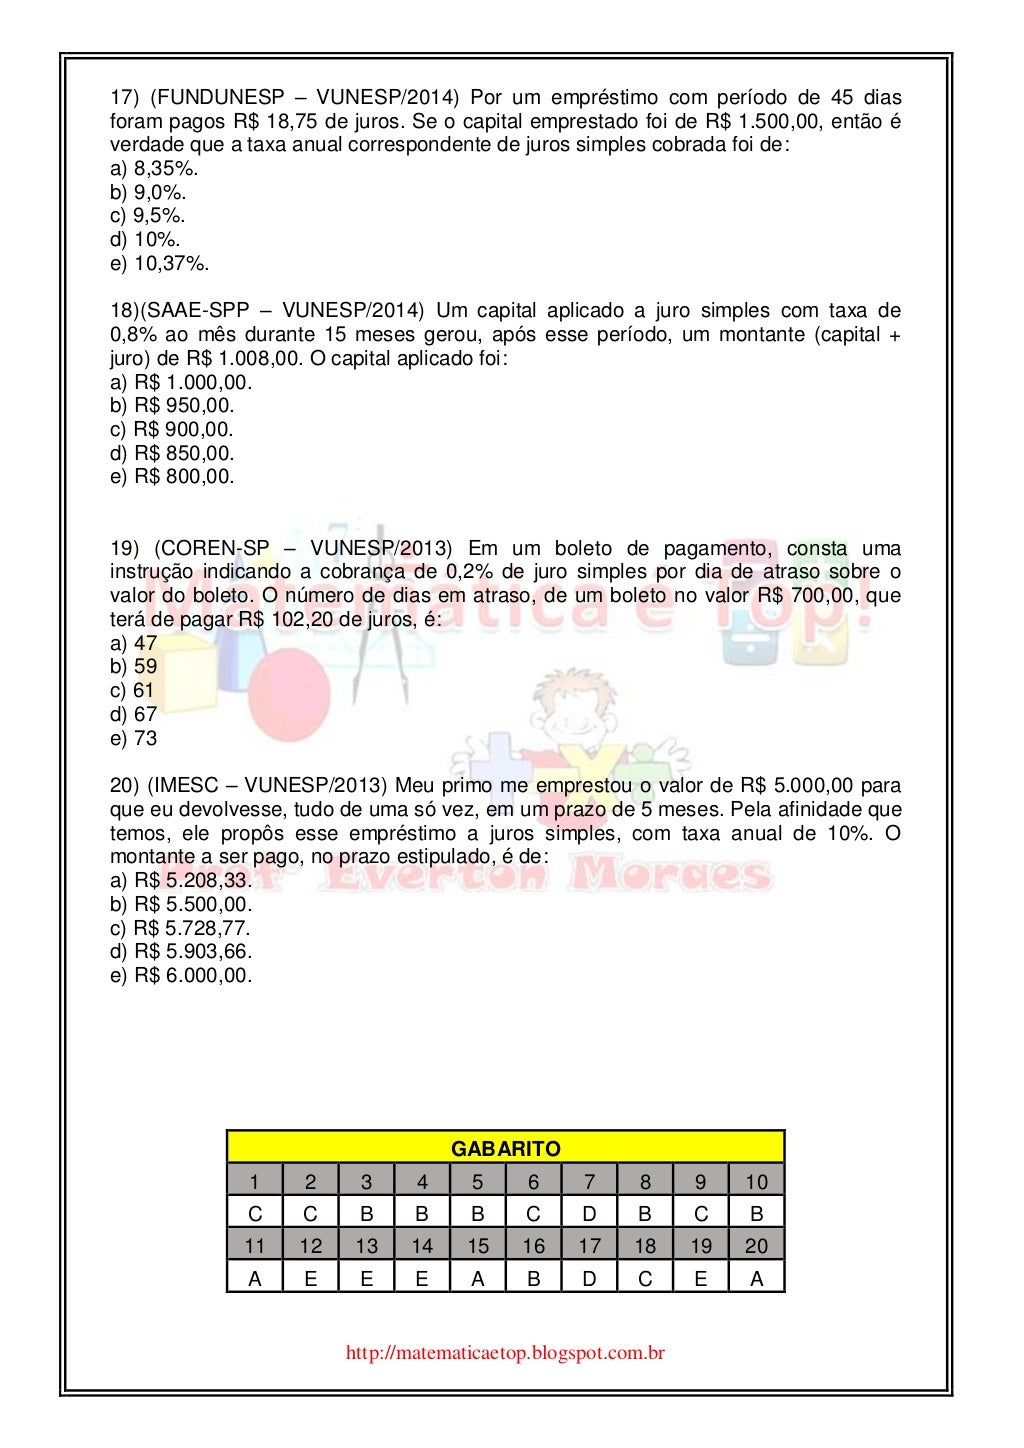
A maioria das listas que você encontra online são cópias uns dos outros. Exercícios genéricos com números redondos que nunca aparecem no mundo real. Eu passei os últimos anos corrigindo provas e preparando material para alunos de cursos técnicos e faculdades de economia, então sei exatamente o que dá certo e o que só polui o documento. Antes de baixar qualquer material pronto, verifique se os exercícios cobrem todos os cenários que podem cair numa prova ou num dia a dia profissional. A fórmula básica é M = C × (1 + i × n), onde M é o montante, C o capital, i a taxa e n o tempo. Todo mundo sabe isso. O problema é que exercícios bem feitos testam variações que exigem isolar cada variável, não apenas aplicar a fórmula de cabeça. Uma lista completa precisa ter pelo menos esses tipos de problema:
1. Encontrar o montante final — o mais básico, mas muitas vezes os exercícios trapaceiam colocando taxa em porcentagem e tempo em meses sem converter. Um capital de R$ 5.000 a 2,5% ao mês durante 8 meses rende R$ 1.000 de juros. Montante de R$ 6.000. Simples. Mas se a taxa vier como 30% ao ano e o prazo em dias, aí começa o problema. 2. Encontrar o capital inicial — aqui o aluno precisa isolar C na fórmula. Se alguém aplicou a uma taxa de 1,8% ao mês e obteve R$ 3.240 de montante em 10 meses, o capital foi R$ 2.700. A maioria erra porque tenta fazer a conta inversa na mão e se perde nos cálculos. 3. Encontrar a taxa — este é o que mais causa erro. Se R$ 8.000 renderam R$ 1.200 em 6 meses, a taxa mensal é 2,5%. O erro comum é confundir taxa unitária com taxa percentual e marcar 0,025 quando a resposta esperada é 2,5%. Isso aparece o tempo todo em provas.
4. Encontrar o tempo — quanto tempo para um capital de R$ 12.000 render R$ 1.800 a 1,5% ao mês? Resposta: 10 meses. Este tipo de exercício exige divisão e frequentemente resulta em tempos fracionários. Alunos travam aqui porque não estão acostumados a trabalhar com decimal em tempo. 5. Conversão de unidades — taxa anual com prazo em dias, taxa mensal com prazo em anos. Isso é onde a maioria das listas falha. Praticamente toda prova séria cobra essa conversão. Se a taxa é 24% ao ano e o prazo é 90 dias, você precisa converter para a unidade compatível antes de tudo. No regime de juros simples, a taxa diária seria 24% dividido por 360 (ou 365, dependendo da convenção usada), resultando em aproximadamente 0,0667% ao dia. Multiplicado por 90 dias, o fator de atualização é 1 + 0,0667% × 90 = 1,06. Montante de R$ 10.600 sobre um capital de R$ 10.000. Eu tive um caso específico com uma aluna que estava resolvendo exercícios de uma lista pronta. O problema dizia que um capital foi aplicado a 18% ao ano durante 270 dias. A lista considerava o ano comercial de 360 dias, então a taxa proporcional seria 18% × (270/360) = 13,5%. Mas outra versão da mesma lista usava o ano civil de 365 dias, dando 18% × (270/365) 13,31%. A diferença no resultado final era de cerca de R$ 18 sobre um capital de R$ 10.000. Parece pouco, mas em provas competitivas essa divergência é suficiente para marcar resposta errada. A solução prática que eu adotei foi sempre explicitar qual convenção de dias estava sendo usada no enunciado. Sem isso, o exercício é ambíguo.
Erros comuns que aparecem em listas mal elaboradas
A primeira armadilha é a taxa expressa de formas diferentes. 0,02 ao mês é a mesma coisa que 2% ao mês, mas muitos alunos acham que precisam "converter" de uma para a outra. Não precisa. São representações idênticas. O erro acontece quando o exercício diz "taxa de 0,025 ao mês" e o aluno responde 25%, porque interpretou o decimal como percentual diretamente. A segunda é confundir juros simples com compostos sem perceber. Exercícios bem elaborados deixam claro o regime. Mas listas genéricas muitas vezes omittem essa informação e o aluno assume o regime errado. Em juros simples, os juros são calculados sempre sobre o capital inicial. Em compostos, sobre o montante acumulado. A diferença é pequena no curto prazo mas se amplifica rapidamente. Uma aplicação de R$ 1.000 por 24 meses a 2% ao mês rende R$ 480 em juros simples e R$ 605,85 em juros compostos. São mais de R$ 125 de diferença. Outro problema frequente em listas prontas é a falta de resolução passo a passo. O gabarito só mostra o resultado final. Isso é inútil para estudo. Você precisa ver a montagem da equação, o isolamento da incógnita, a conversão de unidades quando necessária, e o cálculo final. Sem isso, você aprende a decorar respostas, não a resolver problemas.
O que eu recomendo na prática
Se você está procurando uma lista de exercícios juros simples resolvidos, o ideal é construir a sua própria ou adaptar material existente. Comece com 15 a 20 exercícios por tipo de questão, variando os valores para evitar que o aluno decore números. Inclua pelo menos 5 exercícios de conversão de unidades com dias, meses e anos misturados. Adicione 3 exercícios com taxa anual e prazo em dias, usando tanto o ano comercial quanto o civil. Para resolver, escreva sempre a fórmula completa antes de substituir os valores. Isso evita erros de memorização. Se estiver encontrando a taxa, isole i explicitamente: i = (M/C - 1) / n. Se for o tempo, isole n: n = (M/C - 1) / i. Isolar antes de calcular reduz drasticamente o risco de erro aritmético. Um exercício avançado que costuma cair em provas mais difíceis é o de taxa efetiva versus taxa equivalente. Dois juros simples podem ter taxas nominalmente diferentes mas produzir o mesmo montante em períodos proporcionais. Por exemplo, 6% a cada 3 meses é equivalente a 2% ao mês no regime simples, porque 2% × 3 = 6%. Isso parece óbvio, mas alunos frequentemente tratam como se fosse diferente. Incluir esse tipo de questão na sua lista ajuda a consolidar o entendimento.
A principal limitação dos exercícios de juros simples é que eles modelam mal a realidade financeira. Em prática, bancos e instituições usam juros compostos para quase todas as aplicações e empréstimos de médio e longo prazo. Juros simples aparecem principalmente em operações de curtíssimo prazo, como duplicatas, LCs com resgate antecipado em alguns casos, e cálculos de juros moratórios em contratos. Se você estudar apenas juros simples, estará preparado para provas acadêmicas básicas mas não para a prática do mercado financeiro. O próximo passo natural é dominar juros compostos, que usam a fórmula M = C × (1 + i)^n.
Exercício resolvido passo a passo
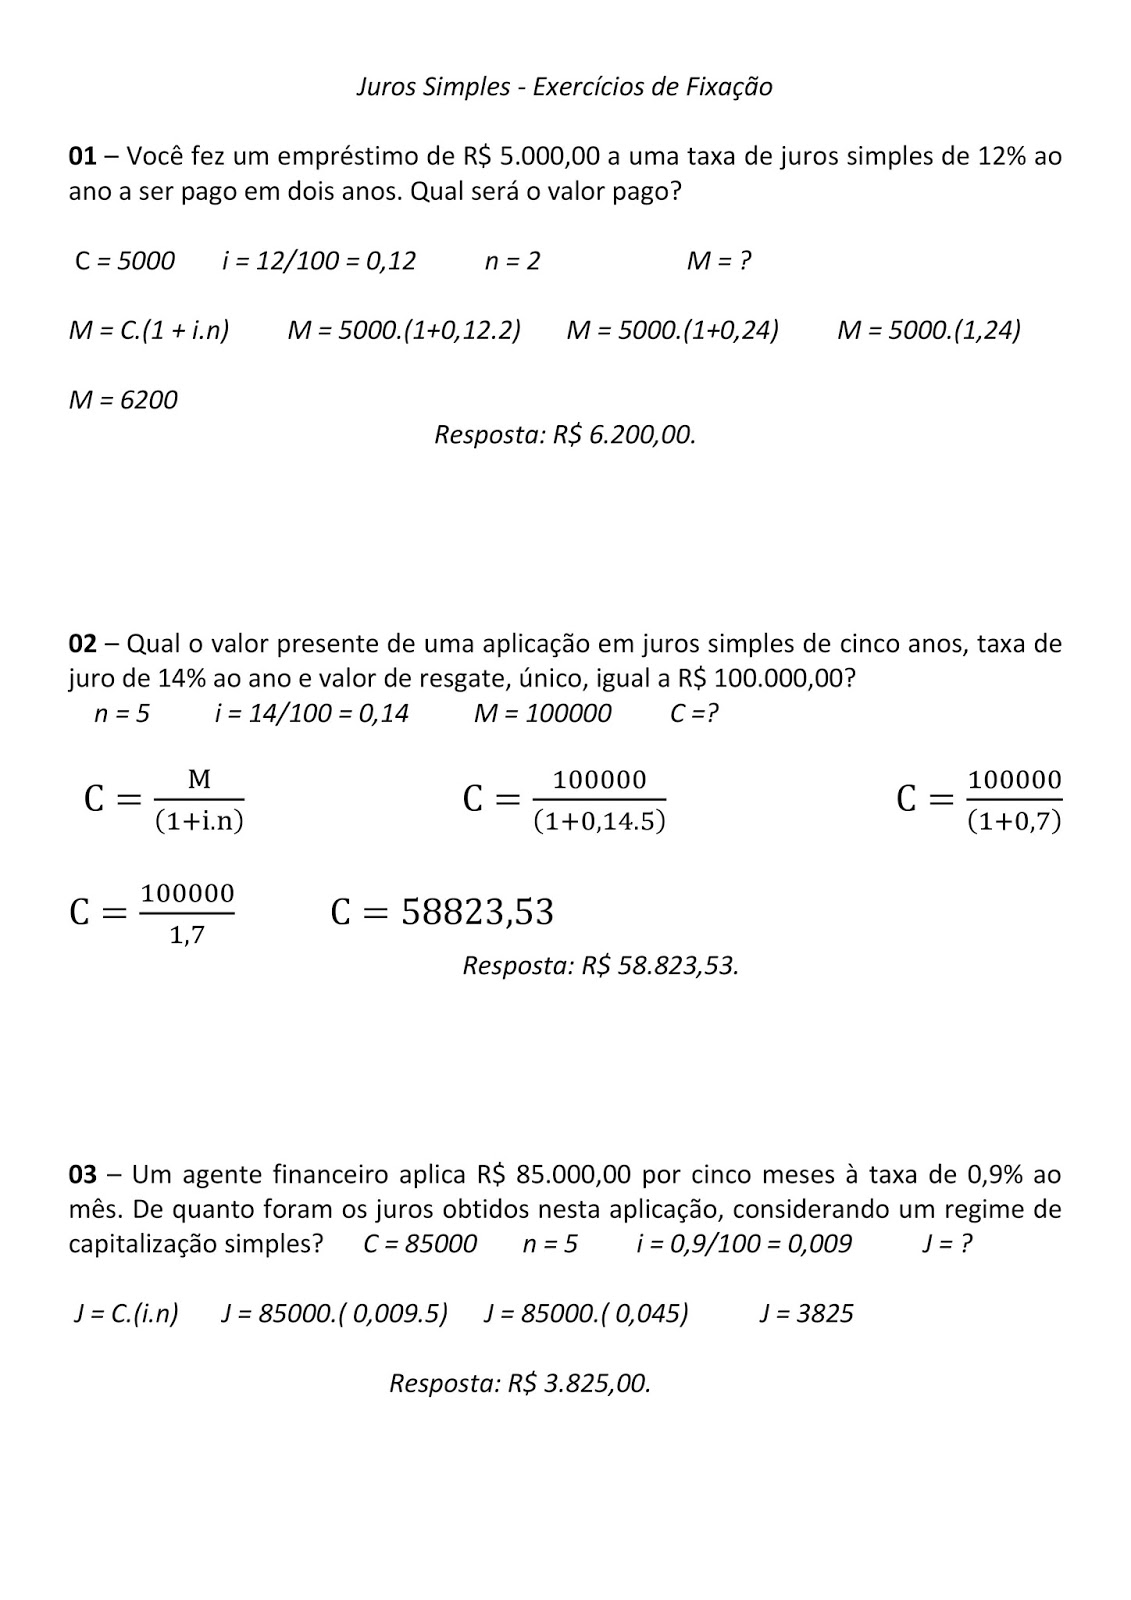
Vamos resolver um exercício que combina vários desses pontos. Um investidor aplicou R$ 15.000 a uma taxa de 15% ao ano, durante 720 dias. Qual o montante ao final? Passo 1: identificar o regime. Juros simples, conforme enunciado. Passo 2: converter unidades. A taxa é anual e o prazo está em dias. Ano comercial: 360 dias. Tempo em anos: 720/360 = 2 anos.
Passo 3: aplicar a fórmula. J = C × i × n = 15.000 × 0,15 × 2 = 4.500. Passo 4: calcular o montante. M = C + J = 15.000 + 4.500 = 19.500. Se usássemos o ano civil de 365 dias, o tempo seria 720/365 1,9726 anos, os juros seriam 15.000 × 0,15 × 1,9726 4.438,36, e o montante seria aproximadamente R$ 19.438,36. Diferença de R$ 61,64. Novamente, a convenção importa.
Outro exercício mais direto: qual o capital que, aplicado a 3% ao mês durante 5 meses, rende R$ 750 de juros? Isolando C: C = J / (i × n) = 750 / (0,03 × 5) = 750 / 0,15 = 5.000. Capital de R$ 5.000. E se a pergunta for: em quanto tempo R$ 8.000 renderão R$ 960 de juros a 2% ao mês? Isolando n: n = J / (C × i) = 960 / (8.000 × 0,02) = 960 / 160 = 6 meses. Essa é a base. Exercícios mais complexos envolvem aportes parciais, taxas variáveis ao longo do tempo, ou a comparação entre regimes. Mas dominar esses cinco tipos com conversão de unidades correta resolve a grande maioria das questões que aparecem em testes e avaliações.
Galeria
-
3) Resolução Da Lista de Exercícios Sobre Juros Simples | PDF | Juros ... -
Exercícios de Juros Simples Resolvidos | PDF | Juros | Balancete


