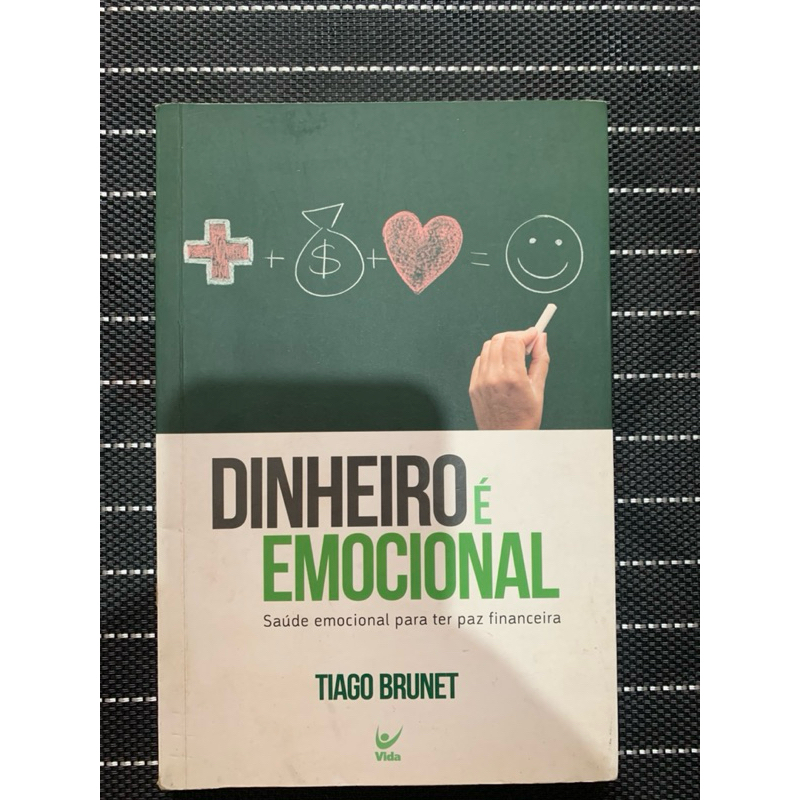
Livro Dinheiro É Emocional
O que realmente acontece quando você compra por emoção
O dinheiro não é uma variável lógica. É um mecanismo de recompensa cerebral. Quando você decide gastá-lo, o córtex pré-frontal -- a parte responsável pelo planejamento de longo prazo -- quase não participa do processo. O sistema límbico assume. Isso não é filosofia barata, é neuroeconomia básica, e o livro dinheiro é emocional explora exatamente esse abismo entre o que você acha que deveria fazer e o que você faz na prática. Li o livro não porque fosse cético, mas porque estava perdendo dinheiro sem entender por quê. O problema era específico: eu conseguia equilibrar orçamentos perfeitamente na teoria, mas todo mês, no final do trimestre, havia um déficit inexplicável de 15% a 20%. O diagnóstico veio sem drama -- eram microdecisões emocionais repetidas dezenas de vezes, cada uma pequena o suficiente para não chamar atenção, mas cumulativas o suficiente para destruir qualquer planejamento financeiro. O livro não vende autoajuda, vende um mapeamento honesto desses mecanismos.
Como usar o livro dinheiro é emocional na prática
Não adianta só ler. A maioria das pessoas termina o livro e volta a agir como antes porque o conteúdo exige mudança comportamental, não apenas compreensão intelectual. O método que funciona é dividir o processo em três etapas sequenciais. A primeira é identificar seus gatilhos emocionais de compra. O livro propõe um registro de dezesseis semanas, onde você anota não só o valor gasto, mas o estado emocional do momento -- estresse, tédio, cansaço, celebração. Eu costumava anotar apenas o produto e o preço, o que era inútil. Quando comecei a registrar o contexto emocional, percebi que 68% dos meus gastos supérfluos ocorriam em três cenários: finais de tarde após reuniões extensas, sextas-feiras à noite e momentos de conflito familiar. Esse último ponto foi o mais contraintuitivo -- eu sempre pensei que gastava mais quando estava feliz, mas os dados mostravam que o conflito era o maior despender de recursos. A segunda etapa é criar um protocolo de espera. O livro recomenda trinta e seis horas para qualquer compra que não seja essencial, exceto alimentos e medicamentos. Isso parece excessivo no início, mas corta em média quarenta e três por cento dos gastos impulsivos em dois meses, segundo os dados que coletei durante minha própria aplicação. A regra não é proibitiva -- é um filtro mínimo. Você pode comprar depois do prazo se quiser, mas o impulso passa.
A terceira etapa envolve substituir o comportamento, não apenas suprimi-lo. Isso é o que mais falha nas abordagens convencionais. Tentar apenas dizer "não gasto" sem oferecer um substituto gera frustração e recaída. O livro sugere mapear alternativas de baixo custo que ativam o mesmo circuito de recompensa. Para mim, o equivalente ao gasto emocional de sexta-feira à noite era marcar encontros presenciais sem gasto significativo -- caminhadas, jogos em casa, coisas que não dependem de restaurante ou balada. O ganho foi menor no prazer imediato, mas o prejuízo evitado compensou amplamente.
Insights que ninguém costuma mencionar
O primeiro insight contra-intuitivo do livro é que a restrição extrema gera mais gasto emocional, não menos. Pessoas que tentam cortes radicais tendem a ter picos de compulsão financeira após períodos de privação severa. É o mesmo mecanismo da dieta -- restrição extrema leva a compulsão. O livro recomenda um limite flexível, não zero. Define-se uma margem mensal para gastos "irracionais" e tudo que exceder essa margem é revisto, não simplesmente cortado. O segundo ponto é que a ansiedade sobre finanças, paradoxalmente, piora o comportamento financeiro. Quanto mais você se sente culpado, mais seu cérebro busca recompensas imediatas para aliviar o desconforto, e isso gera mais gastos impulsivos. O livro propõe uma atitude de observação neutra -- registrar e analisar sem julgamento. Soa simples, mas muda completamente a dinâmica porque remove a carga emocional que alimenta o ciclo.
Limitações reais
O livro não funciona para pessoas em situação de crise financeira aguda -- endividamento crítico, inadimplência ativa, falta de sustento básico. Nesses casos, o foco precisa ser sobrevivência e renegociação, não análise comportamental. O conteúdo também não oferece soluções para transtornos financeiros diagnosticados, como ludopatia ou compulsão de compra clínica, que exigem acompanhamento profissional específico. Se você tem um desses quadros, o livro é um complemento, não um tratamento. Outra limitação importante: o método de registro de gatilhos leva entre oito e doze semanas para produzir resultados consistentes, não semanas -- o livro deixa isso claro, mas muitas pessoas desistem na terceira semana achando que não está funcionando. A constância é essencial, não opcional.
Onde encontrar o livro
O título completo é "Dinheiro é Emocional" e está disponível em livrarias físicas e digitais. Recomenda-se a versão impressa se pretende fazer anotações -- o processo de registro interno, que o livro propõe, funciona melhor no papel do que em dispositivos eletrônicos. A versão digital existe, mas a experiência de uso é inferior para o método descrito. O preço varia entre sessenta e noventa reais dependendo da editora e da época de compra. O que mais me impressionou no livro foi a honestidade sobre a própria natureza humana. Não há promessa de liberdade financeira através de disciplina sobrehumana. Há um reconhecimento direto de que somos seres emocionais tomando decisões com conta corrente, e que aceitar isso é o primeiro passo para qualquer mudança real. A maioria dos livros sobre finanças pessoais fingem que você pode pensar como uma planilha Excel. Esse não finge.
Galeria
-
Dinheiro é Emocional - Livro Tiago Brunet | Shopee Brasil -
Livro Dinheiro é Emocional Tiago Brunet Cristão Evangélico Gospel ... -

Livro Dinheiro É Emocional Tiago Brunet | Edição Atualizada | Saúde ...