Como calcular o logaritmo natural de forma prática
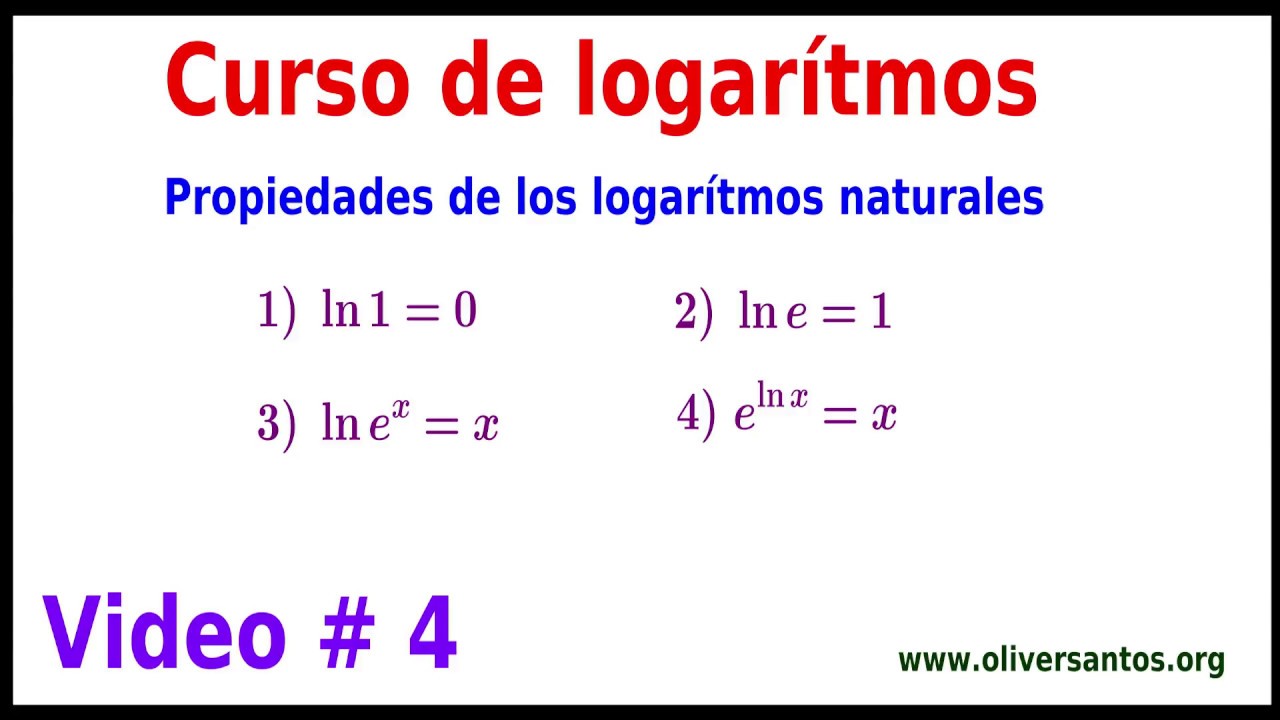
Muitas pessoas travam na hora de trabalhar com funções logarítmicas porque confundem base. O logaritmo natural usa e como base, não 10. Isso muda tudo na prática. Quando você vê ln(x), está lidando com o logaritmo em base e 2,71828. O valor de e surge naturalmente em crescimento exponencial, juros compostos contínuos e decaimento radioativo. Não é um número arbitrário.
Meu primeiro contato sério com isso foi ao ajustar um modelo de crescimento bacteriano num projeto de microbiologia aplicada. A equação diferencial era dN/dt = kN, cuja solução envolve exponenciais na base e. No campo, precisava converter medições brutas para escala logarítmica natural para linearizar os dados e fazer regressão. Usei uma calculadora científica simples e anotei os valores manualmente num caderno, porque o software da época travava com números negativos no logaritmo. A lição que levei: sempre verifique o domínio da função antes de rodar qualquer modelo.
logaritmo natural de 3
O valor numérico do logaritmo natural de 3 é aproximadamente 1,0986122886681098. Em notação matemática padrão: ln(3) 1,0986. Esse número não tem representação exata em fração ou decimal periódico — é irracional. Na prática, truncar para quatro casas decimais (1,0986) costuma ser suficiente para cálculos de engenharia; para simulações financeiras de alta precisão, use mais dígitos ou mantenha a forma simbólica ln(3) até o final da conta.
Pessoas confundem frequentemente ln(3) com log(3), que vale cerca de 0,4771. A diferença entre as escalas é um fator de conversão: ln(x) = log(x) · ln(10) log(x) · 2,302585. Se você vê uma tabela com base 10 e precisa passar para base e, multiplique pelo constante 2,302585. O erro acumulado aumenta se aplicar essa conversão em cada passo intermediário de um cálculo longo.
Métodos de cálculo sem depender de tabela pronta
A série de Taylor para ln(1+x) converge para |x| < 1. Para calcular ln(3) diretamente com essa série, você teria que usar x = 2, o que está fora do intervalo de convergência — a soma diverge. O truque é transformar o argumento. Escreva 3 = e · (3/e) e · 1,1036. Então ln(3) = 1 + ln(1,1036). Agora x = 0,1036, dentro do domínio. A série 1+ x x²/2 + x³/3 … converge rapidamente nesse regime. Com seis termos, já obtém precisão de quatro casas decimais.
Outro caminho prático é usar a identidade ln(a/b) = ln(a) ln(b). Se você conhece ln(2) 0,6931 e ln(6) 1,7918, então ln(3) = ln(6) ln(2) 1,0987. O erro aqui depende da precisão das duas subtraendas. Em cálculos manuais, essa abordagem é mais rápida que somar termos da série quando os valores base já estão tabulados.
Uma terceira alternativa, comum em implementações embarcadas, é o método de deslocamento e redução. Divida o argumento por e repetidamente até ficar próximo de 1, acumulando o número de divisões. Para ln(3): 3/e 1,1036; ln(3) = 1 + ln(1,1036). Isso é basicamente a mesma ideia da primeira abordagem, mas formalizada em algoritmo. O custo é uma divisão a mais por iteração; em hardware fixo, dividir por 2,71828 pode ser substituído por multiplicação pela constante 0,3678794, que é 1/e.
Armadilhas comuns e quando evitar o logaritmo natural
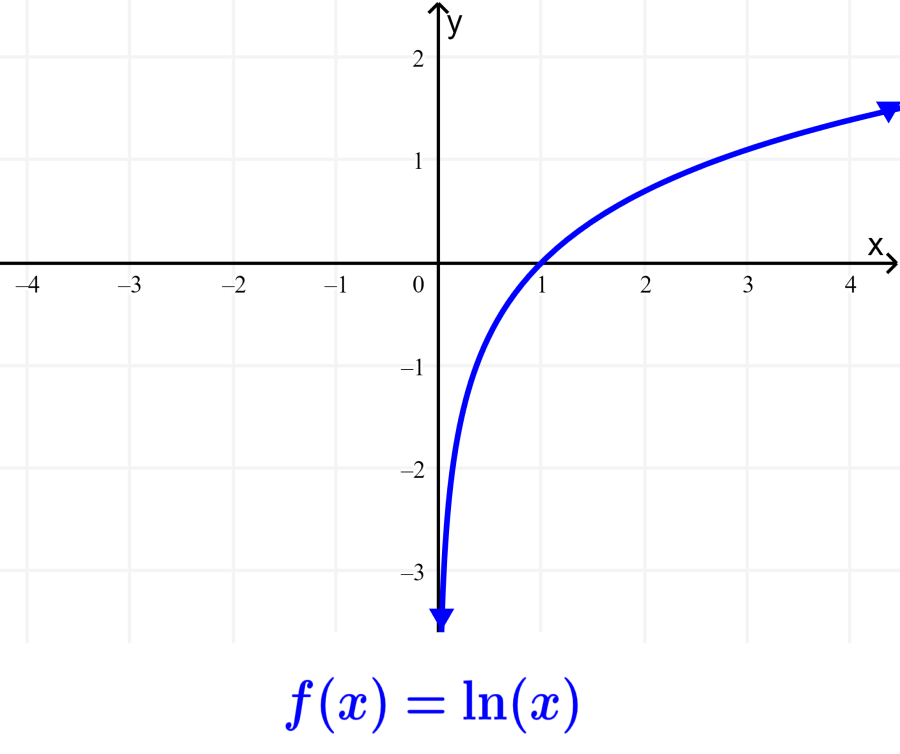
O logaritmo natural só está definido para argumentos estritamente positivos. Tentar computar ln(3) ou ln(0) gera erro ou resultado complexo (ln(3) = ln(3) + i). Em código C ou Python, isso dispara exceção ou retorna NaN. Sempre valide a entrada antes de chamar a função. Em pipelines de pré-processamento de dados, valores zero aparecem com frequência; adicione um epsilon pequeno (por exemplo, 1e-12) ou modele explicitamente esses casos como censura, em vez de forçar o logaritmo.
Outra armadilha é acumular erros de ponto flutuante em somas sucessivas. A série de Taylor para ln(1+x) alterna sinais; com x próximo de 1, a convergência desacelera e os termos crescem antes de declinar. Para x = 0,5, ainda funciona bem; para x = 0,9, são necessários mais de trinta termos para estabilidade. Nesses regimes, prefira transformações que levem x a valores menores que 0,2.
Há cenários em que o logaritmo neperiano é desnecessário. Se seu modelo só compara razões relativas, logaritmo na base 10 ou até mesmo a função logit podem ser mais intuitivos para comunicação com equipe não técnica. A escolha da base não altera a forma funcional — apenas a escala. Use ln quando a constante e tiver significado físico no problema: decaimento exponencial, crescimento populacional com taxa proporcional ao tamanho, distribuição normal (onde a densidade envolve e^(x²/2)), ou juros contínuos.
Em minha experiência com modelos de cinética enzimática, já vi colegas usarem log base 10 em gráficos de Lineweaver-Burk por hábito, o que gerava confusão na interpretação dos coeficientes angulares. A troca para ln não corrigia o viés sistemático, mas tornava as equações compatíveis com as constantes de Michaelis-Menten tabuladas na literatura. O ganho real foi a consistência, não a precisão numérica.
Referências rápidas de uso
Valor numérico: ln(3) 1,0986122886681098. Relação com base 10: ln(3) 0,4771 · 2,302585. Série de Taylor recomendada para ln(1+x) com |x| 0,2: até 10 termos entregam seis casas decimais confiáveis. Em planilhas, a função é LN(3) no Excel e LOG(3, EXP(1)) como fallback se a versão for muito antiga. Em Python: math.log(3). Em C: log(3.0). Todas usam base e nativamente.
Para cálculos manuais em provas, a aproximação ln(3) 1,1 é suficiente quando a questão pede uma ordem de grandeza; para projetos de engenharia onde o argumento varia entre 2 e 4, use pelo menos quatro casas decimais. Em sistemas de controle, o tempo de assentamento de um polo real em s = a envolve ln(3)/a para critérios de 5% — aí o valor exato importa.
Se precisar de uma fonte confiável para consultar valores tabulados, tabelas matemáticas de Abramowitz e Stegun ainda são referência, mas a maioria dos dados hoje está disponível em bibliotecas numéricas padrão (glibc, OpenLIBM, Apache Commons Math). Antes de confiar em uma implementação própria, compare com esses referenciais; diferenças na sétima casa decimal já indicam problema no algoritmo de redução de argumento.
Quando o logaritmo natural não é a melhor ferramenta
Em regressões com variáveis positivas enviesadas à direita, log transformações ajudam a estabilizar variância, mas não resolvem outliers extremos. Se sua amostra tem valores próximos de zero, a transformação distorce a estrutura de erro. Nesse caso, modelos gama com link logarítmico ou transformações Box-Cox generalizadas são mais adequados. A escolha entre ln e log é menor do que a escolha entre transformar ou não transformar; cometa primeiro o erro de aplicar log em dados que já violam pressupostos do modelo lineares.
Em finanças, retornos logarítmicos naturais facilitam a agregação temporal porque são aditivos. Porém, para horizontes curtos com volatilidade elevada, a aproximação log retorno simples já basta, e o esforço extra de computar ln(1+r) não melhora a precisão preditiva. Use ln quando a integral do retorno instantâneo tiver significado econômico — por exemplo, em modelos de precificação de opções onde o Browniano move-se em escala temporal contínua.
O logaritmo natural de 3 aparece naturalmente em problemas de partição de recursos e teoria da informação, onde a entropia de Shannon usa log base 2, mas a divergência de Kullback-Leibler emprega ln por conveniência analítica. EmMachine learning, a função de perda log-likelihood para regressão logística deriva do ln, não do log; trocar a base manualmente introduz um fator constante que não altera o ótimo, mas confunde a interpretação dos coeficientes se você não ajustar a escala.
Na prática, para calcular ln(3) no dia a dia, mantenha o valor 1,0986 anotado em uma folha de referência rápida. Se o projeto exige precisão maior, delegue a biblioteca padrão. Evite implementar séries de Taylor manualmente exceto para fins didáticos — o custo de manutenção e teste supera o ganho, salvo em ambientes com recursos extremamente limitados, onde uma expressão racional de Padé pode ser mais eficiente que a série completa.
Erros frequentes na hora de aplicar
Confundir ln(3·2) com ln(3)·ln(2) é um erro clássico que surge quando a propriedade multiplicativa é mal aplicada. A identidade correta é ln(ab) = ln(a) + ln(b); a multiplicação de logaritmos não tem significado direto. Outro tropeço é tratar ln(3^2) como 2·ln(3) — esse sim está correto, mas a confusão entre potência e produto aparece com frequência em derivações de modelos de crescimento.
Quem trabalha com planilhas frequentemente esquece que as fórmulas de data/hora e conversões de fuso horário não se misturam com logaritmos; tentar aplicar LN() em códigos de produto ou identificadores únicos gera erro de tipo ou resultados sem sentido. Valide a natureza dos dados antes de transformar.
Em simulações estocásticas, o logaritmo natural de variáveis lognormais é normal por definição; inverter a transformação exige exponenciação, não multiplicação por constante. Erros nessa inversão distorcem a média amostral e a variância estimada. Use a correção de Jensen quando recuperar valores no nível original: E[X] = exp( + ²/2) para X lognormal, não apenas exp().
O logaritmo natural de 3 é um valor concreto, mas a forma como você o emprega define se o resultado será útil ou enganoso. Escolha a base com consciência do domínio físico, valide a entrada, e mantenha a precisão adequada ao contexto — seja quatro casas para estimativas rápidas ou a forma simbólica ln(3) para demonstrações analíticas.
Galeria
Logaritmo Natural De 3 - FDPLEARN
Logaritmo Natural De 3 - FDPLEARN
Logaritmo Natural De 3 - FDPLEARN
Logaritmo Natural De 3 - FDPLEARN
Logaritmos 3 | Logaritmo en base 10 y natural (de base "e") - YouTube