Lucro Acumulado É Ativo Ou Passivo
O que realmente acontece com o lucro acumulado no balanço
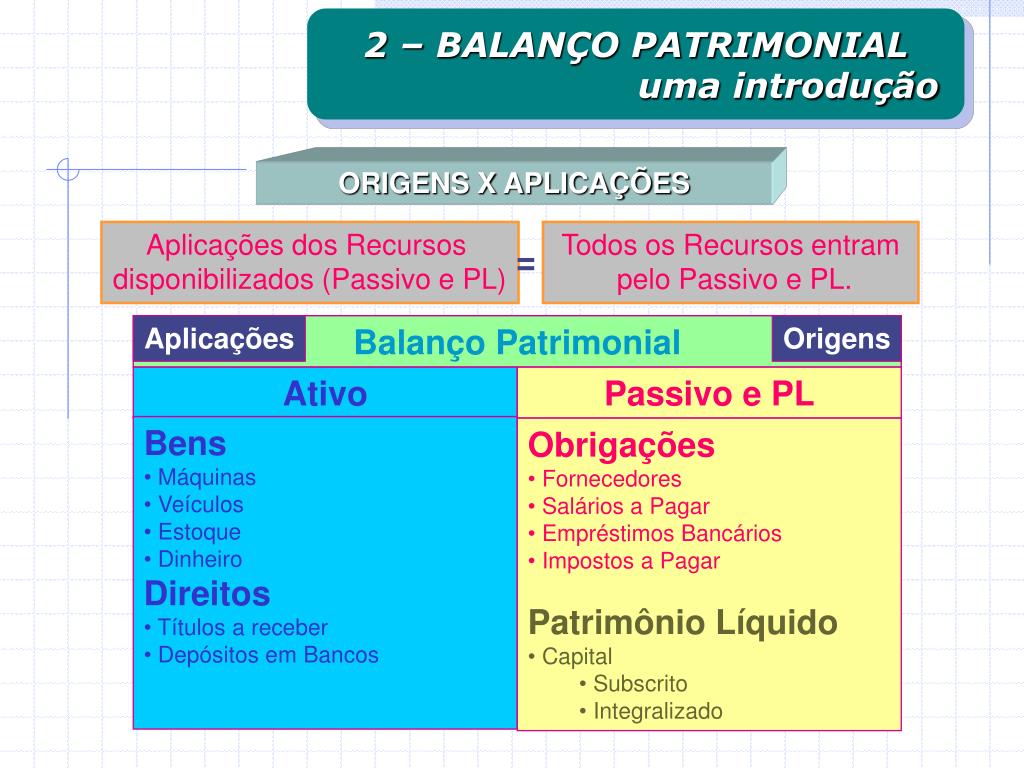
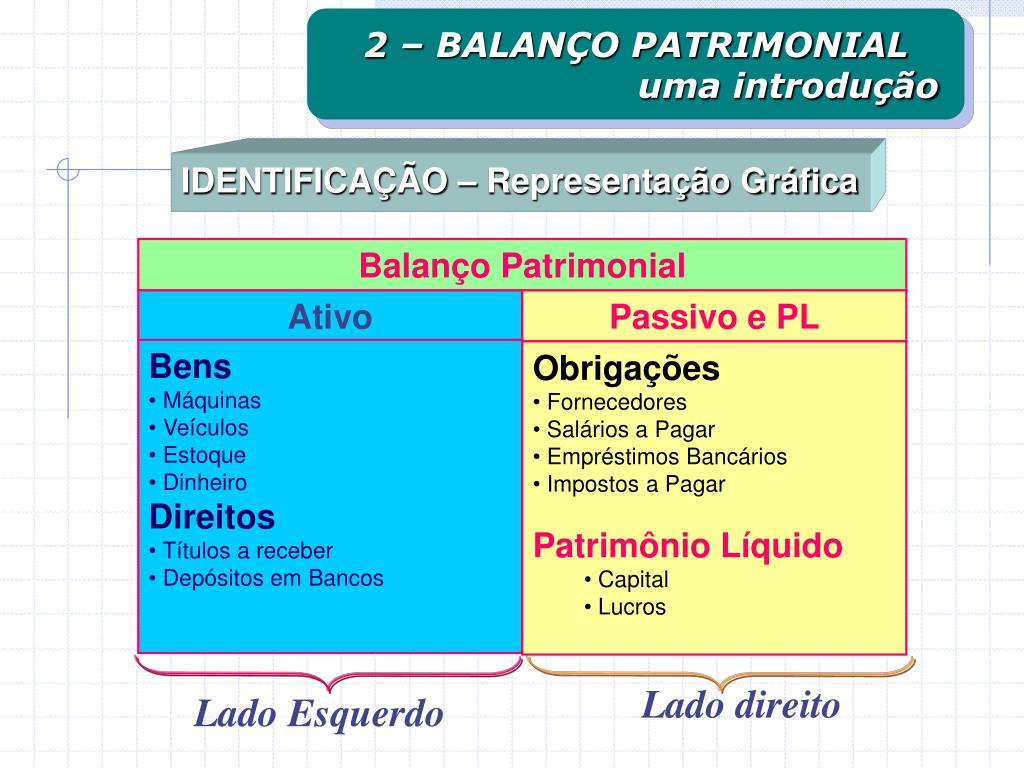
A maioria das pessoas trava na hora de classificar o lucro acumulado porque a lógica contábil básica não é intuitiva de primeira. O saldo credor do lucro acumulado aparece no lado direito do balanço, que é o quadrante dos passivos e do patrimônio líquido. Então, no sentido estrito da estrutura contábil, ele integra o passivo — mais especificamente, o patrimônio líquido. Essa resposta curta já elimina a dúvida de quem precisa de algo direto para trabalhar. Vamos ao que importa na prática. O lucro acumulado é uma conta de resultado que foi fechada e transferida para o patrimônio líquido. Ele representa os ganhos retidos da empresa ao longo dos anos, após distribuições de dividendos e ajustamentos. No balanço patrimonial brasileiro, ele fica dentro do Patrimônio Líquido, que por sua vez compõe o lado direito do balanço, junto com os passivos. Tecnicamente, é parte do PL, não é ativo e não é passivo no sentido estrito da obrigação, mas a posição dele no ativo/passivo leva muita gente a errar a classificação. Na verdade, o que acontece é que o lado esquerdo do balanço mostra os ativos, e o direito mostra passivos mais patrimônio líquido. O lucro acumulado mora no patrimônio líquido, então ele não é ativo. Ele também não é passivo no sentido de dívida, mas a estrutura do balanço o coloca do mesmo lado que os passivos. Isso gera confusão constante em relatórios e em provas de certificação.
Regra prática: quando alguém pergunta se lucro acumulado é ativo ou passivo, a resposta mais segura é que ele pertence ao Patrimônio Líquido, que fica no lado direito do balanço, ao lado dos passivos. Ele nunca é um ativo. Na minha experiência, o problema mais comum que eu vejo é quando contadores iniciantes tentam lançar o lucro acumulado como um ativo porque o saldo é positivo. Isso dá erro na equação fundamental: Ativo = Passivo + PL. Já passei pela situation onde um cliente enviou um balanço no qual o lucro acumulado estava sendo duplicado, uma vez no PL e outra como ativo circulante disfarçado de "recursos a receber". A correção foi simples: removi a linha do ativo, deixei apenas no PL e refiz a conferência cruzada das contas de resultado do período. Levou cerca de 20 minutos para identificar e corrigir, depois mais 15 para reemitir o balanço. Outro ponto que poucos explicam: o lucro acumulado pode ter saldo devedor. Quando a empresa tem prejuízos acumulados, o saldo fica negativo e aparece dentro do PL como uma subtração. Isso reduz o patrimônio líquido total e pode afetar indicadores como o ratio de endividamento. Empresas com prejuízo acumulado expressivo frequentemente têm PL negativo, o que tecnicamente as coloca em situação de passivo maior que o ativo, ainda que o saldo devedor do lucro acumulado não seja uma dívida.
Uma nuance importante é a diferença entre lucro acumulado e reserva de lucros. O lucro acumulado guarda os ganhos não distribuídos. As reservas são porções do PL que foram segregadas por decisão da diretoria ou exigência legal, como a reserva legal ou reservas de capital. Ambas estão no PL, mas têm naturezas e finalidades diferentes. Não confunda uma coisa com a outra. Se você está construindo um modelo financeiro ou preparando um balanço, o jeito mais seguro é sempre começar pela equação fundamental e verificar se o PL fecha. Se o ativo total não igualar a soma dos passivos mais o PL, o erro geralmente está na movimentação do lucro acumulado ou em alguma conta de resultado que não foi devidamente Fechada. Em planilhas que eu monto, costumo colocar uma verificação automática que compara o total do ativo com o total do passivo mais o PL. Quando há divergência, ela destaca a célula em vermelho. Isso corta o tempo de apuração de uma ou duas horas para uns dez ou quinze minutos, dependendo da complexidade. Um cenário onde a classificação causa problemas reais é na venda de empresas. Compradores analisam o PL e olham o lucro acumulado como um indicador de saúde financeira. Se o saldo está positivo e crescente, o negócio parece mais saudável. Se está negativo, o comprador vai exigir ajustes ou pagar menos. Por isso, entender onde o lucro acumulado se encaixa não é apenas questão teórica, é algo que impacta valuation e negociações concretas.
Resumindo de forma direta: lucro acumulado é uma conta do Patrimônio Líquido, fica no lado direito do balanço junto com os passivos, nunca é ativo, e pode ter saldo credor ou devedor dependendo se a empresa acumula ganhos ou prejuízos ao longo do tempo. A melhor forma de evitar erros é fechar todas as contas de resultado antes de montar o balanço e conferir se a equação fundamental bate.
Galeria
-

Análise do Ativo e Passivo -

Dia Do Ativo E Passivo - NAZAEDU -

Ativo x passivo – Artofit -
PPT - 2.1 – Introdução; 2.2 – Representação gráfica . Ativo; Passivo e ...
