Margem De Contribuição Unitária
O que é margem de contribuição e por que ela te salva de decisões ruins
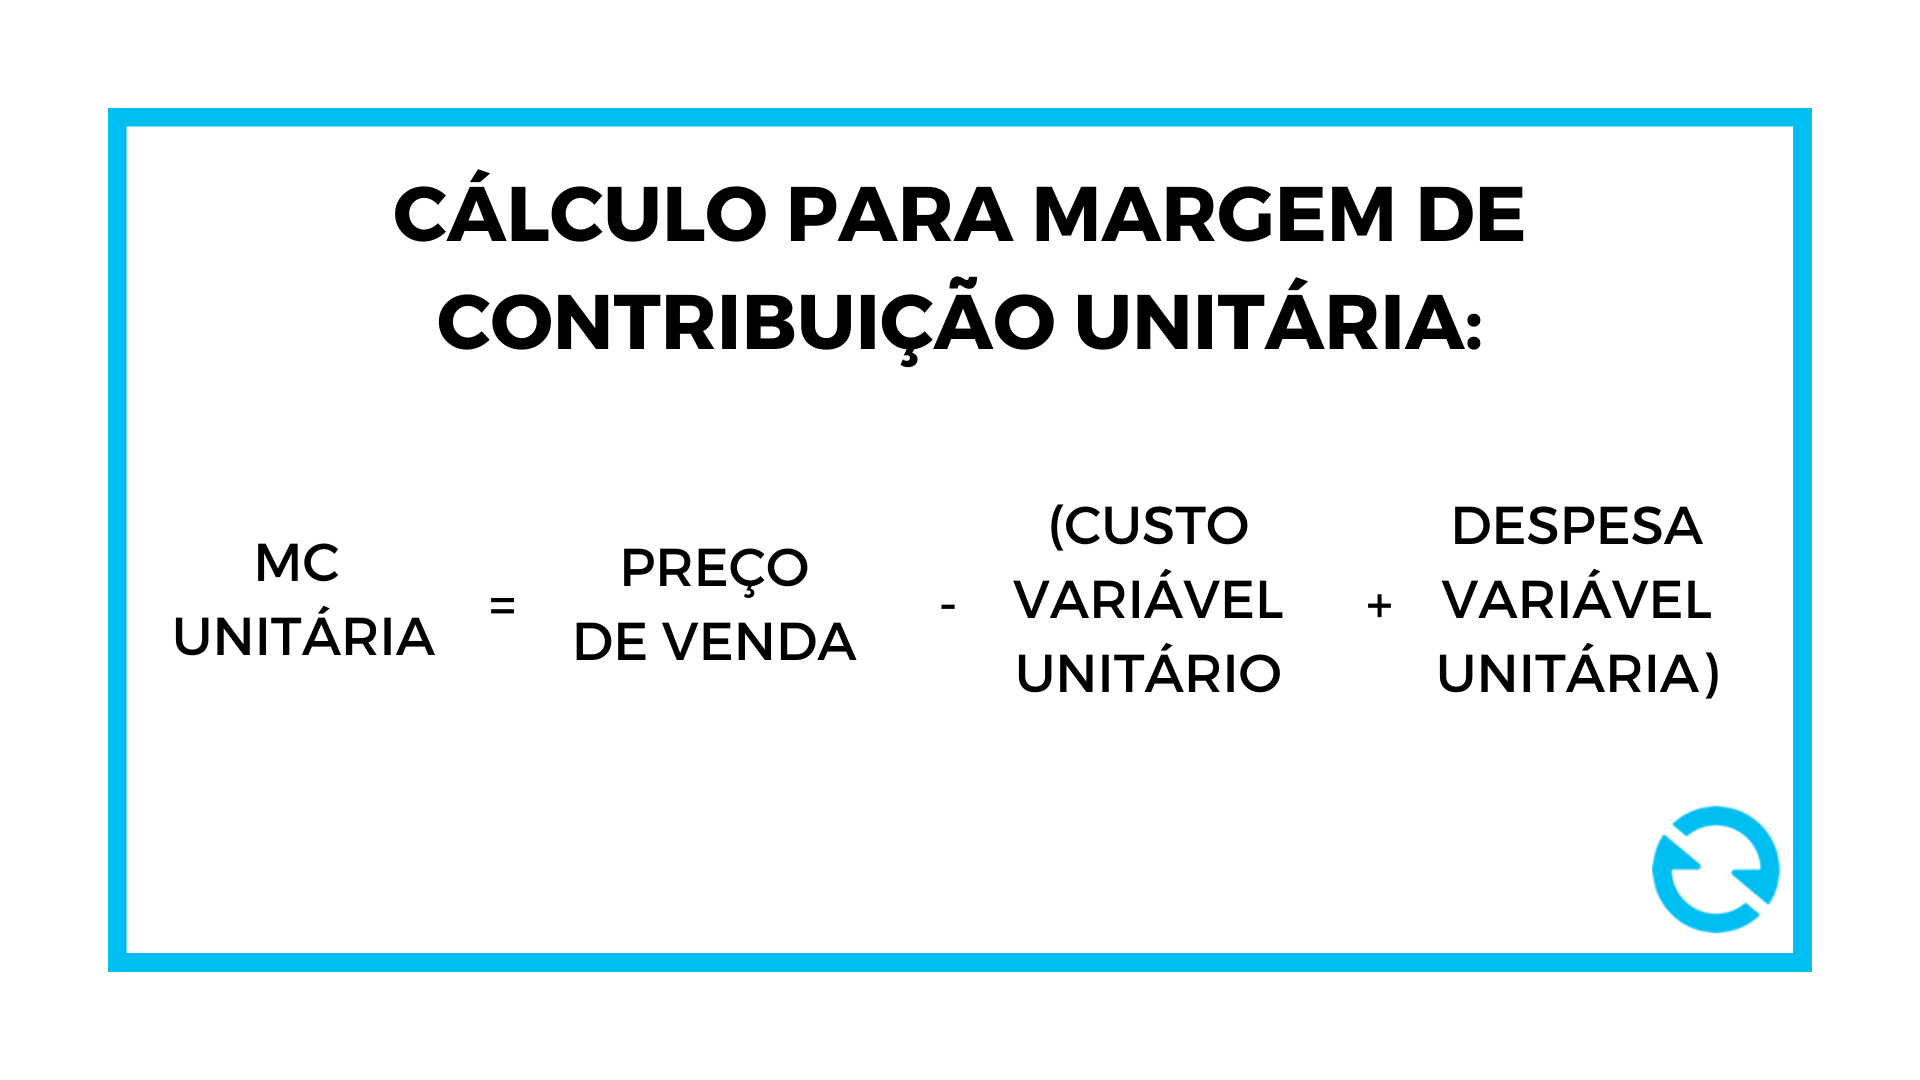
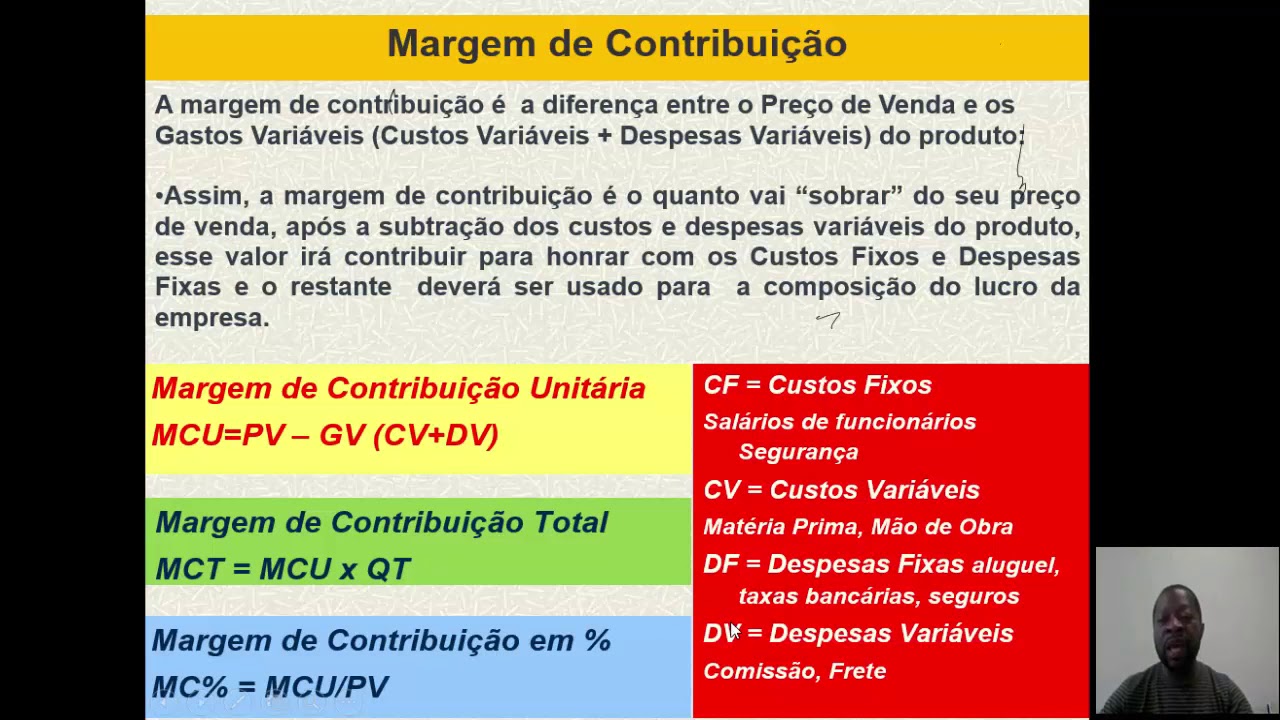
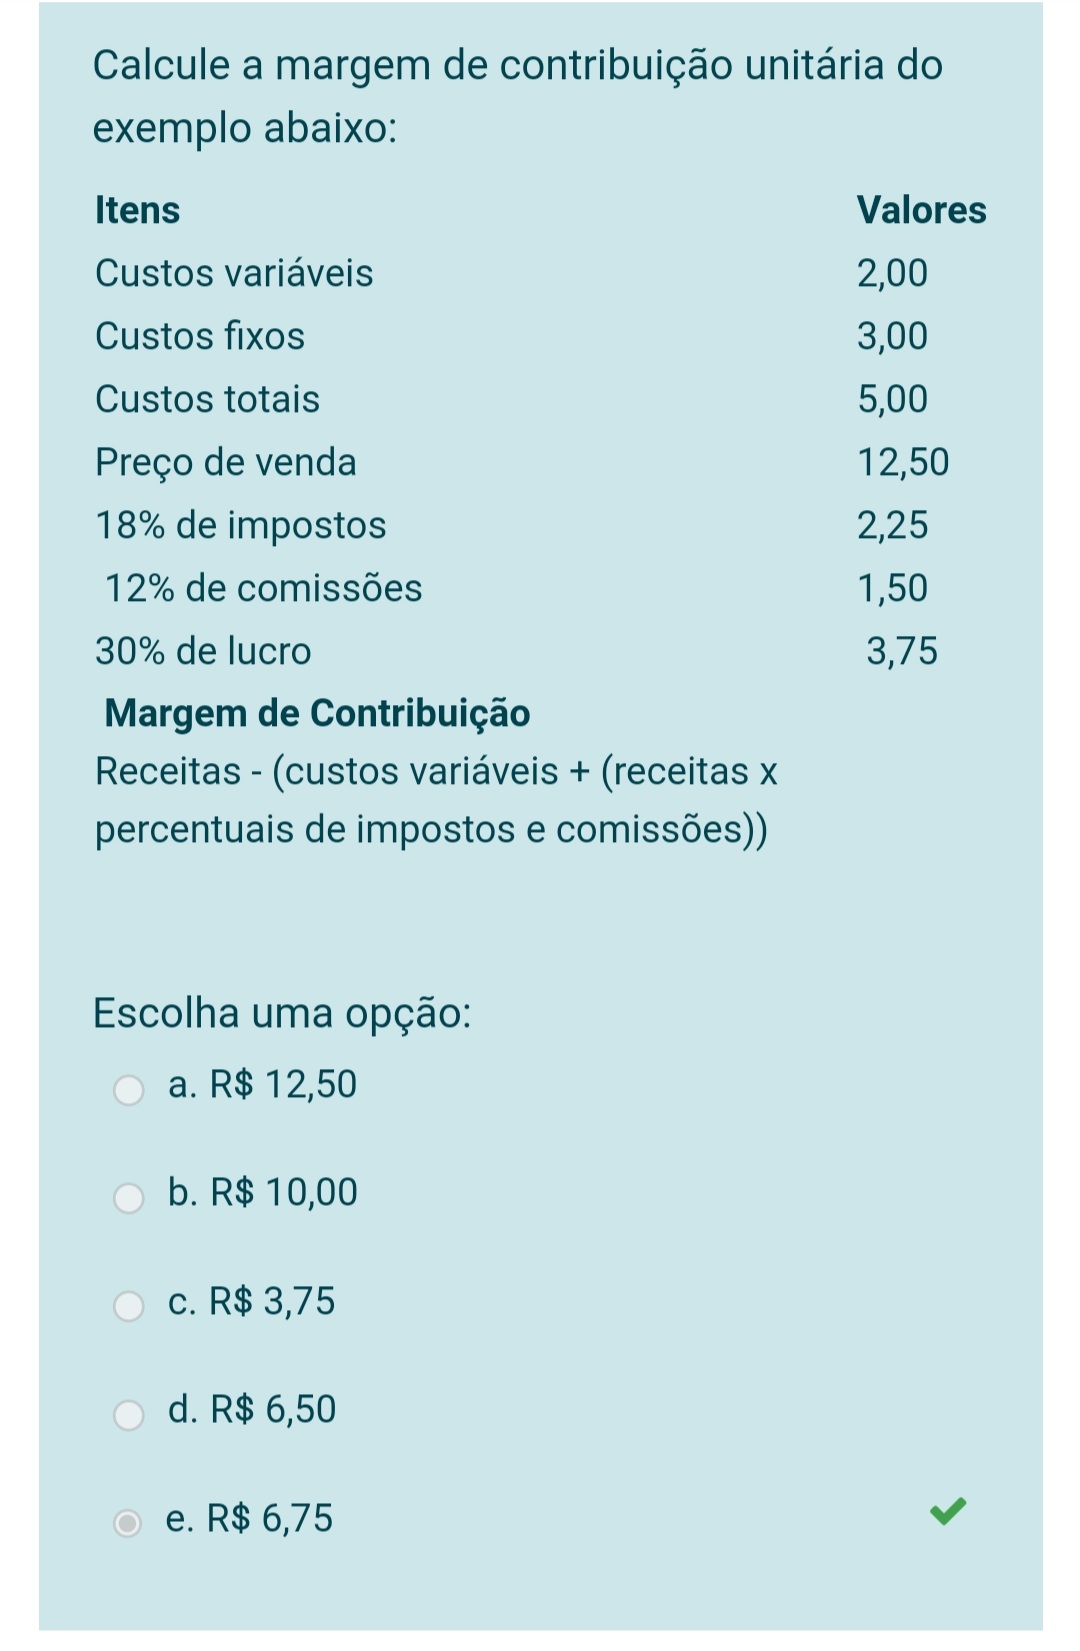
A margem de contribuição unitária é o quanto sobra de cada produto vendido depois de pagar os custos variáveis. Não é lucro. É um número que você usa antes de chegar no lucro. Todo mundo confunde essas duas coisas no início, e aí toma decisão errada com base em prejuízo disfarçado de ganho. A conta é simples, mas o que muita gente não entende é que os custos fixos não entram aqui. Se você colocar aluguel, salário do gerente e energia da loja no cálculo, vai chegar num número que não serve pra nada. O certo é pegar o preço de venda e subtrair apenas o que varia com cada unidade vendida: matéria-prima, embalagem, comissão de vendedor, frete se for por unidade, imposto sobre Nota Fiscal. Exemplo real. Você vende uma calça por R$ 180. A matéria-prima e costura custa R$ 52. A embalagem custa R$ 3,50. A comissão do vendedor é 5%, ou R$ 9. O imposto ICMS estimado por unidade sai em R$ 7,20. Soma os variáveis: 52 + 3,50 + 9 + 7,20 = R$ 71,70. A margem de contribuição unitária dessa calça é 180 - 71,70 = R$ 108,30. Esse é o valor que cada venda ajuda a cobrir os custos fixos e gerar o seu resultado.
Eu já vi gente colocar o frete fixo mensal da transportadora no custo variável por unidade. Isso distorce tudo. O frete é variável sim, mas só se for cobrado por unidade efetivamente vendida e entregue. Se você tem um contrato mensal com valor fechado, isso vira custo fixo. A diferença entre as duas coisas muda completamente a análise de ponto de equilíbrio.
Por que esse número importa mais do que a maioria imagina
O problema que eu vejo na maioria das planilhas que as pessoas montam é que elas calculam a margem de contribuição unitária e param por aí. O passo seguinte — e o que realmente faz diferença — é usar esse dado para decidir. Qual produto priorizar quando a demanda excede a capacidade? Qual linha cortar quando o caixa está apertado? Qual cliente dá desconto mas ainda assim traz contribuição positiva? Uma coisa que quase ninguém leva em conta na hora de calcular é o custo de oportunidade dos recursos limitados. Se você tem máquinas ou espaço de armazenamento restrito, a margem por unidade individual não é suficiente. Você precisa calcular a margem de contribuição por hora de máquina ou por metro cúbico ocupado. Meu caso prático: tínhamos duas referências de sapato usando a mesma linha de produção. O modelo A tinha margem unitária maior, mas consumia o triplo do tempo de máquina. Na prática, o modelo B gerava mais contribuição por hora produtiva. O sinal pra priorizar o modelo B era óbvio quando você olhava a métrica certa. O outro erro comum é tratar os custos variáveis como se fossem sempre proporcionais ao volume. Isso vale pra matéria-prima e embalagem, mas comissões de vendas, fretes e até alguns impostos podem ter degraus. Se o vendedor ganha comissão com alíquota progressiva conforme atinge metas trimestrais, o custo variável por unidade muda dependendo do volume total vendido. Eu ajustei isso colocando uma média ponderada das faixas de comissão na planilha de cálculo. Funciona bem pra análises operacionais, mas perde precisão em projeções de longo prazo onde o mix de vendas muda significativamente.

Quando a margem de contribuição unitária não te ajuda
O número é inútil se você não souber separar corretamente o que é fixo do que é variável. Custos semi-fixos aparecem em todo lugar. A energia elétrica da fábrica tem uma tarifa básica mensal que não varia, mas o consumo adicional varia com a produção. Se você colocar 100% dela no variável, infla o custo por unidade. Se colocar 0%, subestima quando a produção sobe. O jeito é fazer uma análise de alta e baixa: pega os meses com maior e menor produção, calcula a variação de custo dividido pela variação de quantidade, e chega no custo variável real por unidade. O resto é fixo. Também tem o caso em que a margem de contribuição unitária positiva não justifica continuar vendendo. Isso acontece quando o produto consome uma capacidade limitada que poderia ser alocada a outro produto com margem ainda maior por recurso consumido. No setor alimentício, isso é especialmente frequente. Um produto com margem alta que ocupa a câmara fria por muito tempo pode ser menos rentável do que um produto de margem menor que gira mais rápido no mesmo espaço. Outro limitador importante: essa métrica assume linearidade. Ela funciona bem dentro de uma faixa operacional razoável. Se você aumentar a produção em 40% e precisar abrir um novo turno com adicional noturno, o custo de mão de obra por unidade deixa de ser constante. A margem de contribuição unitária calculada na base normal passa a superestimar a realidade. Nesses casos, o correto é fazer a análise por faixa de volume, não confiar num único número para toda a curva de produção.
Um jeito prático de montar isso sem perder tempo
A maioria das empresas que eu vejo tentando acompanhar esses números perde horas refinando planilhas que ninguém usa depois. O formato que funciona de verdade é simples: uma linha por produto ou SKU, colunas para preço de venda, cada componente de custo variável separado, e uma coluna final calculando a margem. Nada de consolidar tudo num único campo de "custo variável". Quando você precisa ajustar algo, ter cada item visível faz toda a diferença. Eu Costumo usar pelo menos quatro colunas separadas: insumos diretos, embalagens, comissões e impostos sobre venda. Depois uma coluna de total de custos variáveis e a última de margem de contribuição unitária. Se quiser algo mais estruturado pra começar, eu tenho uma planilha básica que monta esse formato automaticamente. É só preencher os dados e já calcula as margens. Você pode baixar aqui: modelo de margem de contribuição unitária. O que realmente faz o cálculo virar coisa útil é a frequência. Planilha que você atualiza uma vez por trimestre é memória bonita. Atualize semanalmente ou mensalmente, dependendo do seu ciclo operacional, e você começa a enxergar padrões que o olhar desavisado não captura. Variação de margem de um mês pro outro muitas vezes revela mudança nos fornecedores, alteração no preço de revenda dos concorrentes ou um produto que está consumindo mais recurso do que deveria. São detalhes que só aparecem se o número estiver vivo.
Galeria
-

Margem De Contribuição Unitária: O Que É E Como Calcular – MYFV -
Margem De Contribuição Unitária Fórmula - RETOEDU -

CUSTEIO VARIÁVEL MARGEM DE CONTRIBUIÇÃO UNITÁRIA, TOTAL E PERCENTUAL ... -
Margem De Contribuição Unitária Fórmula - RETOEDU
