Marque A Alternativa Correta Sobre O Custeio Pelo Método Abc
Entendendo o custeio ABC na prática
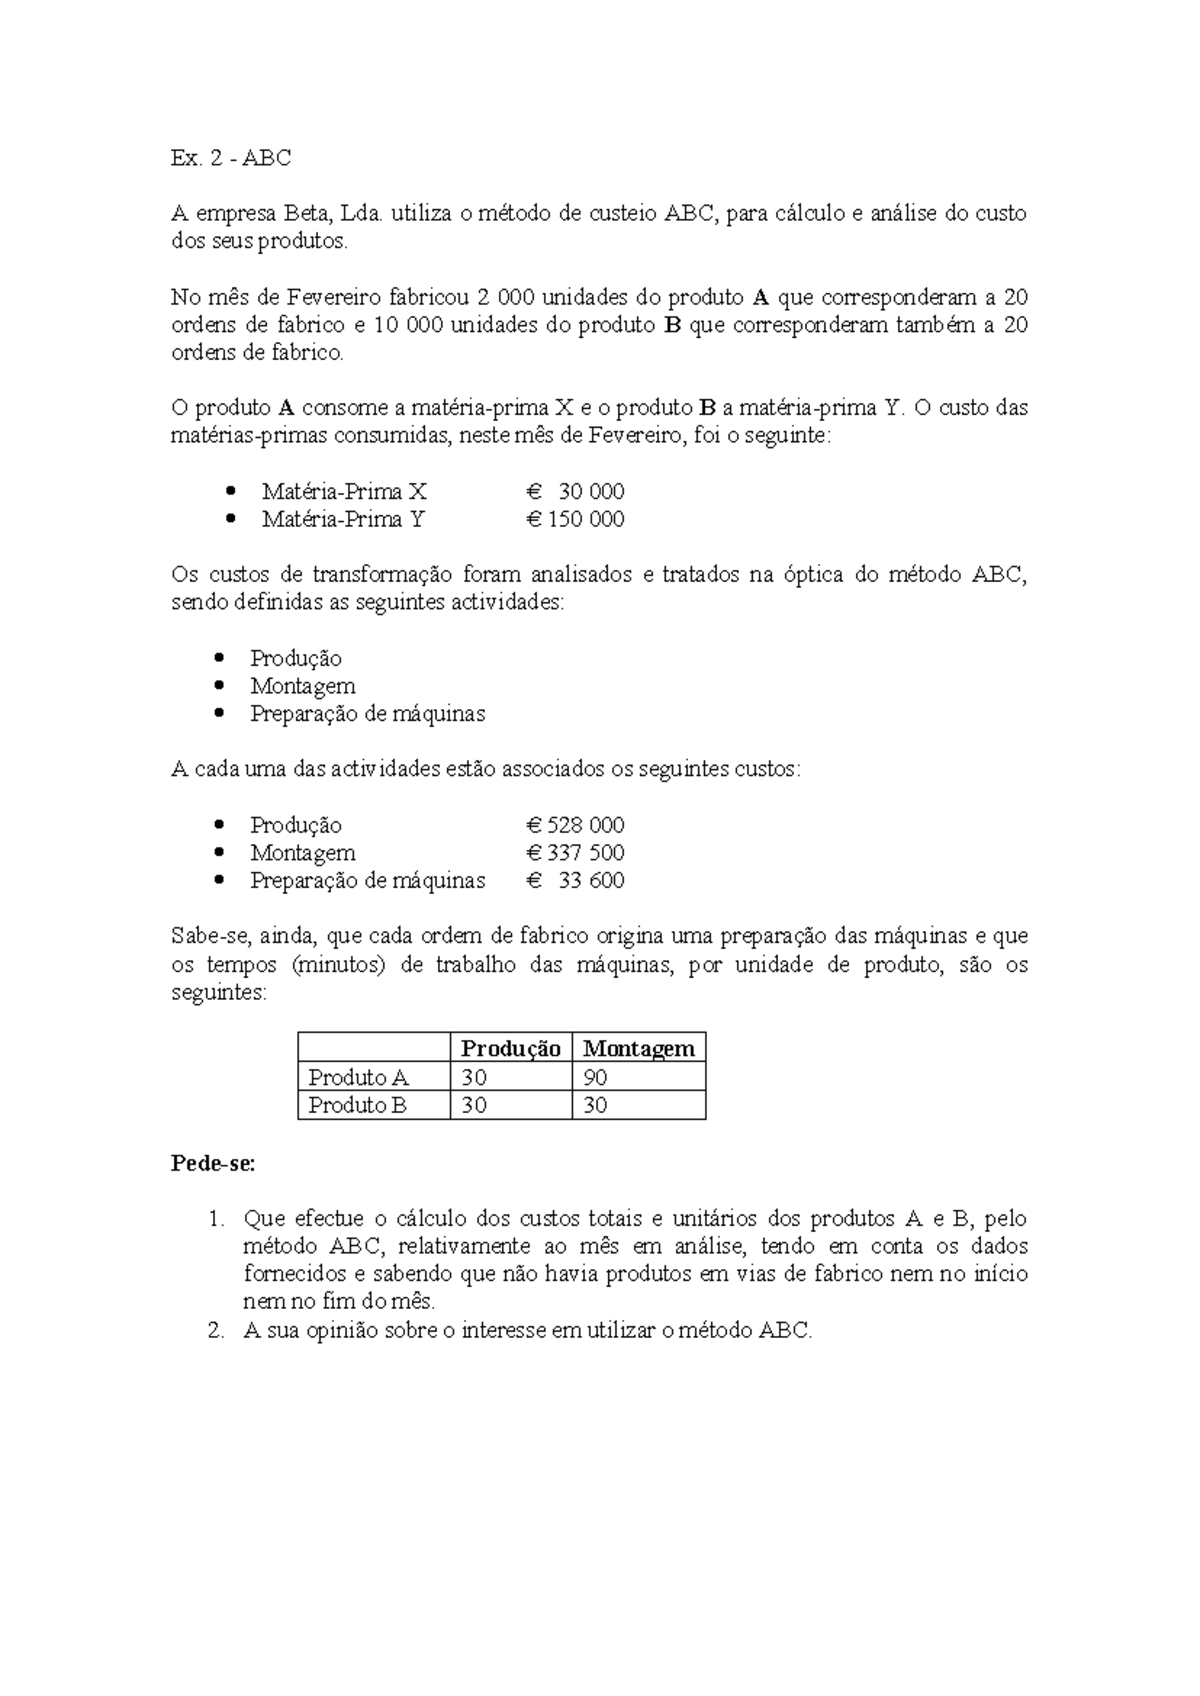
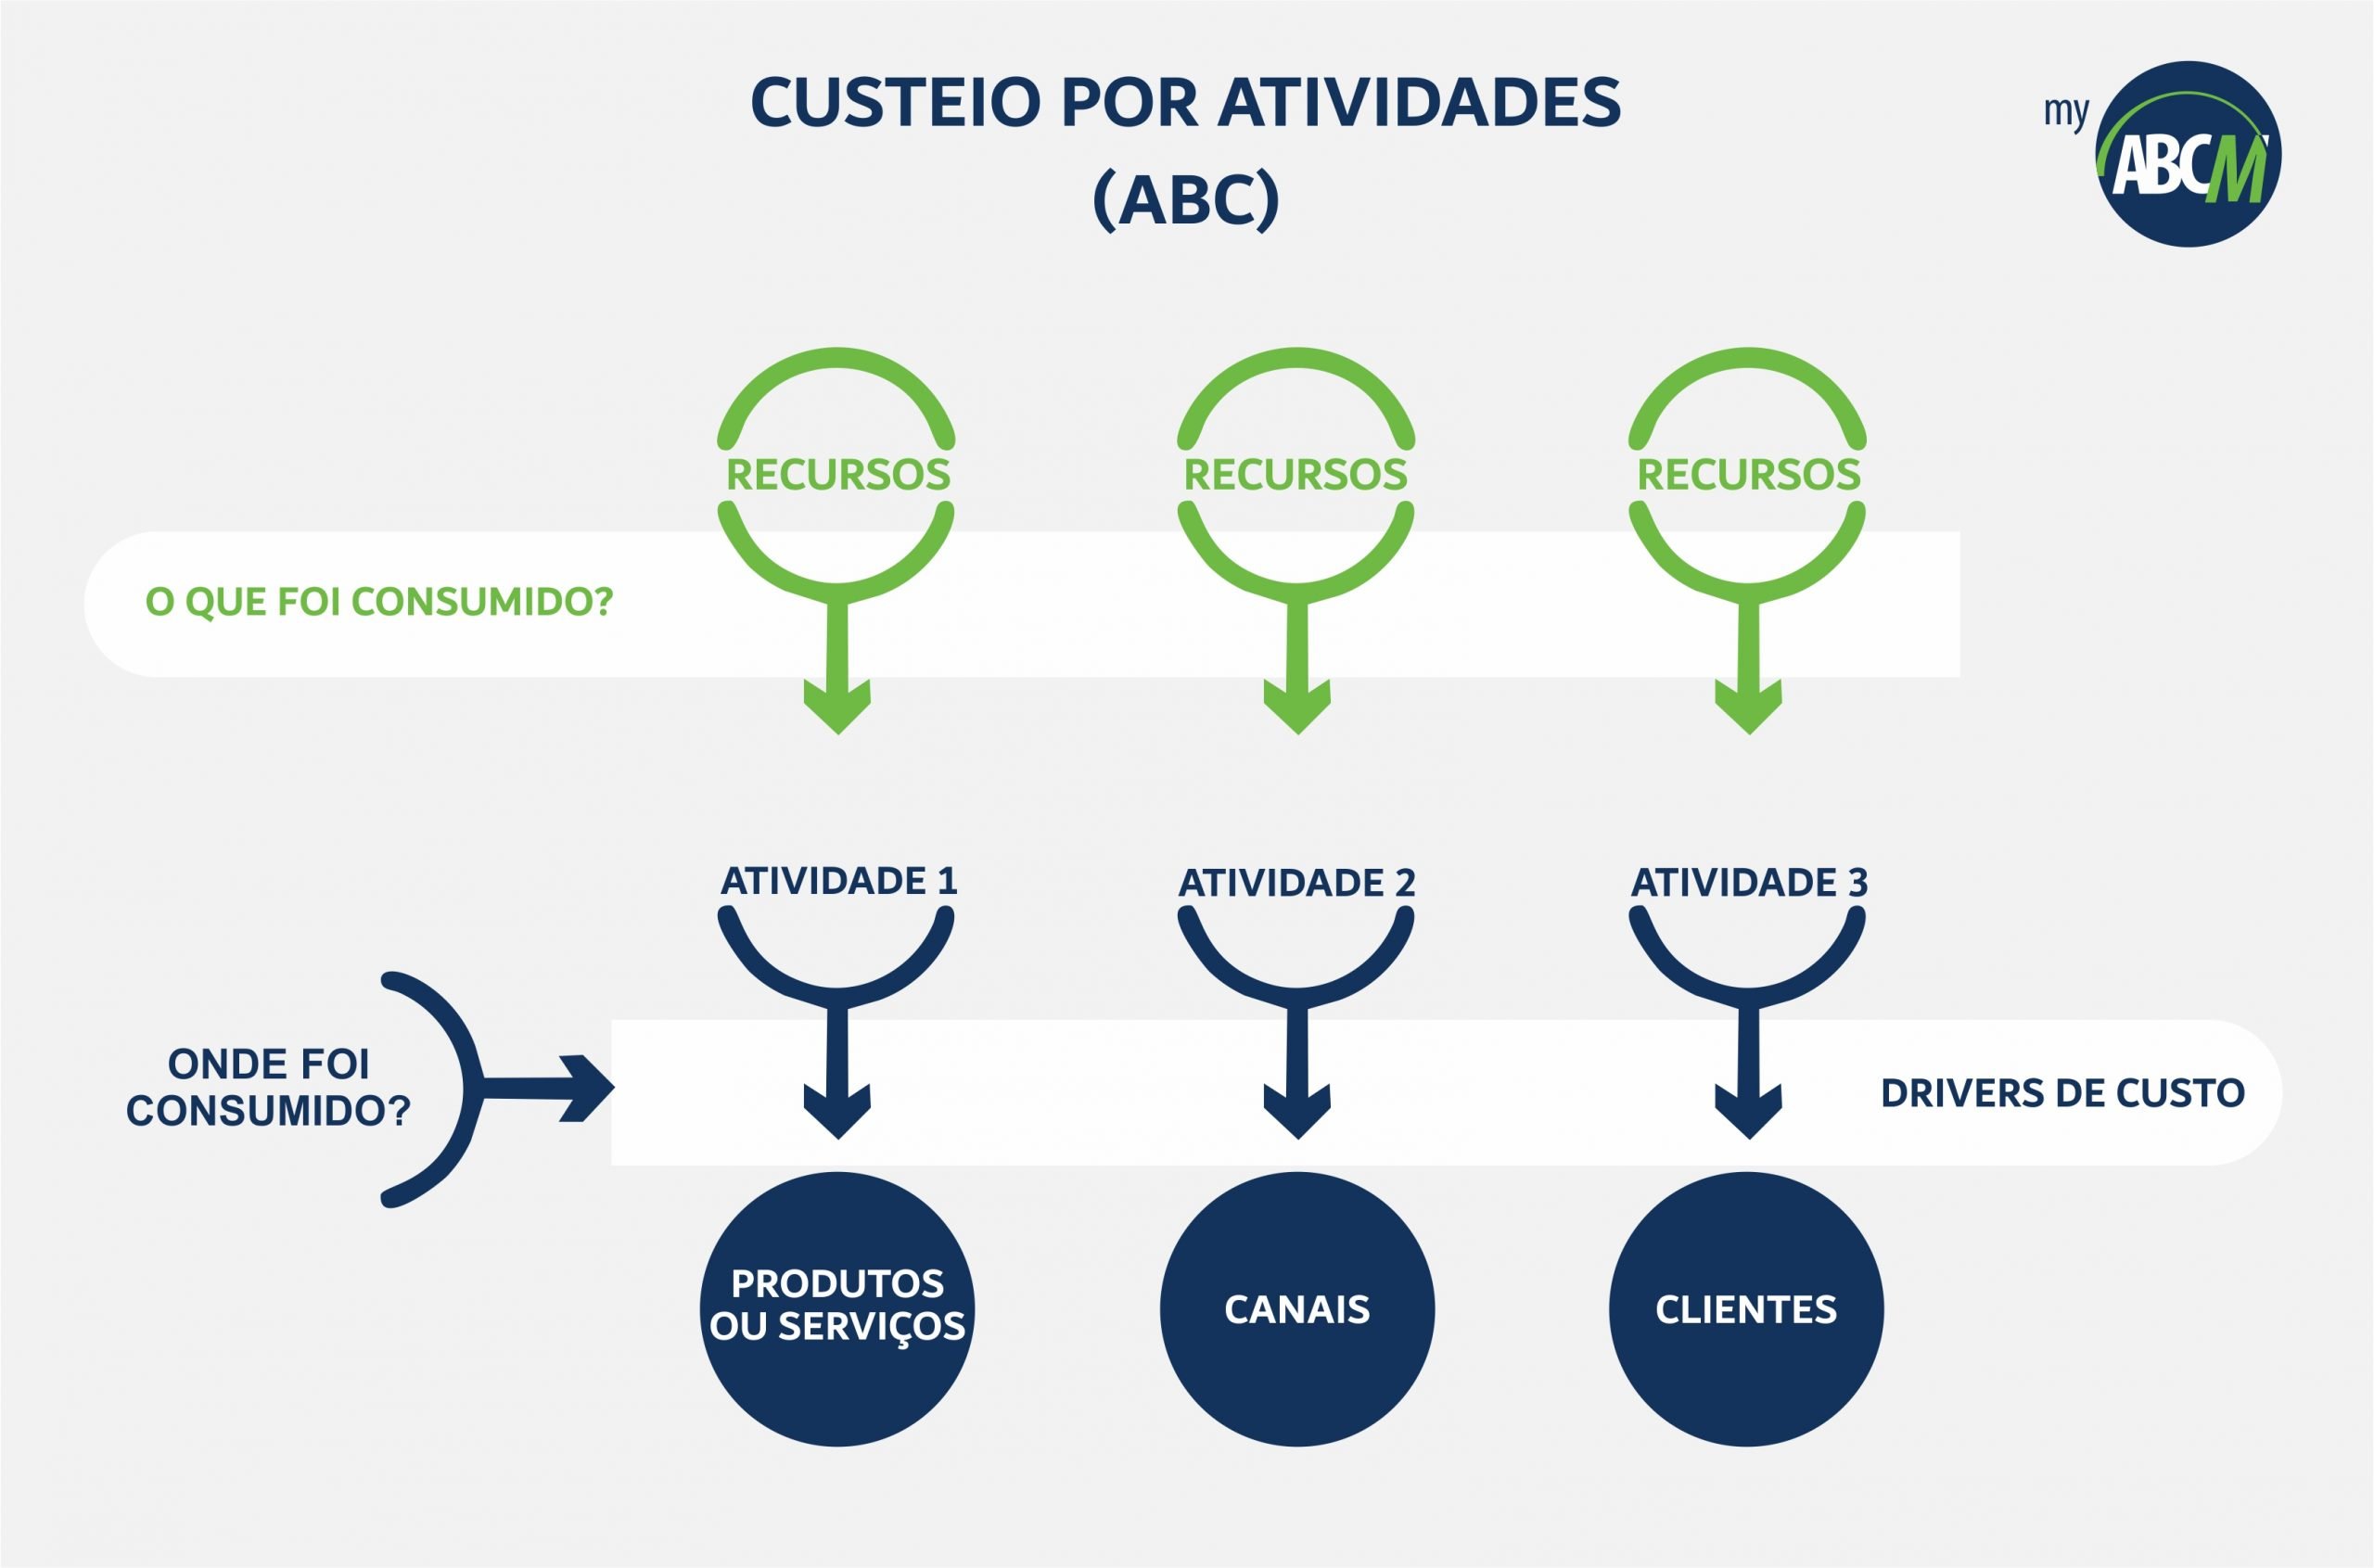
O marque a alternativa correta sobre o custeio pelo método abc exige primeiro saber o que ele realmente é e onde ele se diferencia dos outros métodos tradicionais. O ABC, sigla para Activity-Based Costing, ou Custeio Baseado em Atividades, é um método que atribui custos indiretos aos produtos ou serviços de forma mais precisa do que os sistemas tradicionais, que distribuem esses custos usando rates como horas de mão de obra direta ou horas máquina. No meu dia a dia, já vi varias vezes empresas confundirem ABC com simples categorização de despesas. Não é. A diferença fundamental está nos três pilares do método: os recursos são consumidos por atividades, e as atividades são consumidas pelos custos objetos (produtos, serviços, clientes). Ou seja, você nunca joga o custo indireto direto no produto. Você passa por uma atividade intermediária que consome esse recurso de forma mensurável.
marque a alternativa correta sobre o custeio pelo método abc
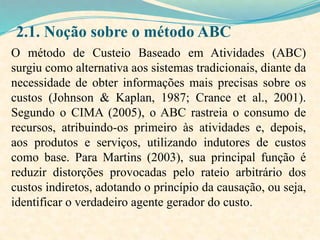
Quando a pergunta pede para marcar a alternativa correta, o primeiro erro comum é pensar que o ABC elimina custos fixos. Ele não elimina. O ABC apenas mostra de onde eles vêm e quem os consome. A alternativa correta geralmente aponta que o método utiliza múltiplos drivers de custo para alocar despesas indiretas, refletindo melhor a real relação de consumo entre atividades e produtos. Em provas e concursos no Brasil, vejo frequentemente questões como esta: "O custeio ABC baseia-se na ideia de que:". A resposta adequada seria algo como "os produtos consomem atividades e as atividades consomem recursos". Note que a palavra-chave aqui é consumo. Não é rateio, não é alocação arbitrária, é consumo mensurável por meio de um driver. Outro ponto que cai muito é a diferença entre custos diretamente atribuíveis e os que precisam passar pelo filtro das atividades. Custo direto, como matéria-prima específica de um produto, não entra no ABC. O ABC trata dos gastos que antes iam para um único centro de custo e depois eram divididos por uma taxa genérica. Com o ABC, aquele mesmo gasto é decomposto em atividades específicas como recebimento de material, configuração de máquina, inspeção de qualidade, suporte a clientes e assim por diante.
Como implementar na prática
Para colocar o ABC em funcionamento, você precisa seguir passos concretos. Primeiro, identifique as atividades principais do processo produtivo ou operacional. Depois, determine os custos de cada uma delas, formando pools de custos homogêneos. Em seguida, escolha o driver de custo mais adequado para cada pool. Por fim, calcule a taxa de atividade e atribua o custo ao objeto. Eu já trabalhei em uma operação onde o driver de custo para a atividade de preparação de máquina era o número de setups, enquanto para a atividade de controle de qualidade o driver era o número de inspeções. Quando trocamos a taxa tradicional de horas-máquina por esses drivers específicos, o custo unitário de um produto de pequeno lote aumentou 40% e o de um produto de grande lote caiu 25%. Isso é só um exemplo do que o ABC revela: produtos de baixa complexidade e alto volume frequentemente subsidiam os produtos de alta complexidade e baixo volume quando se usa custeio tradicional. O problema mais frequente que encontro é a dificuldade em coletar dados dos drivers. Muitas empresas tentam implantar ABC com estimativas visuais ouachismo gerencial. O resultado é um modelo tão impreciso que acaba sendo pior do que o método tradicional. Eu resolvi isso em uma ocasião dividindo a implementação em fases. Comecei com apenas cinco atividades e três drivers, validei os números por três meses antes de expandir para o resto da operação. Isso reduziu o tempo de coleta de dados em cerca de 60% nos primeiros meses.

Pontos de atenção
O ABC não é solução para tudo. Ele demanda tempo, dados confiáveis e compromiso da equipe. Em operações onde os custos indiretos representam menos de 15% do custo total, o ganho de precisão pode não justificar o esforço de implementação. Nesse cenário, um custeio tradicional bem estruturado pode ser suficiente e mais eficiente em termos de custo-benefício. Além disso, o ABC tem dificuldade em lidar com custos de capacidade ociosa. Quando há subutilização de recursos, o método tradicional de custeio por absorção tende a absorver parte desses custos nos produtos, enquanto o ABC, dependendo de como é estruturado, pode deixar essa ociosidade exposta como um custo separado. Isso é importante para a tomada de decisão, mas exige que a gerência entenda a diferença entre custo do produto e custo da capacidade não utilizada. Se o seu objetivo é apenas obter um custo médio aproximado para precificação externa, o ABC provavelmente é overkill. Para decisões estratégicas como mix de produtos, análise de rentabilidade por cliente ou avaliação de processos, ele se mostra muito mais útil. A alternativa correta sobre custeio ABC sempre será aquela que reconhece essa fronteira: precisão maior custando mais para implementar, com benefício que depende do uso que você faz das informações.
Galeria
-
Método de Custeio ABC by carlos claro on Prezi -
Método de Custeio Abc | PDF | Negócios -
Custeio ABC: Saiba tudo sobre o custeio baseado em atividades - MyABCM -
Slide de apontamentos Sobre o Metodo ABC.pptx

