Matematica Montante

O que é e como funciona na prática
A matemática montante é o conjunto de cálculos que você usa para descobrir o valor final de um investimento ou empréstimo com juros compostos. O montante é a soma do capital inicial mais os juros acumulados ao longo do tempo. Parece simples até você tentar aplicar isso em situações do dia a dia e perceber que pequenos detalhes podem distorcer completamente o resultado. A fórmula base é M = C × (1 + i)^t, onde M é o montante, C é o capital inicial, i é a taxa de juros por período e t é o número de períodos. O problema é que na prática a taxa nem sempre é mensal, o período nem sempre é inteiro, e as tabelas financeiras nem sempre batem com o cálculo manual. Eu já perdi pelo menos meia diária trabalhando em planilhas porque esqueci de converter uma taxa anual para mensal corretamente. O cliente tinha uma taxa de 12% ao ano e eu apliquei diretamente como se fosse mensal. O montante ficou absurdamente alto e ninguém percebeu no orçamento inicial.
Como calcular matematica montante passo a passo
Comece identificando o que você realmente precisa saber. Às vezes você quer o montante final, outras vezes quer descobrir quanto precisa investir agora para atingir uma meta, ou ainda precisa encontrar a taxa necessária. O cálculo muda dependendo do objetivo. Se o objetivo é achar o montante final, use a fórmula direta. Capital de 5.000 reais, taxa de 2% ao mês, prazo de 18 meses. O cálculo fica 5.000 × (1,02)^18. Isso dá aproximadamente 7.127 reais. Não é preciso complicar. Use uma calculadora científica ou planilha, mas tenha certeza de que a base e o expoente estão corretos. Se você precisa trabalhar com períodos não inteiros, como 18 meses e 15 dias, a coisa muda. A maioria das calculadoras financeiras lida mal com frações de período. A solução que eu uso é converter tudo para o menor denominador possível. No caso, 18,5 meses ou 37 quinzenas se o capitalização for semestral. Eu costumo padronizar sempre para o período de capitalização da taxa. Se a taxa é mensal, o tempo tem que ser em meses, mesmo que venha com fração decimal. 18,5 funciona perfeitamente no expoente.
Quando o problema é achar o capital inicial necessário para chegar a um montante desejado, você inverte a fórmula: C = M / (1 + i)^t. Um exemplo prático. Você precisa de 50.000 reais daqui a 3 anos com taxa de 8% ao ano. O capital necessário é 50.000 / (1,08)^3, que dá cerca de 39.692 reais.

Pegadinhas que ninguém conta
A primeira pegadinha é confundir taxa efetiva com taxa nominal. Muita gente usa a taxa nominal dividida pelo número de períodos sem ajustar para o efeito da capitalização mais frequente. Se você tem uma taxa nominal de 24% ao ano com capitalização mensal, a taxa efetiva mensal não é 2%. É (1,24)^(1/12) - 1, que dá aproximadamente 1,834% ao mês. A diferença parece pequena, mas em prazos longos o montante final pode variar em centenas de reais a mais ou a menos. A segunda pegadinha é o arredondamento em planilhas. Eu vi planilhas onde cada linha arredondava o saldo para duas casas decimais e no final o montante diferia em quase 4 reais do cálculo exato. O problema só apareceu na conferência contábil. A solução é manter pelo menos quatro casas decimais durante todo o cálculo e arredondar apenas no resultado final. Isso já resolve na maioria dos casos. Outro problema recorrente é a equivalência de taxas. Pessoas costumam achar que 10% ao trimestre é o mesmo que 30% ao ano. Não é. A taxa efetiva anual equivalente a 10% ao trimestre é (1,10)^4 - 1, que dá 46,41%. Em investimentos de médio e longo prazo, essa diferença é brutal. Sempre verifique se a taxa que você está usando é a efetiva do período de capitalização correto.
Ferramenta prática
Para quem quer algo pronto, eu recomendo construir uma planilha simples em vez de depender de aplicativos genéricos. Uma planilha bem feita leva cerca de 20 minutos para montar e depois economiza horas de trabalho repetitivo. Basta criar campos para capital, taxa, período e montante, usar a função PROPRIAMENTE para formatar os valores monetários, e aplicar a fórmula exponencial nativa do Excel ou Google Sheets. Eu costumo incluir colunas extras que mostram o montante mês a mês, o juros acumulado em cada período e o total de juros pago. Isso ajuda muito na hora de comparar cenários. Às vezes você precisa decidir entre um investimento com taxa menor mas capitalização mais frequente e outro com taxa maior mas capitalização semestral. A planilha revela a diferença real em poucos segundos.
Limitações reais
A matemática montante tradicional não lida bem com situações reais onde há aportes periódicos, correção monetária variável, ou taxas que mudam ao longo do tempo. Se você tem um financiamento com taxa variável que é reajustada anualmente, a fórmula simples não funciona mais. Nesses casos, o correto é simular período por período, atualizando a taxa e o saldo a cada evento. Outra limitação importante é que a fórmula assume capitalização composta contínua nas mesmas condições, o que na prática nem sempre acontece. Em alguns contratos de empréstimo, os juros são calculados sobre saldo devedor em tabela Price, enquanto em outros é tabela SAC. O montante final pode diferir significativamente entre os dois regimes, mesmo com taxa e prazo idênticos. Se o seu objetivo é apenas uma estimativa rápida para uma conversa informal, a fórmula direta resolve. Se precisa de precisão contábil ou financeira, invista tempo construindo uma simulação detalhada ou use uma ferramenta especializada. A diferença entre um resultado aproximado e um resultado exato pode ser a diferença entre tomar uma decisão boa ou ruim com o dinheiro de alguém.

Não existe atalho que substitua o entendimento do que está sendo calculado. Planilhas automatizadas podem esconder erros de formatação, unidades inconsistentes ou taxas mal convertidas. Sempre valide pelo menos dois pontos do cálculo manualmente antes de confiar no resultado final. Leva um minuto a mais, mas evita retrabalho que custa muito mais tempo no longo prazo.
Galeria
-

Como calcular o montante de juros compostos - matemática financeira ... -
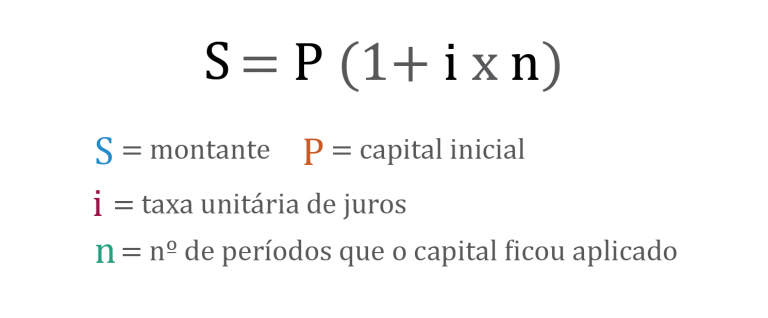
Como calcular o montante? - Matemática -

Montante nel regime a interesse semplice - Matematica finanziaria
