Melhor Banco Para Financiar Veículo 2024
Financiamento de veículos em 2024: o que funciona na prática
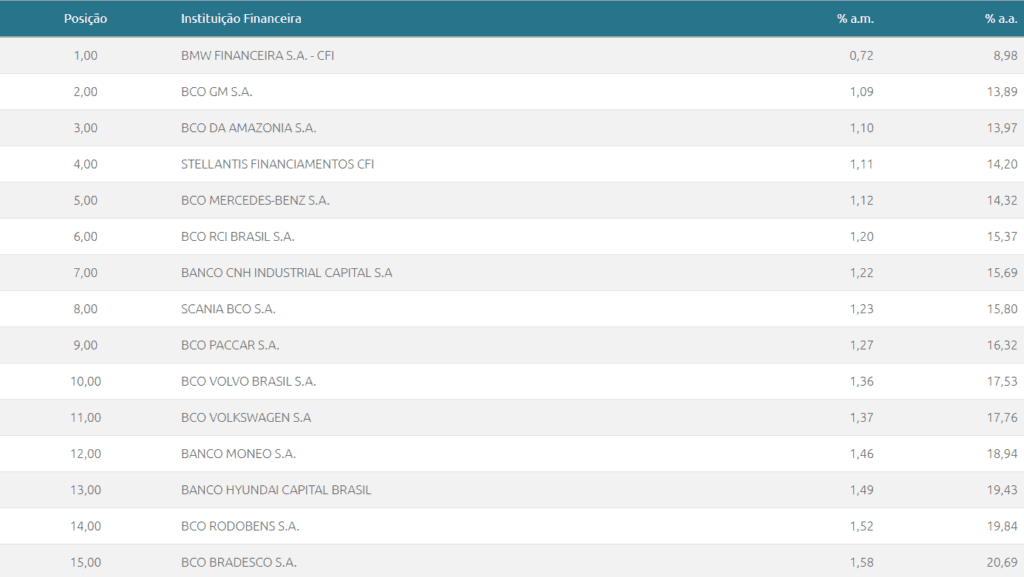
Escolher o melhor banco para financiar veículo 2024 não é simplesmente abrir o app e comparar taxas. O mercado mudou bastante nos últimos anos, e as propostas que aparecem na tela frequentemente escondem custos que só vêm à tona na hora da assinatura do contrato. Eu já passei por isso múltiplas vezes, ajudando clientes e analisando propostas, e a lição mais importante é que a taxa nomimal nunca conta a história inteira. Os bancos se dividem basicamente em dois grupos: as tradicionais instituições com agências físicas e os bancos 100% digitais. As tradicionais costumam ter taxas ligeiramente mais altas, mas oferecem mais flexibilidade em casos complexos, como financianamento de veículos usados com mais de cinco anos ou quando o comprador tem renda variável como fonte principal de receita. Os digitais vencem em velocidade e transparência, mas aplicam critérios de risco mais rígidos e têm menos margem para negociar. A taxa de juros é apenas um dos fatores. O que realmente diferencia uma proposta da outra são o CET (Custo Efetivo Total), as taxas administrativas, a possibilidade de carência, a multa por antecipação e se o banco exige produtos anexos como seguros e proteção financeira. Esses itens podem inflacionar o custo final em 15 a 30 por cento acima do que o anunciante mostra no folheto.
No meu caso, precisei resolver uma situação específica em que um cliente tinha score alto mas histórico recente de consignado ativo com outro banco. O sistema automatizado de duas grandes instituições rejeitou a proposta imediatamente, mesmo com a documentação impecável. A solução foi ir diretamente para uma agência presencial com um gerente de crédito que pôde fazer uma análise manual, explicando o cenário e solicitando uma reavaliação com base na capacidade de pagamento real, não apenas nos scores automatizados. Esse tipo de exceção raramente aparece nas simulações online, e é exatamente por isso que comparar apenas pelo site não adianta.
Como fazer a comparação que realmente importa
O processo prático funciona assim. Você deve coletar a proposta formal de pelo menos três bancos diferentes antes de tomar qualquer decisão. Proposta formal significa o documento assinado digitalmente com o CET detalhado, não apenas o resultado de uma simulação no site. A simulação é apenas uma estimativa. O CET é o que vai aparecer no contrato. Compare os seguintes pontos em tabela, lado a lado: Taxa de juros mensal e anual. Anotar os dois valores. A taxa mensal parece sempre menor, mas o efeito composte transforma isso em algo bem diferente ao longo de 48 ou 60 parcelas.
CET completo. O custo efetivo total é a métrica regulatória mais honesta disponível. Ele inclui juros, IOF, taxas administrativas, seguros obrigatórios e demais encargos. Se um banco mostra taxa baixa mas CET alto, desconfie. Tabelas de amortização. Peça a planilha completa com todas as parcelas. Os bancos oferecem isso gratuitamente quando você solicita a proposta formal. A Price e a SAC produzem perfis de pagamento radicalmente diferentes. Na Price, as parcelas começam mais altas e caem lentamente. Na SAC, começam mais baixas e sobem. Isso impacta diretamente o fluxo de caixa do comprador. Condições de antecipação. Verifique a multa progressiva ou fixa por quitação antecipada. Nos últimos dois anos, vários bancos introduziram multas de 2 por cento sobre o saldo devedor para operações antecipadas, o que pode anular completamente a economia de refinanceamento futuro.
Exigência de produtos anexos. Muitos bancos vinculam o financiamento a seguros de veículos e proteção de crédito. Alguns cobram valores fixos mensais, outros percentuais sobre o valor financiado. Isso encarece a operação e muitas vezes é difícil de cancelar depois.
Pontos cegos que ninguém comenta
Um dos problemas mais comuns é a aprovação condicional. O banco aprova o financiamento no sistema, mas a liberação do crédito depende da vistoria do veículo, da análise do documento do veículo e da conferência de restrições judiciais ou creditícias. Essa fase costuma levar de cinco a doze dias úteis, e muitos compradores não sabem disso. Eles acham que a aprovação final é imediata, ficam ansiosos e acabam aceitando propostas pior por pressa. Outro ponto importante é a avaliação do veículo pelo banco. Se o valor de mercado avaliado for inferior ao preço de venda combinado, o banco reduz o valor financiado e o comprador precisa cobrir a diferença em dinheiro à vista. Isso acontece frequentemente com veículos semiprados de concessionárias que praticam preços acima da tabela FIPE. O banco não negocia esse valor. É ou aceita ou desiste. Também vale mencionar que alguns bancos oferecem taxas promocionais para certos modelos ou fabricantes. Essas taxas são reais, mas normalmente válidas apenas para veículos novos, com prazo máximo de 36 meses e exigem entrada mínima de 30 por cento. Se seu perfil não se encaixa nesses requisitos, a taxa promocional simplesmente não se aplica.
Quando não financiar em 2024
O financiamento de veículo só faz sentido quando a taxa efetiva fica abaixo de 12 por cento ao ano. Acima disso, os números geralmente não compensam, especialmente considerando a depreciação do veículo. Um carro novo perde cerca de 15 por cento do valor no primeiro ano. Se você financia com taxa alta e vende o carro em dois anos, provavelmente ficará devendo mais do que o veículo vale. Para veículos usados com mais de oito anos, a alternativa mais racional é o crédito direto do consumidor com garantia do veículo, oferecido por algumas financeiras especializadas. As taxas são maiores, mas o valor financiado costuma ser mais próximo do valor real de mercado, o que reduz o risco de ficar endividado com um ativo que desvaloriza rapidamente. Se você tem dinheiro à vista e a taxa de financiamento supera a rentabilidade dos seus investimentos, não financie. A matemática é simples, mas emocionalmente difícil para muita gente. Dinheiro guardado rendendo 10 ou 11 por cento ao ano não justifica pegar um crédito a 18 por cento só para não usar a reserva.
Passo a passo resumido
Reúna os documentos básicos antes de começar: identidade, comprovante de renda dos últimos três meses, comprovante de residência e extrato de restrições no SERASA e SCPC. Ter tudo pronto desde o início elimina atrasos que parecem pequenos mas acumulam dias inteiros de espera. Solicite propostas formais em pelo menos três bancos. Prefira começar pelos digitais para ter uma linha de base rápida, e use essa referência nas negociações presenciais. Agências físicas ainda têm margem de negociação que sistemas automatizados não oferecem. Analise cada proposta com calma, focando no CET e não na taxa isolada. Calcule o custo total pago ao final de todas as parcelas. Subtraia desse valor o preço à vista do veículo. Esse é o verdadeiro custo do financiamento.
Assine apenas após entender todas as cláusulas de antecipação e multas. Leve uma pessoa de confiança para ler o contrato junto com você. A maioria dos problemas posteriores vem de detalhes que passaram despercebidos na pressa da aprovação. O mercado de financiamento automotivo em 2024 premia quem se informa com antecedência e desconfia de propostas boas demais para ser verdade. A taxa mais baixa no folheto raramente é a taxa que você vai pagar no final. O trabalho real está em ler o contrato, não em escolher o banco com o app mais bonito.
Galeria
-
Melhor financiamento de veículo [Ranking 2024] -
Qual o Melhor Banco para Financiamento de Veículos: Guia de Taxas ...
