Melhor Planilha De Controle Financeiro

A estrutura que realmente funciona
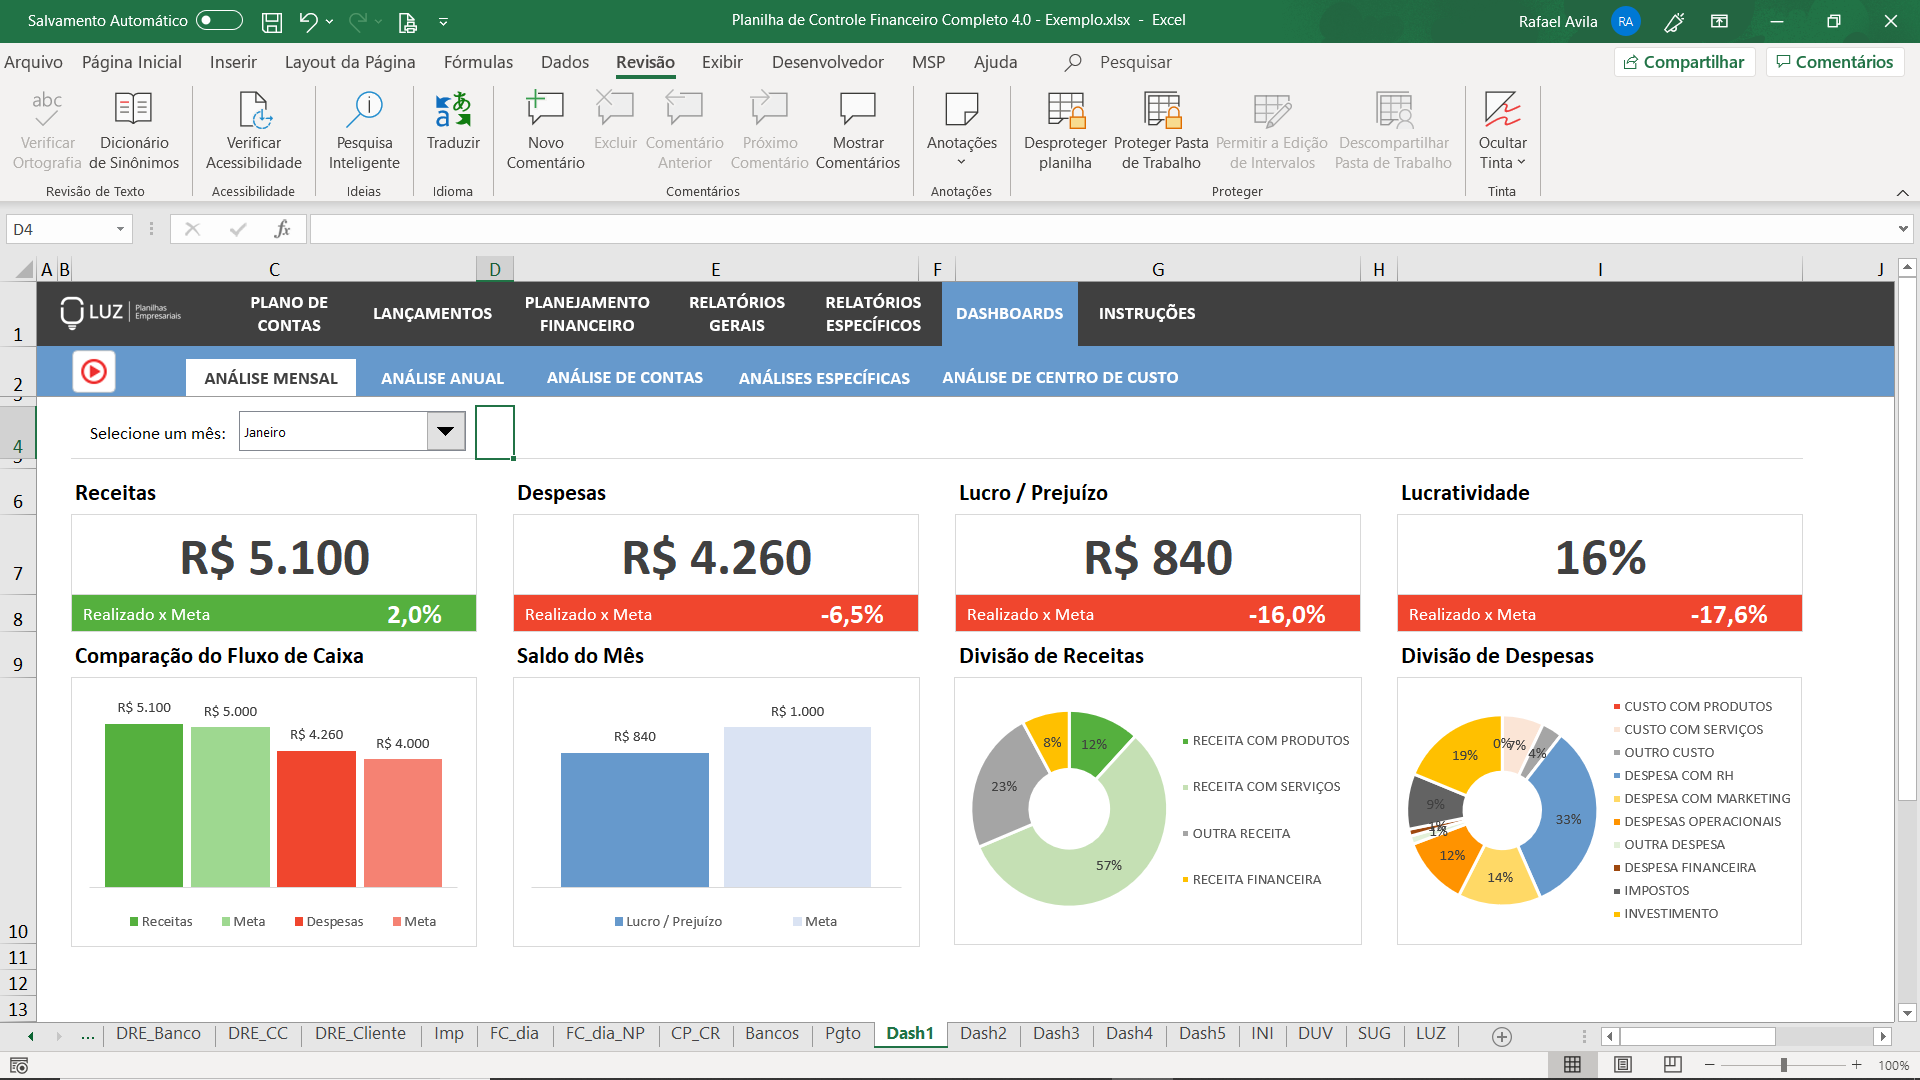
A maioria das planilhas de controle financeiro falha porque tentam fazer duas coisas ao mesmo tempo: registrar despesas e gerar relatórios visuais na mesma aba. Resultado? A planilha fica lenta, quebrada em três meses, e você para de usar. O modelo que eu uso tem quatro abas e não mais. Aba lanamentos, com colunas para data, categoria, subcategoria, valor, forma de pagamento, conta/banco, e uma coluna de observação curta. Aba categorias, listando cada uma com seu tipo (fixo, variável, eventual) e um limite mensal. Aba resumo, usando SUMIFS para agrupar por categoria e por mês, sem gráficos pesados. Aba banco, apenas para reconciliação com o extrato. É isso. SemDashboards, sem gráficos que demoram carregar, sem fórmulas aninhadas com DOZE IFs que ninguém entende quando dão erro.
Como montar a melhor planilha de controle financeiro do zero
Comece pela aba Lançamentos. Crie uma tabela formatada (Ctrl+T no Excel ou Cmd+T no Numbers) e adicione as colunas mencionadas acima. Deixe o formato de data fixo logo de cara para não ter dor de cabeça depois. Na aba Categorias, monte uma lista simples. Use validação de dados com base nessa lista para as células de categoria e subcategoria na aba Lançamentos. Isso evita digitação errada e garante que o SUMIFS funcione sem surpresas. Na aba Resumo, use SUMIFS para somar valores filtrados por categoria e por mês. Para o filtro de mês, uma coluna auxiliar com a função MÊS() na aba Lançamentos resolve sem precisar de tabelas dinâmicas pesadas.
Na aba Banco, coloque os extratos brutos. Rode uma comparação simples usando CONTAGEM.SE ou VLOOKUP para encontrar transações que não bateram. A reconciliação vira tarefa de cinco minutos em vez de uma hora de busca visual.
O problema que ninguémconta
Eu já montei planilhas completas para amigos e clientes que tinham renda variável. O cliente via o saldo "correto" na planilha porque usava a função SALDO() ou uma soma generalizada, mas esquecia que transferências entre contas não geram entrada nem saída real. A planilha mostrava um saldo R$ 2.300 maior do que o real por meses seguidos porque ele fazia transferência entre correntista e poupança toda semana e registrava como despesa em ambas. A solução foi simples: adicionar uma coluna "tipo de movimento" com as opções despesa, receita, transferência, ajuste. Transferências são exclusas do resumo financeiro. Só entram no resumo receitas e despesas de fato. Isso resolveu o problema e reduziu o tempo de fechamento mensal de uns 40 minutos para algo em torno de oito. Isso é importante porque a maior parte dos erros em planilhas financeiras não vem de fórmulas erradas. Vem de categoria mal definida ou de movimento mal classificado. A matemática quase sempre está correta. O que tá errado é o que entra na conta.
O que começarinhos sempre erram
O primeiro erro é misturar orçamento com registro. Quando você tenta controlar o gasto real e o orçamento planejado na mesma aba com fórmulas que comparam linha a linha, o arquivo vira um monstro. Separe. Aba Lançamentos para o registro puro. Aba Orçamento separada para as metas. Uma terceira aba mostra a diferença entre o realizado e o planejado. O segundo erro é criar categorias demais logo no início. Eu vejo gente com 87 categorias na primeira semana. Depois de dois meses, metade não tem nenhum lançamento e a outra metade tem movimentos espalhados que deveriam estar agrupados. Comece com dez a quinze categorias principais. Adicione subcategorias só quando o volume de lançamentos justificar. Se uma categoria nunca passou de três lançamentos em três meses, elimine ou junte com outra. O terceiro erro, e esse é silencioso, é não padronizar a escrita dos nomes. "Alimentação", "alimentacao", "Mercado", "supermercado". O SUMIFS vai tratar tudo como categorias diferentes. Use validação de dados e seja rigoroso. Cinco minutos de configuração economizam horas de limpeza mensal.
Limitações reais que ninguémannonucia
Planilha de controle financeiro manual tem um teto. Funciona bem para pessoas físicas que gastam entre R$ 1.500 e R$ 8.000 por mês e têm até três contas bancárias. Acima disso, o volume de lançamentos consome mais tempo do que o próprio controle gera de vantagem. Nesse caso, a recomendação é migrar para softwares especializados que fazem importação automática de extrato, como Kontoma, Organizz, ou até mesmo a funcionalidade de categorização automática do Nubank e Inter. Outro ponto onde planilha falha completamente é para quem tem renda variável complexa, múltiplas fontes de receita com datas irregulares, ou operações em moeda estrangeira. Nesse cenário, a planilha vira uma corveia diária de atualização manual que raramente acompanha a velocidade dos movimentos. O melhor caminho é uma ferramenta com API de conexão bancária integrada. Também há o problema da segurança. Planilha guardada no Google Drive ou OneDrive é conveniente, mas se você compartilhar o link com qualquer pessoa, ela tem acesso a dados financeiros completos. Use senhas, restrinja permissões de edição e faça backups semanais exportando para PDF ou CSV.
Um detalhe técnico que faz diferença
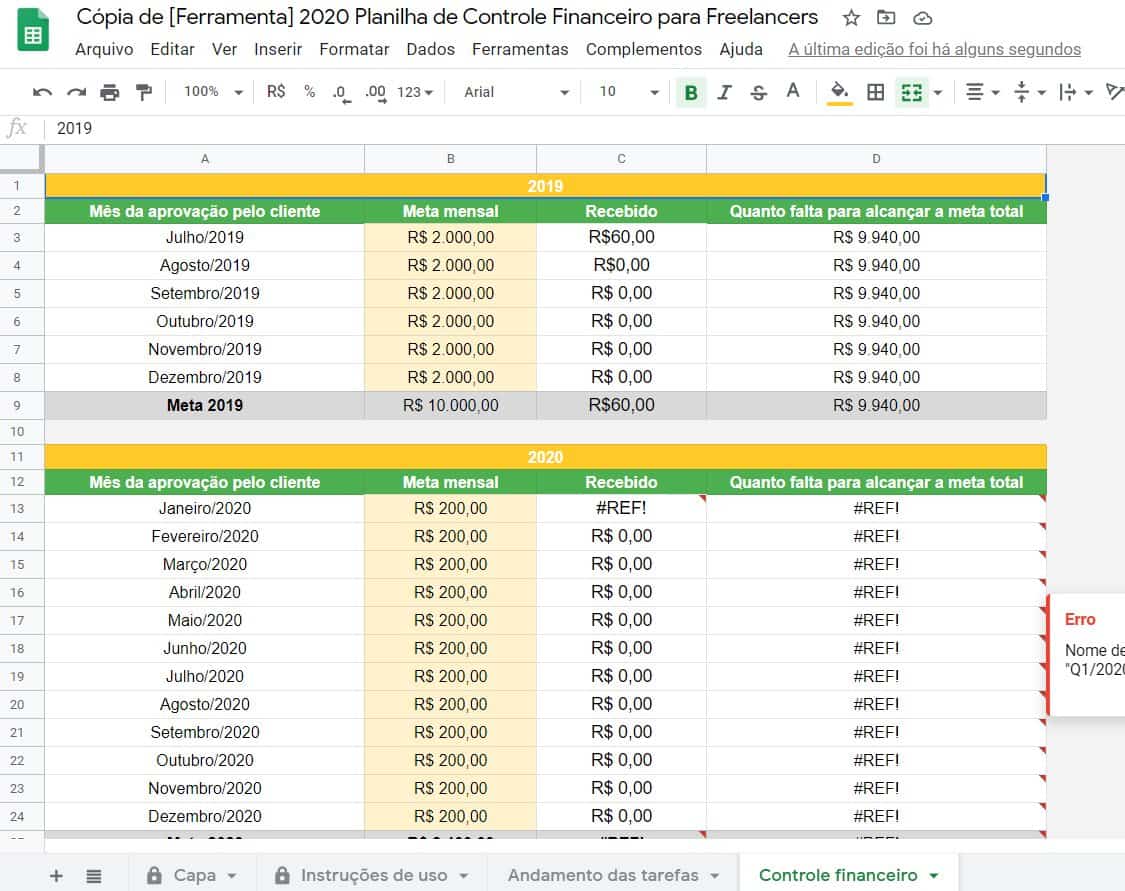
Use a função TABELA() no lugar de referências absolutas para faixas de dados. Quando você insere ou exclui linhas no meio da tabela, referências fixas como $A$2:$F$500 acabam puxando células vazias ou cortando dados. A função TABELA se ajusta automaticamente e mantém as fórmulas do resumo sempre alinhadas com os dados reais. Outro truque útil é congelar os painéis na parte superior e à esquerda. Quando você trabalha com mais de 300 linhas, perder a referência da categoria no cabeçalho é uma perda de tempo constante. Congelar painéis resolve isso em dois cliques.
onde baixar um modelo funcional
Se você quer um ponto de partida em vez de construir do zero, há templates gratuitos no site do Excel Brasil e no repositório público do Google Sheets comunitário. Procure por "planilha controle financeiro pessoal" e filtre pelos mais recentes. A maioria segue o padrão de quatro abas que descrevi aqui. O que eu recomendo é pegar qualquer modelo, abrir, e fazer o teste das três perguntas: a aba de lançamentos aceita uma inserção rápida sem quebra de fórmula? o resumo atualiza sozinho quando você adiciona um movimento novo? a reconciliação com extrato leva menos de dez minutos? Se a resposta for sim para as três, o modelo serve. Se não, descarte e reconstrua do zero com a estrutura descrita acima. Leva uns vinte minutos e depois nunca mais você perde tempo consertando fórmulas quebradas.
Conclusão
A melhor planilha de controle financeiro não é a mais bonita nem a mais completa. É a que você consegue manter usando por pelo menos seis meses consecutivos sem desistir no segundo mês. Simplicidade estrutural e consistência de registro valem mais do que qualquer recurso avançado que ninguém usa.
Galeria
-

Planilha de Controle Financeiro: 15 Tipos para Download Grátis -

Planilha De Controle Financeiro: 11 Opções Grátis Para Baixar! – RVWE
