Melhores Cartoes Milhas
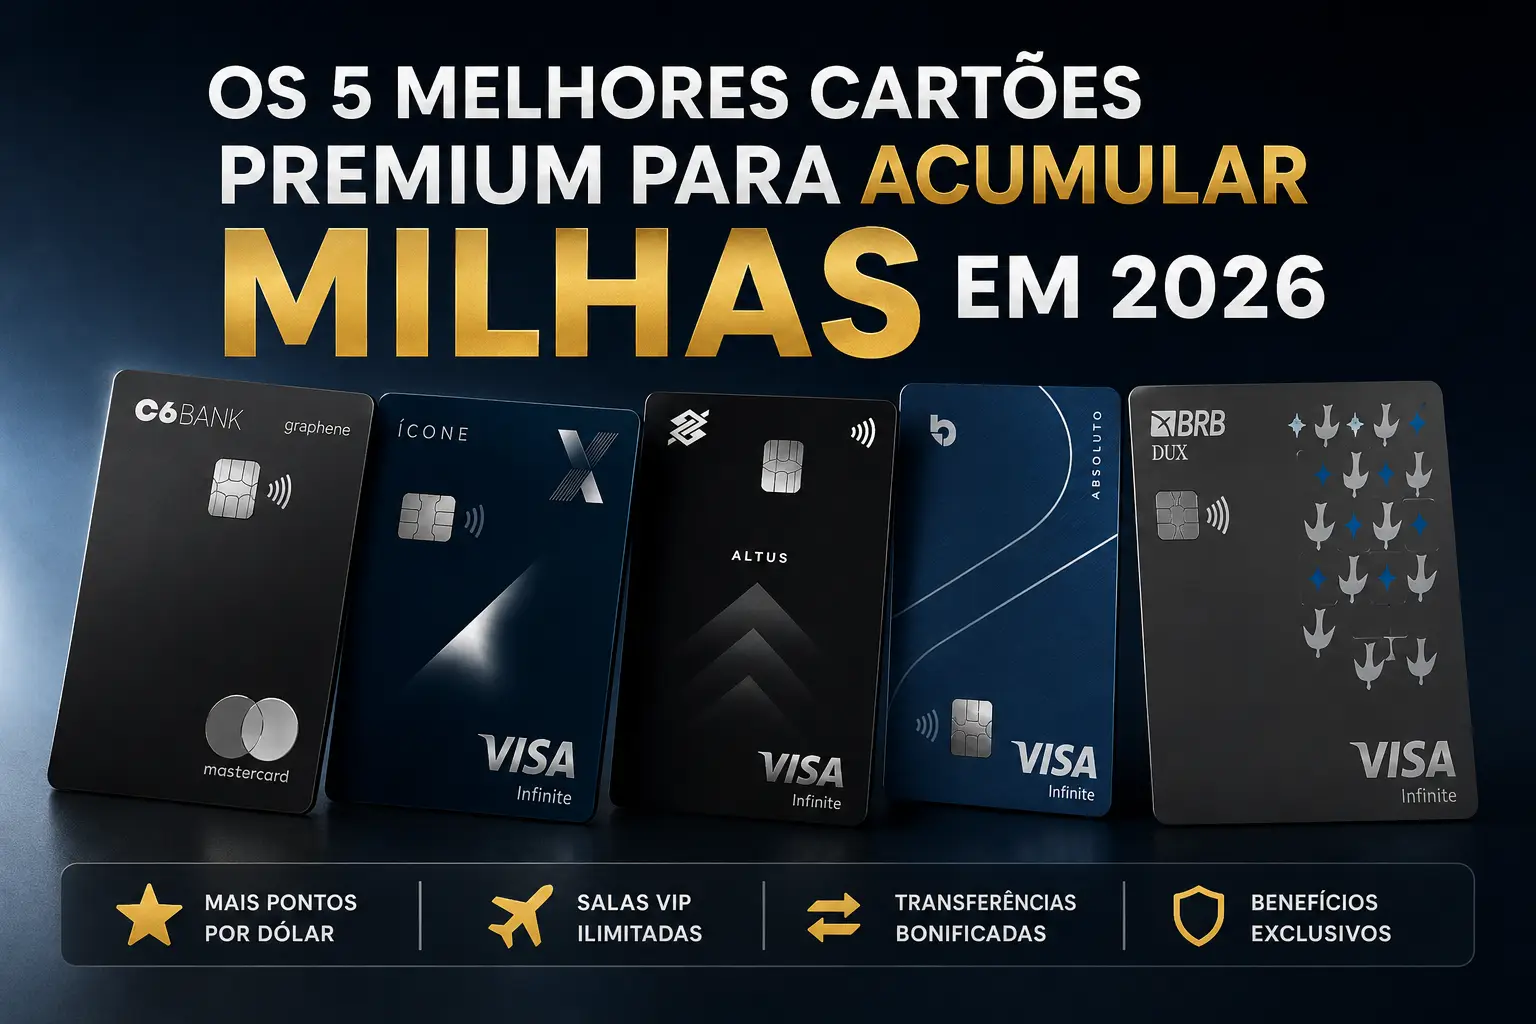
Cartões de milhas não são iguais. Saber isso te economiza uns três anos de frustração.
A maioria das pessoas seleciona cartão de milhas olhando só a promoção inicial. Ganhe 30 mil pontos se gastar X em 90 dias. Isso é relevante, mas é o menor dos problemas. O que realmente importa é a taxa de acúmulo recorrente, os parceiros aéreos com quem a operadora faz transferência e a flexibilidade de resgate. Cartão milhas bom é aquele que você continua usando depois que o bônus de chegada acaba. Se a resposta for "não vale a pena", você escolheu errado. Eu já perdi conta de quantas vezes vi gente migrar de um programa para outro achando que ia resolver. Migrou do Itaú Personnalité para Nubank Ultravioleta, trocou de parceiro aéreo, fez resgates piores e ainda pagou taxa de anuidade mais alta. O problema não é o cartão. É a falta de alinhamento entre onde você voa, quanto gasta mensalmente e qual programa aceita transferência direta sem surpresas. Existem categorias que se sustentam no longo prazo. Cartões com ganho fixo em todas as compras, cartões com bônus em categorias específicas, e cartões que oferecem pontos flexíveis transferíveis para múltiplos programas. Cada um tem um ponto cego. O cartao que acumula bem em viagens pode ter resgates ruins para passagens domésticas. O que tem transferência barata para latam pass pode ter anuidade alta. O que não cobra anuidade pode limitar seus parceiros de transferência.
Meu caso prático aconteceu em 2024. Tinha acumulado pontos num programa com parceria limitada e quando fui transferir para uma companhia sul-americana, a taxa de conversão era absurda. basically losing 35% dos meus pontos na transferência. A solução foi simples: parar de acumular naquele programa, mover o gasto diário para um cartão com transferências diretas e usar uma ferramenta de comparação de resgate antes de qualquer troca. A diferença entre transformar 50 mil pontos em uma passagem econômica versus uma business class depende quase inteiramente de você saber quais programas têm boa cotação naquela semana. Não adianta ter pontos se o resgate é ruim.
Como escolher o cartão certo
O primeiro passo é listar suas rotas aéreas. Se você voa sempre para o sul do Brasil, por exemplo, um cartão com parceria forte em LATAM ou Azul faz mais sentido do que um focado em gol. Se viaja muito para Estados Unidos ou Europa, programas com parceria em United, American ou Air France/KLM podem render mais. Anote também quantas milhas você gasta por mês em categorias normais: supermercado, combustível, compras online. Cartões com bônus nessas categorias pagam a anuidade mais rápido. O segundo passo é olhar a taxa de acúmulo efetiva. Muitos cartões anunciam "até 5 pontos por dólar" mas exigem limites de gasto ou categorias restritas. A taxa real costuma ficar entre 0,8 e 1,5 ponto por dólar nas categorias padrão. Cartões premium podem chegar a 3 pontos por dólar em viagem, mas cobram anuidade de R$800 a R$1.500. Calcule se o bônus compensa o custo fixo anual. Se você gasta menos de R$3.000 por mês, provavelmente não atinge o limiar de retorno positivo. O terceiro passo é verificar a política de transferência. Alguns programas transfere instantaneamente, outros levam de 2 a 5 dias úteis. Se você precisa de uma passagem urgente e o parceiro não faz transferência imediata, perde a promoção. Verifique também se há taxa de serviço na transferência. Às vezes o programa diz "transferência gratuita" mas cobra uma taxa fixa por operação.

Existem programas com regras de expiração de pontos. Se você não usa os pontos em 12 ou 24 meses, eles somem. Isso obriga você a ter um plano de resgate ativo. Programas sem expiração são mais seguros, mas costumam ter melhores taxas de acúmulo apenas em categorias específicas. A escolha depende do seu perfil de consumo e da sua disposição para gerenciar o saldo ativamente.
Programas e cartões com melhor custo-benefício em 2025-2026
Programas como LATAM Pass, Smiles e Azul Miles ainda dominam o mercado brasileiro. Cada um tem seus prós e contras. LATAM Pass oferece bom relacionamento com a aliança oneworld e resgates consistentes para destinos sul-americanos. Smiles tem parceira forte com a varig e boas ofertas sazonais. Azul Miles é competitivo para rotas domésticas e tem parcerias com companhias europeias. Cartões como Inter Mid, C6 Carbon, BTG Pactual Black e Nubank Ultravioleta aparecem frequentemente nas recomendações. O Inter Mid tem anuidade zero e ganha pontos em todas as compras, mas a taxa de acúmulo é baixa em categorias fora de viagem. O C6 Carbon oferece transferência direta para múltiplos programas, o que aumenta a flexibilidade. O BTG Pactual Black costuma ter melhores taxas em restaurantes e compras online. O Nubank Ultravioleta combina cashback e milhas, o que pode ser útil se você ainda não tem um parceiro aéreo definido. Cartões com milhas flexíveis, como os emitidos por operadoras que permitem converter pontos em múltiplos programas, tendem a ser mais resilientes. Você não fica preso a um único parceiro. Quando um programa sobe a tarifa de resgate, você transfere para outro. Quando um parceiro não tem assentos disponíveis, você usa outro. Essa flexibilidade é o que diferencia cartões que permanecem úteis de cartões que viram letreiros de gaveta.
Dicas práticas que ninguém conta
Primeiro, configure alertas de expiração de pontos. Alguns programas enviam notificação, outros não. Se você não configurar manualmente, esquece e perde meses de acumulação. Segundo, use calculadoras de resgate antes de qualquer transferência. Sites como AwardFlightExplorer e PontosMilhas mostram a cotação em tempo real. Terceiro, não transfira todos os pontos de uma vez. Mantenha uma reserva mínima para emergências, como mudanças de data ou cancelamentos de última hora. Quarto, acompanhe promoções de bônus de transferência. Às vezes o programa oferece 30% a mais de pontos ao transferir. Ficar na espera de 2 semanas pode significar milhares de pontos a mais no final. O quinto ponto é o mais importante: não acumule pontos apenas para acumular. Pontos sem plano de resgate são dinheiro parado. Defina uma meta concreta antes de começar a usar o cartão. Quanta passagem você quer pagar? Para onde? Quando? Se você não tiver essa resposta, vai terminar com um saldo alto e nenhuma utilidade prática.
Quando usar cashback em vez de milhas
Existem situações em que milhas não são a melhor opção. Se você viaja pouco, se suas rotas são sempre as mesmas e os preços das passagens variam muito, o cashback oferece previsibilidade. Um cartão que devolve 1,5% em todas as compras, sem taxas de anuidade alta e sem depender de parceria aérea, pode ser mais simples e mais lucrativo no longo prazo. O cálculo é direto: gaste R$5.000 por mês, receba R$75 de cashback, acumule R$900 por ano. Compare isso com acumular milhas e tentar resgatar uma passagem que pode estar esgotada ou com taxa de conversão desfavorável. Se você decide ir para milhas, escolha um programa com boa liquidez de resgate. Isso significa que assentos estão disponíveis com frequência e que a cotação de pontos por milha é estável. Programas com alta rotatividade de assentos e tarifas transparentes são os que merecem seu tempo.
Erros comuns que fazem cartão de milhas não valer a pena
O erro mais frequente é escolher cartão só pelo bônus de chegada. Você recebe 30 mil pontos, usa por três meses, e depois abandona porque a taxa de acúmulo recorrente é péssima. Outro erro é não considerar a taxa de anuidade. Cartões premium cobram caro e só valem a pena se o retorno superar esse custo. Calcule se o bônus anual de points supera a anuidade. Se não superar, o cartão não paga o preço. O terceiro erro é ignorar a política de transferência. Às vezes o programa permite transferência para um parceiro, mas cobra taxa. Às vezes a transferência leva dias e você perde uma promoção. Verifique tudo antes de decidir. O quarto erro é não ter um plano de resgate. Acumular sem destino é igual a juntar dinheiro para uma compra que nunca acontece.
Conclusão prática
Cartões de milhas são ferramentas, não soluções mágicas. Funcionam quando você alinha gasto, parceiro aéreo e plano de resgate. Não funcionam quando você acumula por acumular ou segue apenas o bônus de chegada. Escolha com base em rotas, categorias de gasto e flexibilidade de transferência. E acima de tudo, tenha um objetivo concreto antes de abrir a conta. Sem isso, o cartão vira mais uma fatura no final do mês.

Galeria
-

» Melhores cartões para acumular milhas -

Melhores cartões de crédito para acumular milhas e viajar em 2023
