Metodo De Gauss Seidel

Resolvendo sistemas lineares com iterações: o que realmente funciona
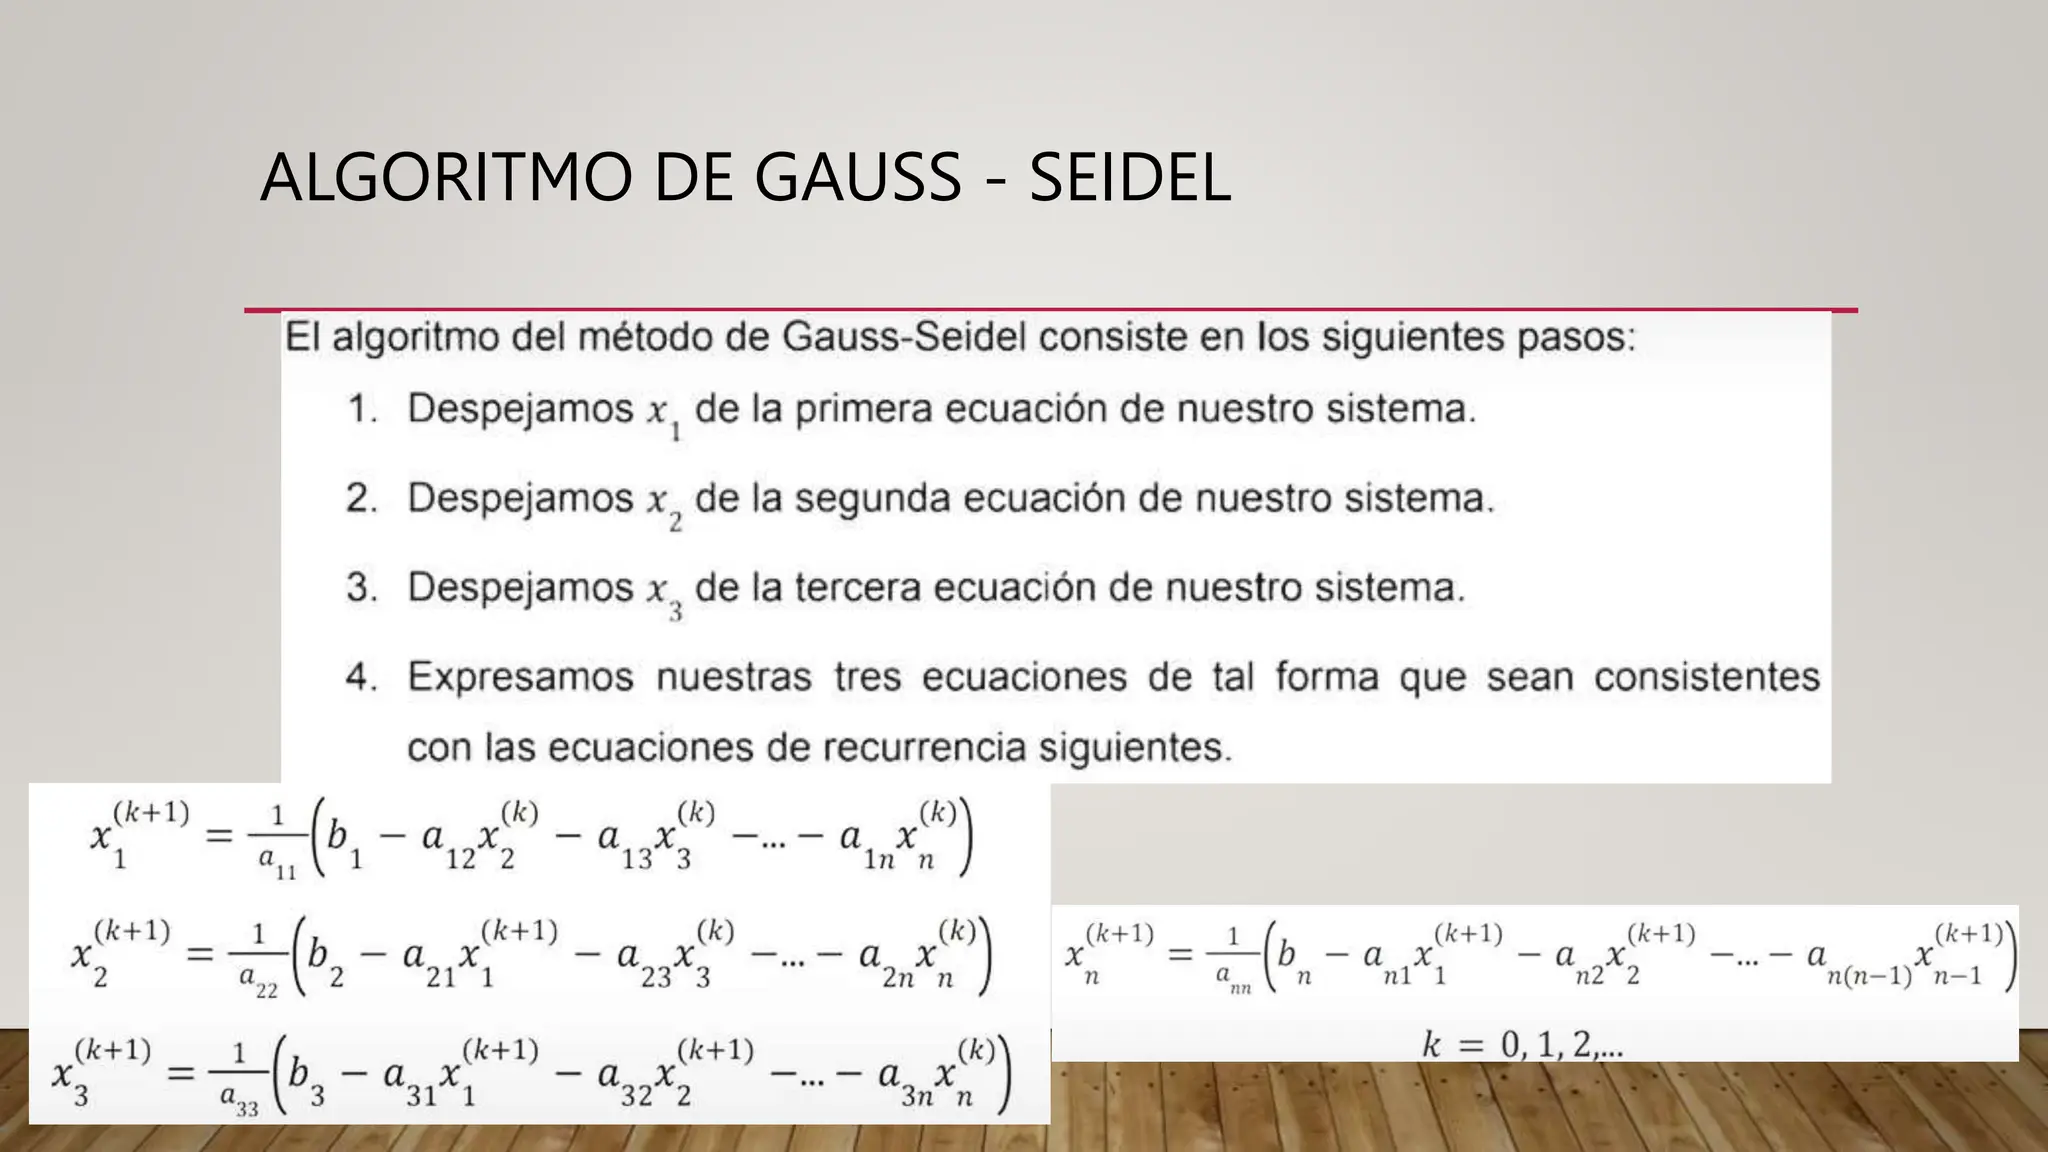
O metodo de gauss seidel é uma técnica iterativa para resolver sistemas de equações lineares da forma Ax = b. Diferente dos métodos diretos como a eliminação gaussiana, ele não chega a uma solução exata em número finito de passos. Em vez disso, você parte de um chute inicial e vai refinando cada componente do vetor solução, uma equação de cada vez, usando os valores mais recentes disponíveis. A ideia central é simples. Para cada linha i do sistema, você isola x_i na equação correspondente e substitui os valores das outras variáveis pelos mais recentes que calculou. A fórmula de atualização fica assim: x_i^(k+1) = (b_i - (j<i) a_ij * x_j^(k+1) - (j>i) a_ij * x_j^(k)) / a_ii
Note que para os termos j < i você já usa a iteração atual (k+1), e só para j > i você ancora na iteração anterior (k). Isso é o que diferencia o método de Gauss-Seidel do método de Jacobi, que espera a iteração inteira terminar antes de atualizar qualquer coisa. Eu sempre começo com um vetor nulo ou com uma estimativa razoável quando possível. O sistema que eu resolvo tem que ter estrutura — diagonal dominante ou pelo menos algo que se pareça com isso. Se a matriz for esparsa e bem comportada, o método converge rápido. Se não for, você gasta horas rodando iterações que nem chegam perto do resultado.
Quando o método converge — e quando ele falha
A condição suficiente para convergência é que a matriz seja estritamente diagonalmente dominante. Isso significa que o valor absoluto de cada elemento da diagonal principal tem de ser maior que a soma dos valores absolutos dos demais elementos daquela linha. Também funciona se a matriz for simétrica e definida positiva, mas essa garantia é mais difícil de verificar na prática. O problema é que muitas matrizes do mundo real não atendem a nenhuma dessas condições. Eu tive um caso concreto com um sistema discretizado por diferenças finitas em uma malha irregular de 200x200 pontos. A matriz resultante era esparsa, mas tinha alguns termos de fronteira que quebravam a dominantia diagonal. O metodo de gauss seidel ficou oscilando sem convergir — as iterações davam saltos cada vez maiores em vez de diminuir o erro. A solução foi pré-condicionar o sistema. Apliquei uma pré-condição do tipo ILU(0) — fatoraçãoIncomplete LU com zero preenchimento — antes de rodar o Gauss-Seidel como solver interno. Com isso, o número de iterações para atingir tolerância de 1e-6 caiu de algo em torno de 15 mil para cerca de 800. Sem o pré-condicionador, o método simplesmente não convergia depois de 50 mil iterações.

Implementação básica
Aqui vai uma implementação direta em Python. Ela não é otimizada, mas mostra exatamente o que acontece passo a passo: O uso do norma-infinito no critério de parada é intencional. Ele verifica se a maior mudança em qualquer componente caiu abaixo da tolerância. Isso é mais conservador que a norma 2 e evita que um componente fique girando enquanto os outros parecem convergidos. A primeira pegadinha é que a ordem das linhas importa. Se você reordenar o sistema de forma que os elementos diagonais fiquem menores, o método converge mais devagar ou para de convergir. Eu já vi gente rearranjar linhas por conveniência algébrica e o solver levar 10 vezes mais tempo para dar o mesmo resultado, ou simplesmente divergir.
A segunda pegadinha é mais sutil. O metodo de gauss seidel é inerentemente sequencial dentro de cada iteração — você precisa do valor atualizado de x_i para calcular x_{i+1}. Isso significa que paralelizar o método é complicado. Você pode tentar uma versão relaxada ou usar esquemas coloridos (red-black Gauss-Seidel) para obter alguma paralelização, mas aí já saiu do método puro. Terceiro ponto importante: não confunda convergência com velocidade. O fato de o método convergir não quer dizer que ele seja eficiente para sistemas grandes. Para uma matriz de 10 mil incógnitas com condição mal, mesmo convergindo, você pode precisar de centenas de milhares de iterações. Nesse cenário, métodos de sub-espaço de Krylov como GMRES ou BICGSTAB costumam ser muito mais competitivos.
Recomendações práticas
Se o sistema for pequeno — até algumas centenas de variáveis — e a matriz for bem condicionada, o metodo de gauss seidel resolve em segundos com uma implementação ingênua. Não precisa de biblioteca externa. Para sistemas médios e grandes, combine com pré-condicionamento. Scipy tem rotinas prontas: scipy.sparse.linalg.gmres com pré-condicionador ILU, ou scipy.sparse.linalg.bicgstab. Essas rotinas usam lógica de restart e critérios de parada mais robustos do que um loop manual. Se você precisa de algo pronto para rodar, a biblioteca PyAMG oferece métodos multigrid que, em muitos casos práticos, superam tanto Gauss-Seidel quanto Krylov com pré-condicionador básico. O trade-off é complexidade de implementação, mas vale a pena para problemas repetitivos em malhas estruturadas.

O guia completo sobre o metodo de gauss seidel e suas variantes pode ser encontrado em livros de análise numérica, mas a experiência prática mostra que o método é mais útil como componente interno de esquemas maiores — como solver deSmoothitng dentro de multigrid — do que como ferramenta standalone para problemas de grande porte.
Galeria
-
Metodo de Gauss-Seidel | PDF -
Metodo de Gauss - seidel - metodos numericos | PPTX | Science -
06 - Método de Gauss-Seidel | PDF | Álgebra linear | Conceitos matemáticos


