Meu Cartão De Crédito É Uma Navalha

O que é e como funciona na prática
O conceito de meu cartão de crédito é uma navalha se refere a usar o limite do cartão como uma linha de crédito rotativo disfarçado, ou seja, transformar o espaço disponível no cartão em dinheiro vivo ou em quitação de contas sem passar pelo crédito pessoal tradicional. No Brasil, isso acontece de várias formas que os bancos oferecem abertamente, mas que a maioria das pessoas não conhece as armadilhas associadas. A primeira coisa que todo mundo aprende errado: o cartão de crédito nunca é gratuito para isso. Cashback, milhas, taxas de antecipação de recebíveis — tudo tem um preço. O que diferencia quem sai ganhando de quem afunda é entender exatamente onde está a taxa implícita em cada operação. Vou explicar do jeito que funciona na vida real, não da forma que o banco coloca no folheto. Quando você pega o dinheiro do cartão, existem basicamente três caminhos. O primeiro é o saque em dinheiro ou "crédito em conta". Você pede ao banco que transfira um valor da sua fatura ou do seu limite para sua conta corrente. A taxa média varia entre 8% e 14% ao mês em muitos bancos populares. É caro. Muito caro. O problema é que as pessoas olham a taxa mensal e acham aceitável, mas não convertem para o Custo Efetivo Total com juros compostos acumulados. Se você esquecer de pagar uma parcela e rolar para o mês seguinte, o saldo devedor cresce exponencialmente.
O segundo caminho é a antecipação de recebíveis do cartão. Em vez de sacar, você vende suas compras parceladas futuras ou seu limite de fatura por um valor à vista com desconto. Os bancos chamam de "antecipação de fatura" ou "desconto de duplicatas". As taxas aqui costumam ser menores, algo entre 2% e 6% ao mês, dependendo do perfil de crédito. Esse é o método mais econômico se você precisa de liquidez imediata e já tem compras no cartão que ainda não venceram na fatura. O terceiro caminho, e o que as pessoas menos consideram, é usar o cartão como ferramenta de gestão de fluxo de caixa com rodízio controlado. Você coloca despesas operacionais no cartão, pagas a fatura total no vencimento, e repete. O cartão funciona como um empréstimo sem juros porque você paga tudo antes do corte. Isso só funciona se você tiver disciplina financeira e reservas de emergência para cobrir eventualidades. Se você depender dessa margem todo mês e houver uma despesa inesperada, o mecanismo quebra e você cai no rotativo. Tenho um caso concreto que ilustra bem onde as coisas dão errado. Eu estava gerenciando o fluxo de caixa de uma pequena operação comercial há alguns anos. Tinha um fornecedor que sempre cobrava à vista, mas meu cliente final pagava em 30 dias. Usei o cartão para cobrir essa lacuna. Funcionou por quatro meses. No quinto mês, o cliente final atrasou duas semanas. O cartão já estava com 87% do limite ocupado, a fatura veio alta e eu não tinha margem para pagá-la integralmente. O banco aplicou juros do rotativo sobre o valor total, não apenas sobre o valor que excedeu. Eu devia cerca de R$ 4.200 e em dois meses o saldosubiu para R$ 5.100. A lição prática é simples: nunca use o cartão como solução permanente para um problema de fluxo de caixa. Ele serve para lacunas de até 15 dias no máximo. Acima disso, o custo financeiro destrói a operação.
Outro detalhe que quase ninguém considera: a composição de taxas. Quando você faz antecipação de recebíveis, o banco cobra uma TAR (Taxa de Administração de Recebíveis) mais juros. Muitos clientes veem apenas a TAR no contrato e acham que é barato. Na prática, o custo efetivo anual pode ultrapassar 80% a.a. quando todos os encargos são somados. Sempre peça a planilha completa de encargos antes de assinar qualquer antecipação. Se você está começando a explorar essa possibilidade, a regra mais importante é calcular o Custo Efetivo Total antes de qualquer operação. Não confie na taxa promocional que aparece na tela. Exija o CET por escrito. Se o banco se recusar a fornecer, não faça a operação. A maioria dos bancos menores e fintechs oferece melhores condições nesse segmento porque precisam competir com os grandes, mas as taxas variam muito de instituição para instituição. Uma alternativa que funciona melhor para a maioria das pessoas é o crédito pessoal tradicional. Mesmo com taxas mais altas na superfície, o crédito pessoal tem amortização previsível, sem surpresas no rotativo e sem complicações com scoring que podem bloquear operações de antecipação de forma arbitrária. Se você precisa de dinheiro com frequência, fazer um consignado ou um crédito pessoal com garantia é financeiramente mais seguro do que girar o cartão indefinidamente.

O cartão de crédito como ferramenta financeira é útil quando usado dentro dos parâmetros para os quais foi criado. Quando se transforma na principal fonte de liquidez, o custo oculto começa a comer o orçamento de forma silenciosa. Entender isso faz toda a diferença entre usar o cartão como alavanca e usar como muleta.
Galeria
-

“O meu cartão de crédito é uma navalha…” | Cadê o Decoro? -
Seu cartão de crédito é uma navalha? - Brasilvest -
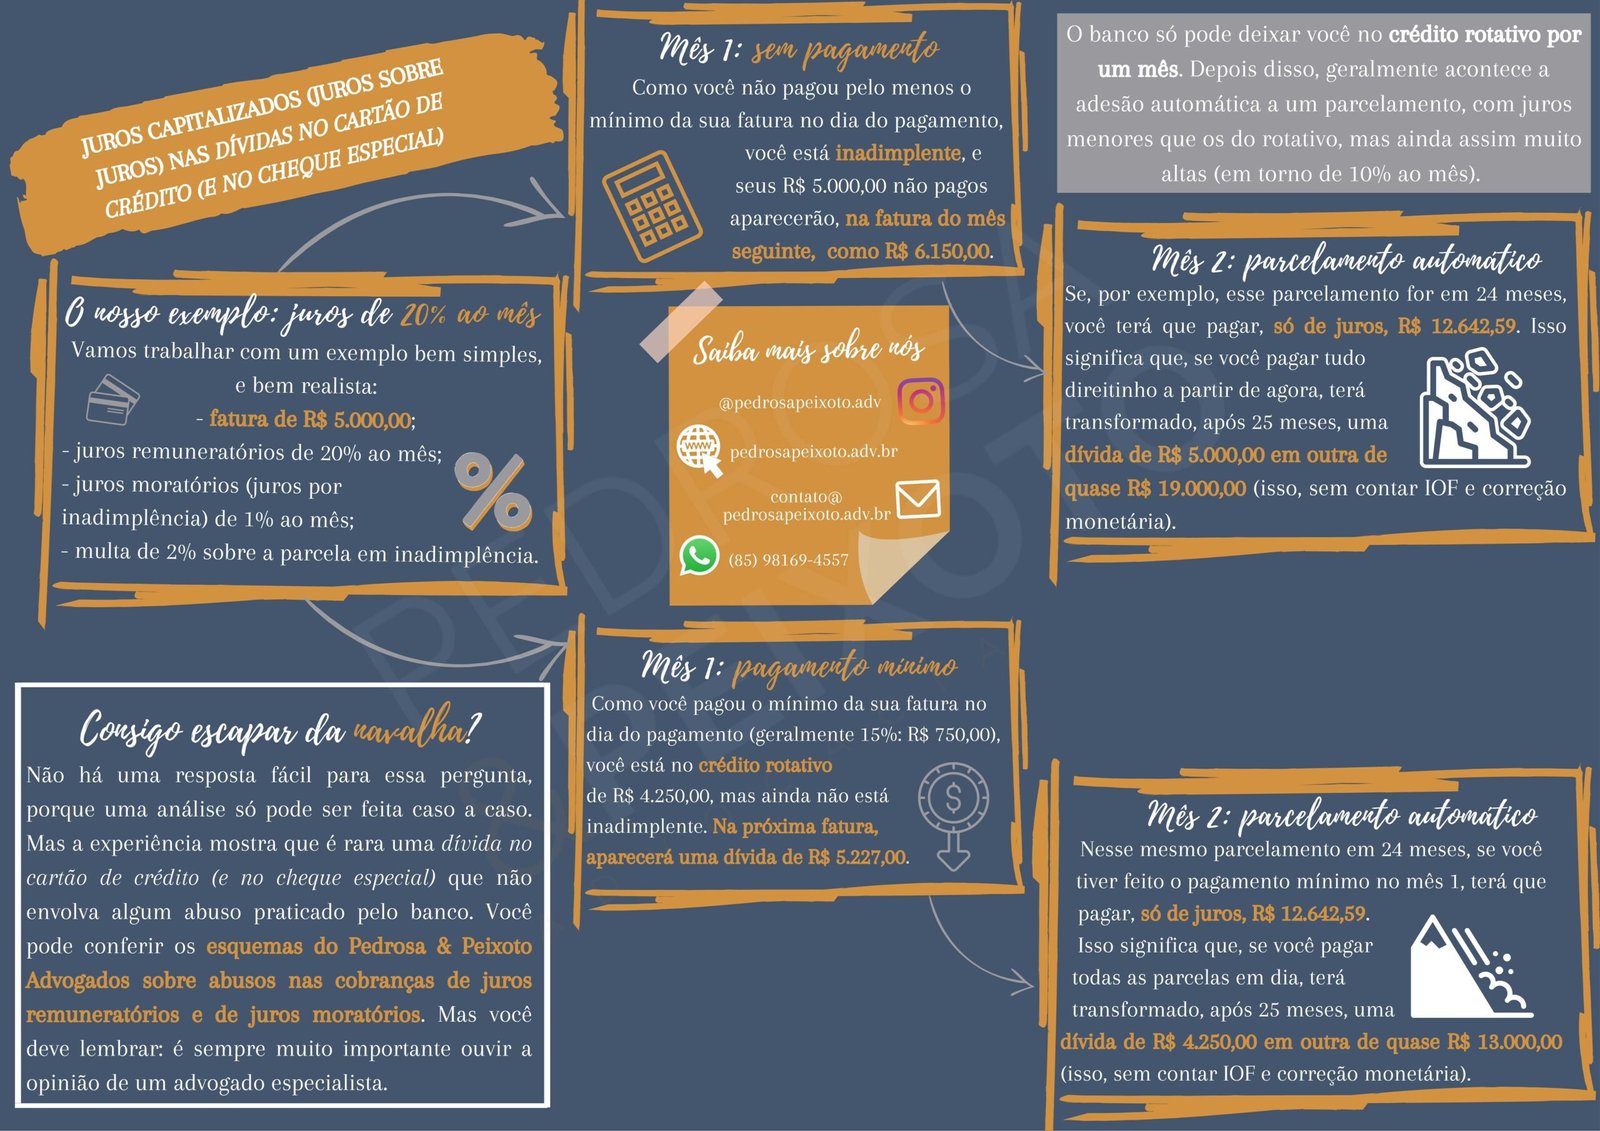
O seu cartão de crédito é uma navalha. Mas não precisa... -

O seu cartão de crédito é uma navalha?
