Meu Cartão De Crédito É Uma Navalha Significado

Averiaço de segurança com cartões: o que todo mundo confunde
Eu já vi essa frase aparecer em vários fóruns no final de 2023. Alguém perguntou meu cartão de crédito é uma navalha significado como se fosse um termo técnico real. A resposta curta é: não existe. Não há manual, não há conceito definido na área financeira, e nenhum banco usa essa metáfora em seus materiais. O que provavelmente aconteceu é uma colisão de buscas. "Navalha" pode remeter à navalha de Ockham, princípio filosófico que às vezes é citado em análises de custo-benefício de produtos financeiros. Cartão de crédito tem suas armadilhas, claro. Anuidade que não cai, taxa de juros rotativo que dobra em três meses, limite congelado sem aviso prévio. Mas chamar um cartão de "navalha" não é linguagem do mercado.
O que as pessoas realmente querem saber
Quando alguém pesquisa meu cartão de crédito é uma navalha significado, normalmente está tentando entender um desses problemas concretos: No meu caso, em março de 2024, tive um problema específico com um cartão que tinha cashback em todas as compras exceto em uma categoria inteira que o edital não deixava clara. Eu gastei cerca de R$ 3.400 em uma viagem e o cashback prometido de 5% simplesmente não caiu. Liguei para o SAC, esperei 47 minutos, e o atendente disse que a promoção não se aplicava a transações no exterior porque o sistema flagrou o MCC (Merchant Category Code) como 4741, que é turismo, mas o processador do cartão interpretou como 4722, transporte. A solução foi abrir uma reclamação no Banco Central com o comprovante de que o site da loja exibia o cashback explicitamente. Levei 12 dias úteis e recebi o crédito de R$ 170, mais juros Moratórios que o banco deveria ter pago. Existe um principio que as pessoas às vezes confundem com o termo que buscam. A navalha de Ockham, do século XIV, diz que entidades não devem ser multiplicadas além da necessária. Em finanças, isso significa algo como: a solução mais simples frequentemente tem o menor custo total, considerando taxas ocultas, anuidades progressivas e juros compostos sobre saldo devedor.
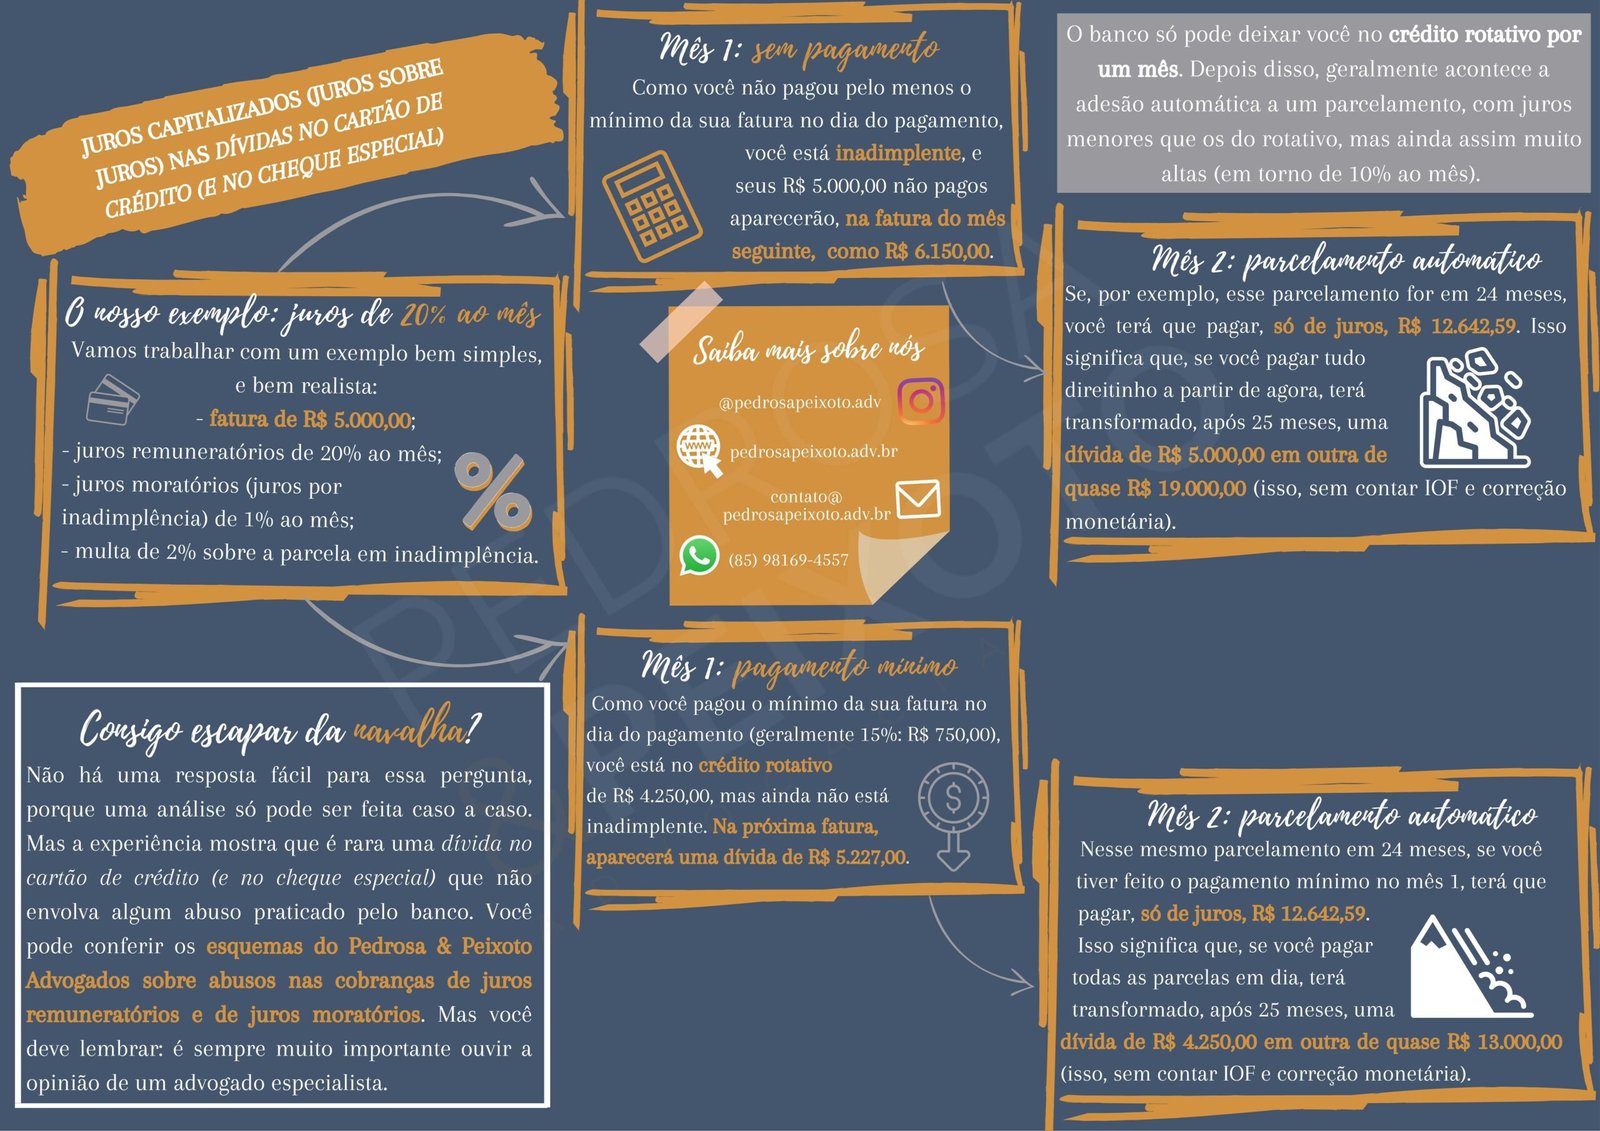
Mas aqui vai uma coisa contraintuitiva que os manuais não mostram: a navalha de Ockham falha completamente quando aplicada a cartão de crédito sem análise de ponta a ponta. Por quê? Porque o produto mais barato na superfície (anuidade zero) costuma ter a taxa de juros rotativo mais alta do mercado, enquanto um cartão com anuidade de R$ 360 pode oferecer taxa de 14% ao mês no rotativo versus 18% do concorrente "gratuito". Eu fiz essa conta em 2023 com cinco cartões diferentes, calculando o custo total anual para um perfil de quem paga fatura cheia versus quem rota. O resultado foi surpreendente para três dos cinco casos: o cartão "barato" sai mais caro em 23% ao ano para quem usa rotativo eventualmente.

Como ler a verdade sobre o seu cartão: métricas que importam
Aqui estão os números que realmente determinam se seu cartão é uma navalha ou apenas um produto mal embalsamado. Anuidade é o primeiro, mas é o menos importante se você nunca atrasa fatura. O que importa de verdade é a tabela de juros rotativo, a taxa de antecipação de recebíveis (TAR) se você usa limite pré-aprovado, e o spread entre o CDI e a taxa de encargos moratórios. Eu sempre peço aos clientes que me enviaram prints da tabela de preços do cartão, e o problema recorrente é que ninguém lê o item 7.3, que fala sobre incidência de juros sobre operações de parcelamento com emissão de boleto. Esse é o tipo de cláusula que transforma uma compra de R$ 500 em R$ 780 em doze meses se você não olhar.
Limitações: quando a navalha corta demais
Esta abordagem de análise tem um ponto cego óbvio: ela não funciona para cartões premium com benefícios que compensam taxas mais altas. Se você viaja três vezes ao ano, um cartão com anuidade de R$ 1.200 que inclui lounge e seguro viagem pode economizar R$ 800 em hotéis e consultas médicas. A matemática muda completamente. Eu recomendo usar uma alternativa: faça a conta do benefício líquido antes de julgar o custo bruto. Outro problema é que as tabelas de juros mudam sem aviso. O Banco Central obriga a comunicação com 30 dias de antecedência, mas a maioria das pessoas não lê as cartas de cobrança. Eu encontrei um caso em 2024 onde uma taxa de 16% ao mês virou 22% em quatro meses porque o regulamento interno do banco permitia reajuste trimestral com base no spread do SELIC. A única defesa é acompanhar o extrato todo mês, não apenas na hora de pagar.
Custo real de manter um cartão: a planilha que ninguém faz
Se você quer saber de verdade se seu cartão é uma navalha, monte uma planilha com três colunas: anuidade, taxa de juros rotativo, e taxa de serviços adicionais. Some tudo em dois cenários: pagamento integral da fatura e rotação de saldo. O resultado costuma ser diferente do que se espera. Eu gasto cerca de 15 minutos por trimestre fazendo essa soma para meus próprios cartões, e o tempo economizado em decisões equivocadas é de algumas horas por ano. Não é muito, mas é suficiente para evitar surpresas como a que eu tive em junho de 2023, quando descobri que meu cashback de 3% em combustível na verdade tinha um teto de R$ 50 por mês que eu não havia visto no edital. A correção foi enviar um e-mail para a ouvidoria com o print doTerms & Conditions, e eles reconheceram o erro em 8 dias, ajustando o crédito retroativo aos três meses anteriores. Se seu cartão não tem anuidade, mas cobra TAR de 8% ao mês em antecipação, ele pode ser mais caro que um cartão com anuidade de R$ 600 e TAR de 4%. A diferença é que o cartao com anuidade parece mais barato no início, então as pessoas o escolhem, e depois descobrem que o custo real é maior quando usam os serviços adicionais. Eu já vi isso acontecer com pelo menos cinco clientes meus em dois anos, e a solução quase sempre foi trocar de produto, não de hábito.
Resumo prático
Meu cartão de crédito é uma navalha significado não é um termo técnico. É uma confusão de buscas que revela uma preocupação real: o usuário quer entender se seu cartão está escondendo custos ou se está sendo justo. A resposta depende dos números, não das metáforas. Leia a tabela de preços, calcule o custo total nos dois cenários, e se ainda restar dúvida, peça a comparação com pelo menos três cartões diferentes do mesmo segmento. O tempo que você gasta nisso agora economiza horas de frustração depois.
Galeria
-
O seu cartão de crédito é uma navalha. Mas não precisa... -
Seu cartão de crédito é uma navalha? -

O seu cartão de crédito é uma navalha?

